年末調整はパートにも必要?扶養内・年収178万以下だとどうなる?
年末調整はパートでも必要な場合が意外に多いです。パートの方が年末調整を行う手順や注意点、扶養者(夫・親など)の年末調…[続きを読む]
パートで働く方は、年末調整の書類に記入する事項が少なく、簡単に済ませられることが多いです。
一般的なパートの方向けに、年末調整の書類の書き方を、記入例を使ってわかりやすく解説します。夫(妻)の扶養内で働いている方の注意点もお伝えします。
目次
パートの方は、年末調整で以下の3つの書類を会社に提出します。
「給与所得者の扶養控除等(異動)申告書」は、扶養している配偶者や家族の情報を記入する書類で、配偶者控除や扶養控除などを受けられます。
パートの方は、扶養している家族がいなければ、記入する内容はほとんどありません。ただし、提出は必要です。夫(妻)の扶養内で働いている方も、提出が必要です。
令和8年の年末調整で必要なのは、令和8年分の扶養控除等申告書です。
ただ、令和9年の最初の給料をもらう前に令和9年分の提出も必要ですので、令和9年分の扶養控除等申告書も一緒に提出することが多いです(実際には会社の指示に従ってください)。
「給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書」は、非常に長い名前がついていますが、「基礎控除」「配偶者控除」「特定親族特別控除」「所得金額調整控除」の4つが一緒になったものです。
パートの方が関係するのは、通常は「基礎控除」のみです。パート本人は、「基礎控除申告書」だけ記入します。
「給与所得者の保険料控除申告書」は、生命保険料や地震保険料を支払った場合に記入すると、控除を受けられます。
ここは、パートであるかどうかは関係なく、保険料を支払っていれば記入する書類となります。支払った保険料がなければ、記入は不要です。
詳しくは、「年末調整の保険料控除申告書の書き方(記入例つき)」と、このあとの「パートの『保険料控除申告書』の書き方」をご覧ください。
パートで働く場合、夫や親の扶養内で働いている方も多いと思います。結論としては、夫や親の扶養内で働いている方でも、パート先で年末調整を受ける必要があります。
年収が178万円以下であれば、本人のパートの収入に所得税がかかりません。年末調整は所得税を精算する手続ですから、関係がないように思えるかもしれません。
ですが、年収が178万円以下で所得税の支払い義務がない方でも、お給料から所得税が天引きされていることがあります。これは、特定の月だけ給料が高い(給料が105,000円を超える月がある)ケースに考えられます。この場合、支払わなくていい所得税を支払っていることになるので、年末調整でお金を取り戻す必要があります。
上記の例に当てはまらない方でも、パート先から年末調整の書類を渡されたら、きちんと必要事項を記入して提出しましょう。翌年の住民税の金額を決めるうえで、年末調整の結果が必要になるからです。
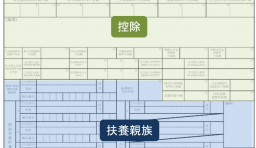
「給与所得者の扶養控除等(異動)申告書」はこのような書式です(大きな図や横長の図はすべてクリックすると拡大できます)。
パートで働いている方で、扶養している家族がいない場合は、基本情報のみの記入でOKです。
扶養している家族がいる場合は、扶養家族の箇所にも記入します。
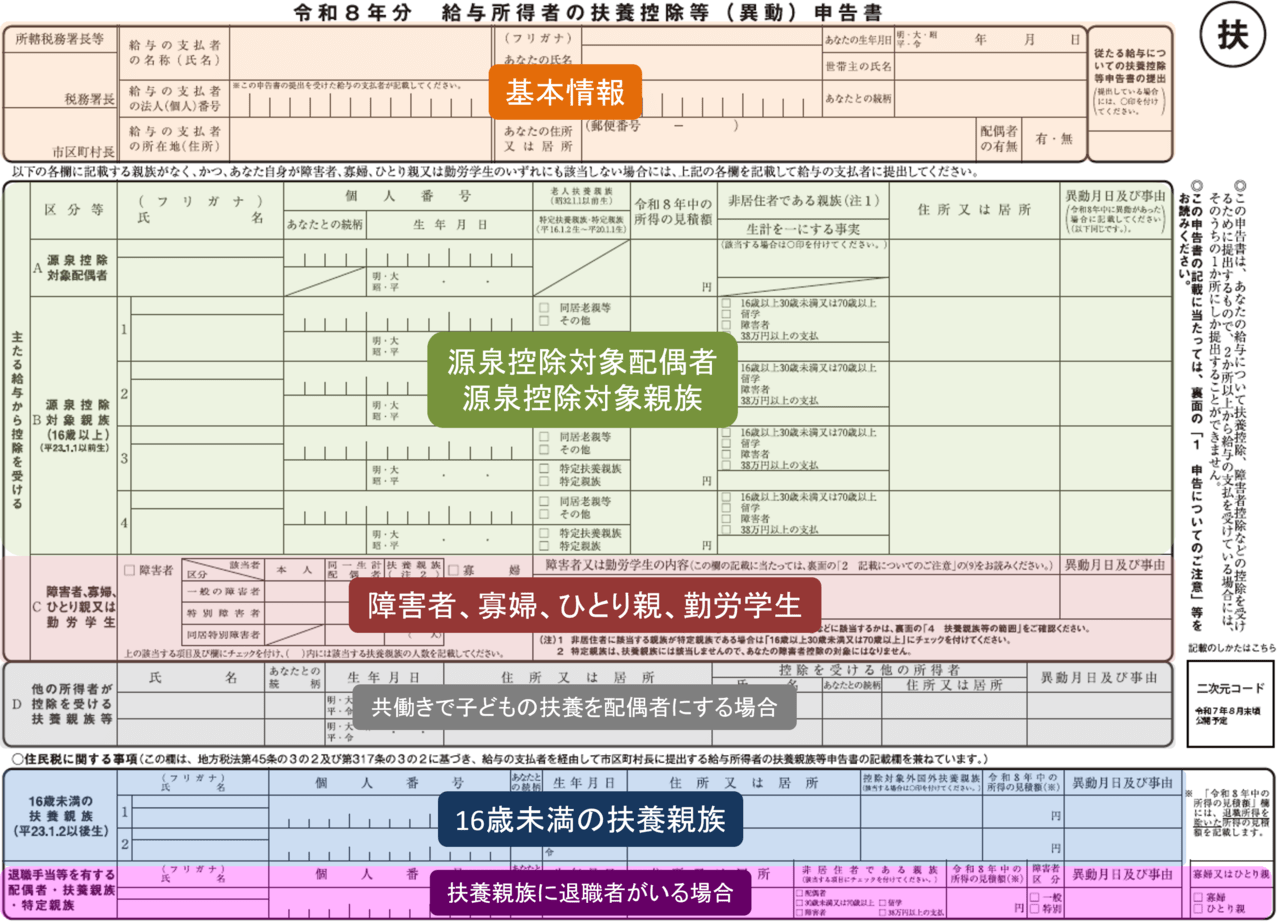
この部分は、扶養家族がいてもいなくても、共通で記入する部分です。
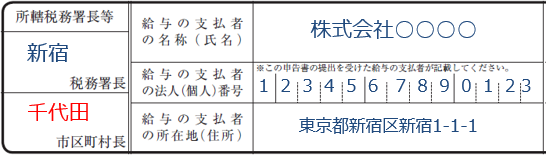
基本情報の左側の青字の部分は、会社のほうで、すでに記入済みであるか、後で記入しますので、基本的には記入不要です(会社から指示があれば記入してください)。
自分が住んでいる市区町村を記入します。
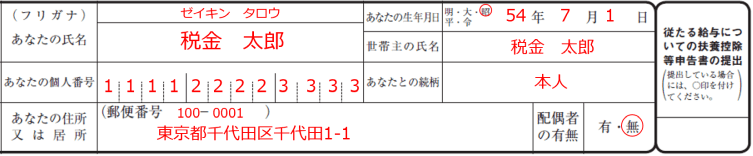
基本情報の右側の部分は、氏名・個人番号(マイナンバー)・住所・生年月日等を記入します。
個人番号(マイナンバー)は基本的には記入しますが、既に勤務先にマイナンバーを知らせている場合には、書かないように指示がある場合がありますので、勤務先の指示に従ってください。
住所は、今住んでいるところではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
世帯主の箇所は、自分が世帯主であれば、自分の氏名を書き、「あなたとの続柄」に「本人」と記入します。
夫(妻)が世帯主であれば、世帯主の方の氏名を書き、「あなたとの続柄」には、あなたから見た関係を記入します。たとえば、夫が世帯主であれば「夫」と記入します。
「配偶者の有無」欄は、結婚されている方は「有」に「○」をします。独身の方は「無」に「○」をします。
パートの方の夫(妻)は、通常は、あなたの扶養に入る年収ではありませんので、配偶者の欄には記入不要です。空欄のままにしておきます。
また、あなたが夫(妻)の扶養に入っている場合も、あなたの書類に夫(妻)の収入を書く必要はありません。夫(妻)の収入は、夫(妻)の勤務先に出す書類に書きます。
令和8年12月31日時点で16歳以上の扶養親族(平成23年1月1日以前生まれ)がいる方は、「源泉控除対象親族」という箇所に、その人の氏名・個人番号(マイナンバー)・住所・生年月日等を記入します(基本的な注意事項は、上記の本人の場合と同じです)。
対象となる家族は、年齢によって所得・年収の条件が異なります。
年齢は、令和8年12月31日時点での年齢です。
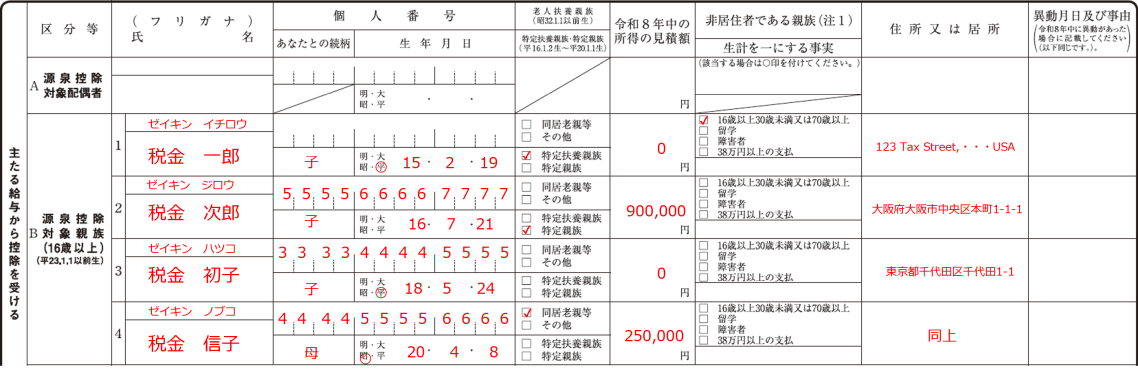
扶養親族が19歳以上23歳未満(平成16年1月2日から平成20年1月1日までに生まれた人)である場合には、「特定扶養親族」にチェックを入れます。
70歳以上(昭和32年1月1日以前に生まれた人)の同居している両親や祖父母を扶養している場合は、「同居老親等」にチェックを入れます。
扶養親族がバイト等で収入がある場合は、令和8年(2026年)分の所得の見積額を書きます。収入の金額ではありませんので、ご注意ください。
扶養は、夫婦のどちらか片方にしか入れることができません。そこで、夫と妻のどちらに、子供や親を扶養に入れたほうが得になるのか、よく考えて記入したほうが良いでしょう。一般的には、収入(所得)が高いほうの扶養に入れたほうが、扶養控除で減税される金額が大きくなります。
令和8年12月31日時点で16歳未満の扶養親族(平成23年1月2日以降生まれ)がいる方は、その人の氏名・個人番号(マイナンバー)・住所・生年月日等を記入します(基本的な注意事項は、上記の本人の場合と同じです)。

16歳未満の扶養親族は、扶養控除の対象ではありませんが、住民税が非課税になるかどうかの判定で利用します。
住民税でも、扶養はどちらか片方にしか入れませんので、ここも、夫と妻、どちらか片方のみ記入します。
扶養控除等申告書を出せるのは、1か所の勤務先のみです。パートを掛け持ちしている場合は、収入が多いほうを本業として、本業の勤務先にだけ、年末調整の書類を提出します。
もう一方の勤務先には、扶養控除等申告書を提出しません。もう一方の勤務先では、源泉徴収が「乙欄」になり、通常よりも多めに所得税が差し引かれます。
多く差し引かれた分は、確定申告を行うことで、還付を受けることができます。
パートの方が、本人や家族が障害者の場合は障害者控除を、シングルマザー・シングルファザーの場合は「ひとり親控除」を、学生の場合は「勤労学生控除」を受けられます。該当する欄に記入します。
詳しくは、次の記事をご覧ください。
扶養控除等申告書の書き方をさらに詳しく知りたい方は「年末調整の扶養控除等申告書の書き方(記入例つき)」をご覧ください。
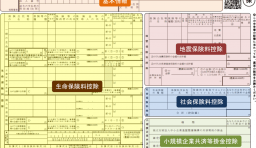
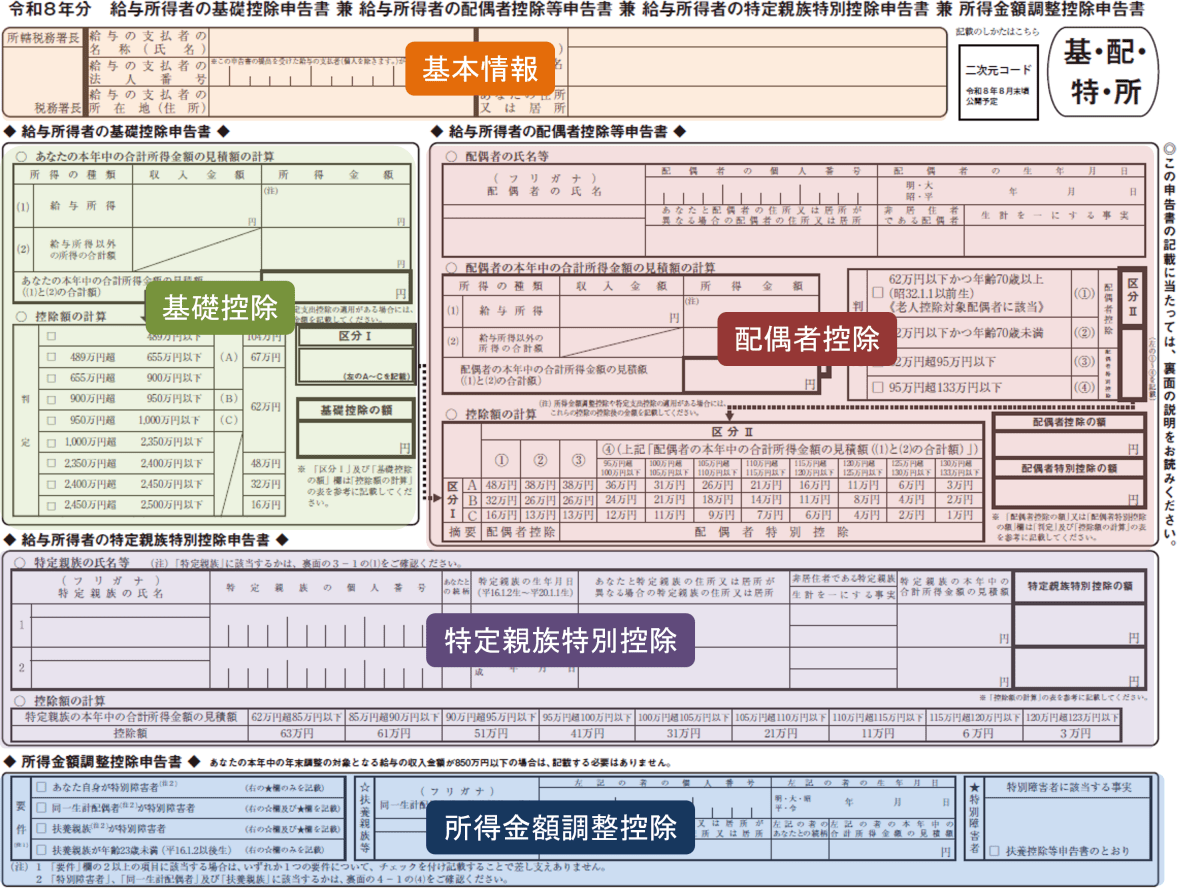
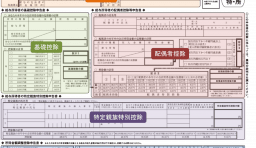
「給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書」はこのような書式です(図はクリックすると拡大できます)。
一般的には、基本情報と「基礎控除申告書」のみの記入でOKです。
年収136万円を超えた大学生の子供がいる方は、「特定親族特別控除」の箇所にも記入します。
給与収入が850万円を超えて、かつ、23歳未満の扶養家族がいる方は、「所得金額調整控除」の箇所にも記入します。
この部分は、共通で記入する部分です。
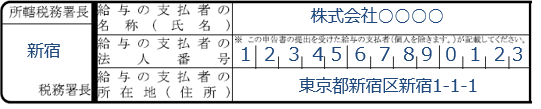
基本情報の左側の青字の部分は、会社のほうで、すでに記入済みであるか、後で記入しますので、基本的には記入不要です(会社から指示があれば記入してください)。
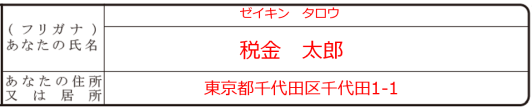
基本情報の右側の部分は、氏名・住所を記入します。
この部分も、共通で記入する部分です。
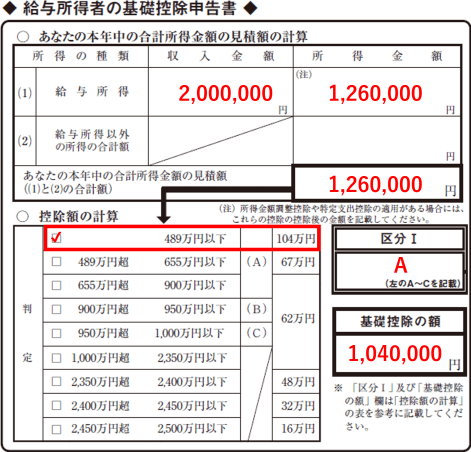
給与収入の金額は、まだ、その年が終わっておらず収入がいくらか確定していませんので、見積額を記入します。
パートの収入の見積額は、1月1日から12月31日までに勤務先から支給される給与の総額です。賞与や、交通費以外の各種手当も含めて計算します。年内に転職している場合は、前の勤務先と今の勤務先の2か所分を合計した金額を記入します。
年末調整は10月、11月頃に行いますが、その時点では11月・12月に支払われる給与が不明ですので、未支給分の給与については見積額で問題ありません。また、12月分の給与でも、支払いが翌年1月以降になる場合、収入に含める必要はありません。
給与所得の金額も記入します。給与所得とは、給与収入から経費(給与所得控除)を引いたものです。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 740,999円以下 | 0円 |
| 741,000円以上~2,190,999円以下 | (A)-740,000円 |
| 2,191,000円以上~2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上~2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上~2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上~3,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×2.8-80,000円 |
| 3,600,000円以上~6,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×3.2-440,000円 |
| 6,600,000円以上~8,499,999円以下 | (A)×90%-1,100,000円 |
| 8,500,000円以上 | (A)-1,950,000円 |
パートの年収では、ほとんどの方が「(A)-740,000円」にあてはまります。
| パートの年収 | 給与所得(年収-74万円) |
|---|---|
| 100万円 | 26万円 |
| 130万円 | 56万円 |
| 136万円 | 62万円 |
| 150万円 | 76万円 |
| 169万円 | 95万円 |
| 178万円 | 104万円 |
| 207万円 | 133万円 |
給与収入以外に、副業での収入がある場合や、株や不動産による収入がある場合などには、「給与所得以外の所得」欄に、その所得の合計額も記入します。
特に他に収入がなければ、「0」と記入します。
「給与所得」と「給与所得以外の所得」の合計額を記入します。
上記で記入した金額が該当する□にチェックをします(✓マークを書きます)。
チェックした項目が(A)~(C)に該当する場合は、「区分Ⅰ」欄にその区分を記入します。
| 合計所得金額の見積額 | 基礎控除額 | 区分Ⅰ |
|---|---|---|
| 489万円以下 | 104万円 | A |
| 489万円超~655万円以下 | 67万円 | |
| 655万円超~900万円以下 | 62万円 | |
| 900万円超~950万円以下 | B | |
| 950万円超~1,000万円以下 | C | |
| 1,000万円超~2,350万円以下 | (なし) | |
| 2,350万円超~2,400万円以下 | 48万円 | |
| 2,400万円超~2,450万円以下 | 32万円 | |
| 2,450万円超~2,500万円以下 | 16万円 |
パートの年収では、ほとんどの方が「489万円以下」にあてはまり、基礎控除は104万円、区分Ⅰは「A」です。
給与所得は26万円(100万円-74万円)、給与所得以外の所得は0円、合計所得金額の見積額は26万円です。489万円以下なので、基礎控除は104万円、区分Ⅰは「A」です。
給与所得は76万円(150万円-74万円)、合計所得金額の見積額は76万円です。基礎控除は104万円、区分Ⅰは「A」です。
年収と基礎控除額の関係については、早見表をご覧ください。
| 給与所得・基礎控除額を計算し、基礎控除申告書に記入する内容を表示するツールを用意していますので、ご自由にご利用ください。 |
パートの方の夫(妻)は、通常は、あなたの扶養に入る年収ではありませんので、この部分の記入は不要です。
夫(妻)の年収が136万円以下で、あなたの扶養に入る場合のみ、記入します。
19歳以上23歳未満(平成16年1月2日~平成20年1月1日生まれ)で、所得62万円(年収136万円)超~所得123万円(年収197万円)以下の子どもがいる場合に記入します。
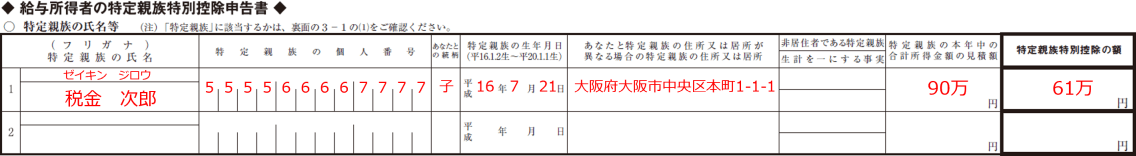
その親族の、氏名・個人番号(マイナンバー)・住所・生年月日・続柄・所得の見積額を記入します。
扶養控除と同様に、夫婦のどちらか片方しか受けられませんので、夫婦のどちらかが記入します。
給与収入が850万円を超えて、かつ、23歳未満の子どもを扶養しているか、本人または扶養親族(親・子ども等)に障害者がいる場合に記入します。
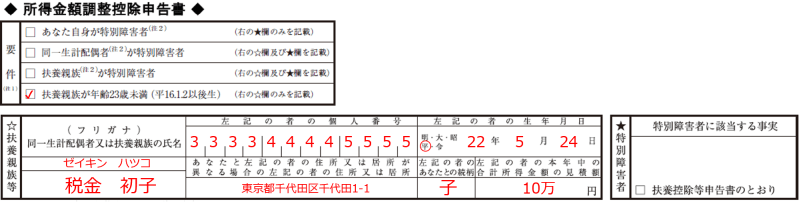
「要件」欄に該当する□にチェックをします(✓マークを書きます)。
パートの方の収入が850万円を超えることは少ないですが、夫(妻)が該当する場合があります。所得金額調整控除は、夫婦の両方で適用できます。
書き方をさらに詳しく知りたい方は「基礎控除・配偶者控除・特定親族特別控除・所得金額調整控除申告書の書き方」をご覧ください。
「給与所得者の保険料控除申告書」は、生命保険料、地震保険料、社会保険料、iDeCo等の支払いがある場合に必要となる書類です。
それぞれの保険料について、該当欄に支払金額を記入するとともに、控除証明書の添付が必要です。ただし、国民健康保険については、支払金額を記入するのみで、控除証明書の添付は必要ありません。
会社で給料から天引きされている社会保険料(健康保険料・厚生年金保険料など)は、会社が控除額を計算するため、記入する必要はありません。
パートの年収が130万円以上になると、夫の扶養から外れて、国民健康保険と国民年金にそれぞれ加入し、自分自身で保険料の支払いが発生する場合があります。その支払った保険料の金額すべてについて「社会保険料控除」を利用できますので、記入します。
生命保険料控除は、実際に保険料を支払っている人が適用できます。
したがって、契約者がパートタイマーである妻(夫)であっても、実際に保険料を支払っているのが夫(妻)である場合は、夫(妻)が生命保険料控除の適用を受けます。この場合、パート先に提出する年末調整書類に生命保険料控除の記載は不要で、夫の勤務先に控除証明書を提出します。
妻が生命保険料を支払っている場合は、パートの年収が178万円以下であっても、生命保険料控除を受けることができます。ただし、年収が178万円以下である場合は、そもそも所得税が発生しませんので、所得税の面では控除の意味がありません。一方、住民税は119万円(※)を超えると所得割(10%)がかかりますので、生命保険料控除を適用すると、住民税がいくらか減額されます。
※東京都23区などの1級地の場合。市区町村によって異なります。
| パートの年収 | 税金上の扶養 (夫が配偶者控除) |
夫が満額の 配偶者特別控除 |
社会保険 の扶養 |
本人の所得税 |
|---|---|---|---|---|
| 130万円未満 | ○ | ○ | ○ | ○(かからない) |
| 130万円以上~ 136万円以下 |
○ | ○ | × | ○(かからない) |
| 136万円超~ 169万円以下 |
× | ○ | × | ○(かからない) |
| 169万円超~ 178万円以下 |
× | △ (控除額が段階的に減る) |
× | ○(かからない) |
| 178万円超~ 207万円以下 |
× | △ (控除額が段階的に減る) |
× | ×(かかる) |
| 207万円超 | × | ×(控除なし) | × | ×(かかる) |
税金上の扶養は年収136万円以下ですが、社会保険の扶養は年収130万円未満であることに注意しましょう。
年収が130万円を超えていない場合でも、次の場合は社会保険に加入する必要があります(=パートのお給料から社会保険料が引かれる)。
夫(妻)の年末調整の書類には、配偶者であるあなたの収入(所得)を記入する欄が、扶養控除等申告書と、基礎控除申告書等(配偶者控除等申告書)の2枚にあります。
あなたのパートの年収が169万円以下であれば、夫(妻)の扶養控除等申告書の「源泉控除対象配偶者」の欄に記入します。ここには、収入ではなく、所得の見積額を記入します。パートの給料の場合は、年収から給与所得控除(74万円)を引いた金額です。
あなたのパートの年収が207万円以下であれば、夫(妻)の基礎控除申告書等の「配偶者控除等申告書」の部分に記入して、配偶者控除または配偶者特別控除を受けます。
あなたの収入の見積額が変わった場合や、収入がわからない場合の書き方は、次の記事をご覧ください。
必要です。パートの方も、年末調整を受けることで、天引きされた所得税を正しい金額に精算できます。夫(妻)の扶養内で働いていても、年末調整は必要です。
いいえ、出す必要があります。扶養控除等申告書と基礎控除申告書は、扶養内で働いている場合でも提出が必要です。
扶養控除等申告書を提出しないと、源泉徴収が「乙欄」になり、所得税が多めに差し引かれます。
年末調整の書類には、見積額を記入します。年明けになって、実際の年収が見積額と違い、控除額が変わる場合は、修正が必要です。
年収136万円や169万円、207万円といった境目をまたぐ可能性がある場合は、夫(妻)にも早めに伝えましょう。
収入が多いほうを本業として、本業の勤務先で年末調整を受けます。もう一方の勤務先には、扶養控除等申告書を提出しません。
年末調整を受けられず、払い過ぎた税金が戻ってこない場合があります。その場合は、自分で確定申告をする必要があります。