106万円の壁が撤廃されるとどうなる?誰にどんな影響がある?
「106万円の壁」が撤廃されるとどうなるのでしょうか? 「106万円の壁」が撤廃されたときの影響や、影響がある人の条…[続きを読む]
主婦の方は、年収の壁を気にして、パート勤務をしている方が多いですが、2026年、また、年収の壁が大きく変わります。
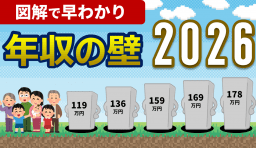
2025年の「160万円の壁」が分裂し、それぞれ「169万円の壁」「178万円の壁」に引き上げられます。
何がどのように変わるのか整理していきます。
目次
パート主婦に関連する年収の壁は、いくつかありますが、大きく分類すると、「税金に関する年収の壁」と「社会保険に関する年収の壁」があります。
2026年に、また変わるのは、「税金に関する年収の壁」のほうです。「社会保険に関する年収の壁」は変わりません。
さらに「税金に関する年収の壁」は、「本人に税金がかかる壁」と「配偶者の扶養から外れる壁」があります。
改正前後の、これらの年収の壁を一覧にすると、こちらの表のようになります。
| 壁の種類 | 改正前 2025年 |
改正後 2026年 |
|---|---|---|
| 住民税がかかる | 110万円 | 119万円 |
| 社会保険の扶養から外れる | 130万円 | 130万円(同じ) |
| 税金の扶養から外れる | 123万円 | 136万円 |
| 配偶者特別控除額が減額される | 160万円 | 169万円 |
| 所得税がかかる | 160万円 | 178万円 |
※なお、社会保険に加入する年収の壁「106万円の壁」なくなりました。
今回は、税金の壁に関する改正内容と、2026年からの新たな壁の金額について解説していきます。
パート主婦に関連する、税金(所得税・住民税)の改正内容は、3つです。
2026年の所得税改正の目玉は、基礎控除のさらなる引き上げです。最大95万円から、最大104万円へと引き上げられます。
年収665.6万円以下(所得489万円以下)の人は104万円、それを超える人は67万円または62万円となります。
| 給与年収 ()内は合計所得金額 |
基礎控除額 2025年 |
基礎控除額 2026年・2027年 |
|---|---|---|
| 200.4万円未満 (132万円以下) |
95万円 | 104万円 |
| 200.4万円以上~475.2万円未満 (132万円超~336万円以下) |
88万円 | 104万円 (2年限定) |
| 475.2万円以上~約665.6万円(※)以下 (336万円超~489万円以下) |
68万円 | 104万円 (2年限定) |
| 約665.6万円(※)超~850万円以下 (489万円超~655万円以下) |
63万円 | 67万円 (2年限定) |
| 850万円超~2,545万円以下 (655万円超~2,350万円以下) |
58万円 | 62万円 |
| 2,545万円超~2,595万円 (2,350万円超~2,400万円) |
48万円 | |
| 2,595万円超~2,645万円 (2,400万円超~2,450万円) |
32万円 | |
| 2,645万円超~2,695万円 (2,450万円超~2,500万円) |
16万円 | |
| 2,695万円超~ (2,500万円超~) |
0円 | |
※正確には、6,655,556円
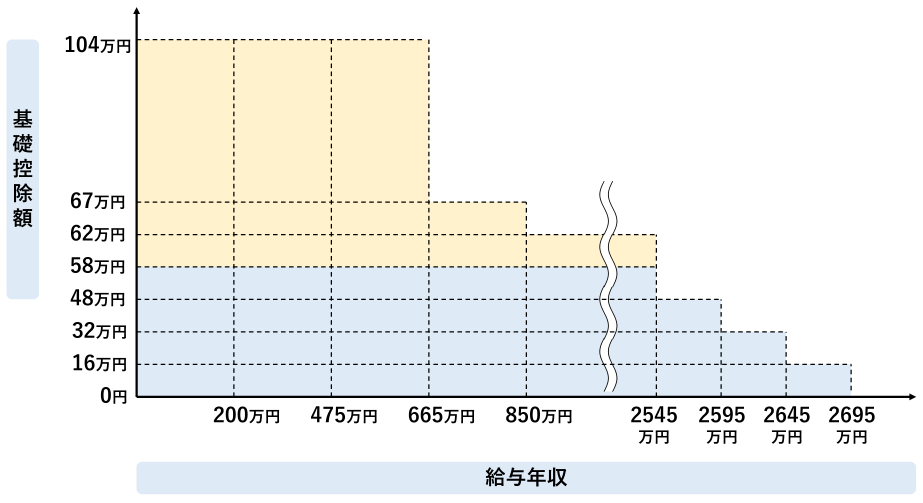
こちらは、所得税のみの改正です。住民税の基礎控除額に変更はありません。
給与所得控除は、給与年収によって金額が決まります。最低保証額があり、65万円から、74万円に引き上げられます。
| 給与収入額 | 給与所得控除額 | |
|---|---|---|
| 2025年 | 2026年・2027年 | |
| 190万円以下 | 65万円 | 74万円 |
| 190万円超~220万円以下 | 給与収入額×30%+8万円 | 74万円 |
| 220万円超~360万円以下 | 給与収入額×30%+8万円 | |
| 360万円超~660万円以下 | 給与収入額×20%+44万円 | |
| 660万円超~850万円以下 | 給与収入額×10%+110万円 | |
| 850万円超 | 195万円(上限) | |
こちらは、所得税だけでなく、住民税も改正されます。ただし、住民税額に反映されるのは、2027年の支払い分からです。
配偶者控除の年収(所得)条件が、123万円(所得58万円)から、136万円(所得62万円)に引き上げられます。
ただし、年収123万円(所得58万円)を超えても、年収が一定金額までは、同額の配偶者特別控除を受けられますので、ここはあまり影響はありません。
上記の所得税・住民税の改正内容を踏まえて、ここからは、パート主婦に関連する、所得税・住民税の壁の、古い金額と新しい金額を紹介していきます。
従来、本人に所得税がかかる年収条件は103万円であり、「103万円の壁」として長く知られてきました。
2025年の改正で、160万円へと、57万円も一気にあがりました。そして、さらに、2026年の改正で178万円へあがりました。
178万円の根拠は、給与所得控除74万円+基礎控除104万円です。
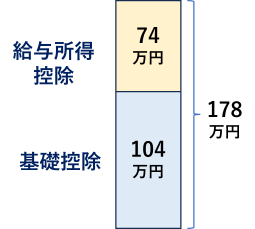
2026年は、年収178万円まで、所得税のことは気にしなくても良いので、働きやすくなるでしょう。
ただ、178万円の壁を超えても、所得税率は5%ですので、ほとんど影響ない金額です。年収179万円でも所得税はわずか500円です。
「136万円の壁」は、所得税・住民税の扶養から外れる壁であり、壁を超えると大きな影響がありますが、
配偶者に限っては、年収169万円(所得95万円)までは、配偶者控除と同額(最大38万円)の配偶者特別控除を受けることができるようになります。
そして、年収169万円を超えても、突然、控除がなくなるのではなく、年収に応じて、段階的に減らされていく仕組みです。
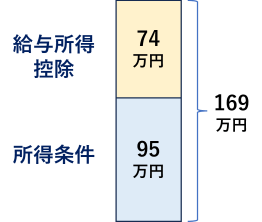
正式に記載すると、年収136万円(所得62万円)までは、パート主婦を扶養する配偶者は、年収に応じて配偶者控除を受けられます。
| 納税者本人給与年収 | 控除額 | |
|---|---|---|
| 70歳未満 | 70歳以上 | |
| 1,095万円以下 | 38万円 | 48万円 |
| 1,095万円超1,145万円以下 | 26万円 | 32万円 |
| 1,145万円超1,195万円以下 | 13万円 | 16万円 |
年収136万円(所得62万円)を超えたら、パート主婦を扶養する配偶者は、年収に応じて配偶者特別控除を受けられます。
年収169万円(所得95万円)までは、配偶者控除と同じ金額です。
年収169万円を超えた場合は、控除額が減っていきます。
| 配偶者の給与年収 | 納税者本人の給与年収 | ||
|---|---|---|---|
| 1,095万円以下 | 1,095万円超 1,145万円以下 |
1,145万円超 1,195万円以下 |
|
| 136万円超~169万円以下 | 38万円 | 26万円 | 13万円 |
| 169万円超~174万円以下 | 36万円 | 24万円 | 12万円 |
| 174万円超~179万円以下 | 31万円 | 21万円 | 11万円 |
| 179万円超~184万円以下 | 26万円 | 18万円 | 9万円 |
| 184万円超~189万円以下 | 21万円 | 14万円 | 7万円 |
| 189万円超~194万円以下 | 16万円 | 11万円 | 6万円 |
| 194万円超~199万円以下 | 11万円 | 8万円 | 4万円 |
| 199万円超~204万円以下 | 6万円 | 4万円 | 2万円 |
| 204万円超~207万円以下 | 3万円 | 2万円 | 1万円 |
| 207万円超 | 0円 | 0円 | 0円 |
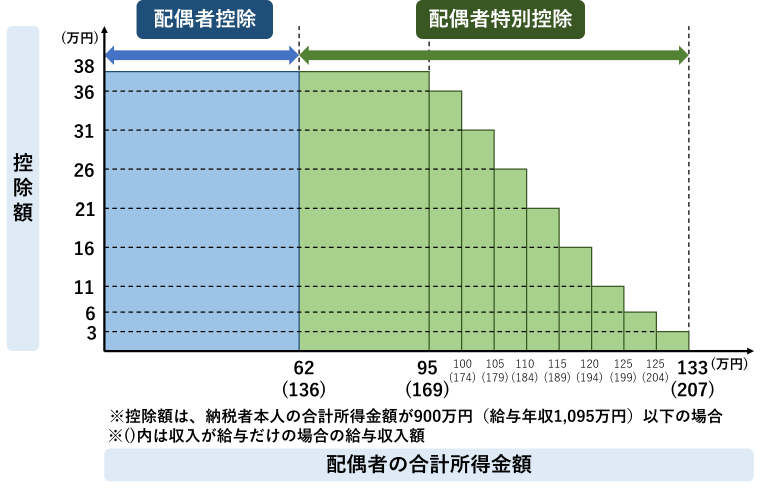
配偶者の年収が約207万円を超えると、控除がなくなります。
本人に住民税がかかる年収条件は、今回の改正で、119万円へあがります(お住まいの市区町村によって金額は異なります)。
年収119万円以下であれば、住民税非課税となります。
夫婦の両方が住民税非課税であれば、住民税非課税世帯となり、給付金をもらえるなど、様々な恩恵を受けられます。ただ、パート主婦の場合は、配偶者が通常に収入があるでしょうから、住民税非課税世帯については、ここでは関係ありませんので省略します。
住民税非課税となる年収基準は、お住まいの市区町村によって、主に3種類の金額があります。
| 区分 | 住民税非課税の 年収のライン |
市区町村の例 |
|---|---|---|
| 1級地 | 119万円 | 東京都23区、大阪市、札幌市など |
| 2級地 | 115.5万円 (116万円) |
伊勢原市、奈良市、那覇市など |
| 3級地 | 112万円 | 秩父市、阪南市、栃木市など |
お住まいの市区町村の、住民税非課税の年収基準については、役所のホームページ等をご覧ください。
なお、住民税は、前年の所得に対して支払うものですので、2027年に支払う住民税(2026年分の所得に対するもの)から、119万円の壁に変わります。
参考までに、パート主婦に関連する、社会保険の壁についてです。
社会保険に加入する必要がある壁「106万円の壁」は撤廃されました。
従来、次のすべての条件に当てはまる場合に、勤務している会社で社会保険に加入することになりました。
ところが、最低賃金の上昇によって、週20時間働いた時点で、月額88,000円(年収106万円)を上回るようになりました。
そのため、事実上、「106万円の壁」は消滅し、法的にも、2026年10月に撤廃されました。
社会保険の扶養から外れる壁です。年収130万円以上になると、配偶者が加入している社会保険の扶養から外れます。
実際には、雇用契約書や労働通知条件書の条件から、年収130万円を超える見込みかどうかで判断します。雇用契約書などに記載された基本給のみで、月収108,334円以上であれば、扶養から外れます(加入している組合によって基準がやや違います)。
また、雇用契約書などに基本給の記載がなければ、3ヶ月程度連続で月収108,334円以上になると、扶養から外れます(加入している組合によって基準がやや違います)。
ただし、繁忙期で一時的に年収130万円を超える場合は、事業主の証明があれば、2年間限定で、引き続き配偶者の社会保険の扶養に入ることができます。
なお、60歳以上の方、または障害者の方の場合は、「年収180万円未満」という基準になります。
36万円を超えると、配偶者控除は受けられなくなります。
ただし、代わりに配偶者特別控除を受けられます。年収169万円(所得95万円)までは、配偶者控除と同額(最大38万円)のため、税負担は増えません。
年収169万円を超えると、控除額は段階的に減っていきます。
約207万円を超えると、控除はなくなります。
いいえ、ほとんど影響はありません。
178万円を超えても所得税率は5%のため、年収179万円でも所得税はわずか500円です。
なお、178万円は「給与所得控除74万円+基礎控除104万円」の合計から決まっています。
2027年に支払う住民税(2026年分の所得に対するもの)から、119万円の壁に変わります。
住民税は前年の所得に対して支払うためです。
なお、119万円は1級地(東京都23区、大阪市、札幌市など)の金額です。
2級地は115.5万円、3級地は112万円と、お住まいの市区町村によって異なります。
事業主の証明があれば、2年間限定で、引き続き配偶者の社会保険の扶養に入ることができます。