【令和8年分】年末調整の扶養控除等申告書の書き方(記入例つき)

「給与所得者の扶養控除等(異動)申告書」は、入社時や年末調整の時期に記入する書類です。
令和8年(2026年)分の「給与所得者の扶養控除等(異動)申告書」の書き方を、図と記入例を利用してわかりやすく解説します。
令和9年(2027年)分については、「【令和9年分】年末調整の扶養控除等申告書の書き方(記入例つき)」をご覧ください。
目次
1.給与所得者の扶養控除等申告書の概要
(1)対象者、提出時期
誰が記入するの?
基本的には、給料をもらって働く人のほぼ全員が記入して提出します。
「扶養控除」という名前がついていますが、扶養家族がいない独身の人も提出します。
ただし、2か所以上で働いている場合、この申告書を提出できるのはメインの1か所の勤務先だけです。
それ以外の勤務先には提出することができません。
いつ提出するの?
令和8年分の扶養控除等申告書は、以下の時に提出します。
- 令和8年1月の最初の給与をもらう前
- 令和8年中に新たに就職した場合には最初の給与をもらう前
- 令和8年中に引っ越し・結婚・離婚・出生・死亡・就職・退職などで内容に変化があったとき
- 令和8年の年末調整のとき
提出しないとどうなるの?
扶養控除等申告書を提出しないと、毎月の給与支払いの際に、源泉徴収税額表の乙欄を利用して所得税が差し引かれますので、一時的に大きな金額が引かれてしまいます。
また、社員の場合、この書類を提出しないということは、その会社での仕事は副業であると言っていることになります。
心証を悪くする可能性がありますので、本業の勤務先であれば必ず記入して提出しましょう。
(2)令和7年分との変更点:扶養親族の範囲に変更あり!
令和7年分の申告書と、見た目は似ているのですが、実は、扶養親族の範囲に変更があります。
(3)書類裏面の年収(所得)条件は、古い金額なので超要注意!
扶養控除等申告書の裏面には、注意事項などが、小さい字でびっしり記載されています。
「4 扶養親族等の範囲」という箇所には、配偶者や親族が扶養になるための給与収入(所得)の条件が記載されているのですが、これは、所得税改正前の古い金額ななので、超要注意です! これを信じてしまうと、大変な損をすることがあります。
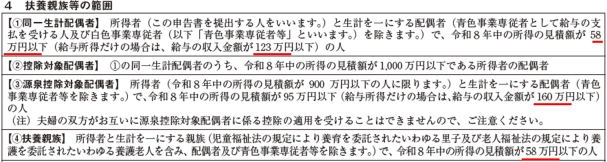
なぜ、古い金額なのかというと、改正された所得税が施行されるのは、令和8年12月1日からです。令和8年11月30日までは、改正前の所得税が施行されています。
年末調整の書類を記入するのは、通常の会社では、令和8年10月~11月ですので、改正前の古いフォーマット(書類)を利用して記入することになります。
通常の会社であれば、注意事項として周知してくれると思いますが、周知しない会社もあるかもしれませんので、間違えないように記入しましょう。
令和8年12月改正後の金額
具体的には、裏面に記載されている改正前の金額を、次のように、改正後の金額に置き換えて、記入するようにしてください(赤字が変更箇所です)。
| 対象の 家族・年齢 |
記入欄 | 改正前の 年収・所得条件 |
改正後の 年収・所得条件 |
|---|---|---|---|
| 配偶者 | A 源泉控除対象配偶者 | 160万円以下 (95万円以下) |
169万円以下 (95万円以下) |
| 親族 16~18歳 23歳~ |
B 源泉控除対象親族 | 123万円以下 (58万円以下) |
136万円以下 (62万円以下) |
| 親族 19~22歳 |
B 源泉控除対象親族 | 165万円以下 (100万円以下) |
174万円以下 (100万円以下) |
| 親族 16歳未満 |
16歳未満の扶養親族 | 123万円以下 (58万円以下) |
136万円以下 (62万円以下) |
| 本人 配偶者 扶養親族 |
C 障害者 | 123万円以下 (58万円以下) |
136万円以下 (62万円以下) |
| 子ども | C ひとり親 | 123万円以下 (58万円以下) |
136万円以下 (62万円以下) |
| 本人 | C 勤労学生 | 150万円以下 (85万円以下) |
163万円以下 (89万円以下) |
2.給与所得者の扶養控除等申告書の書き方
それでは、令和8年(2026年)分の申告書の具体的な書き方を順を追って確認していきましょう。
動画でも詳しく解説していますので、ご覧ください。

(1)基本情報
給与支払者(勤務先)の情報
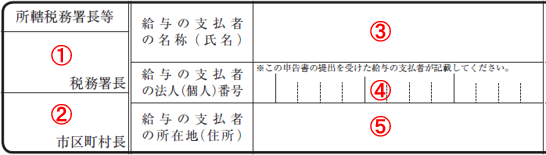
② あなたが住所を置いている市区町村名を書きます。
①③④⑤については、既に情報が印字された状態の申告書が配布される場合が多いです。
通常、会社側で記入する欄ですが、下記の内容になります。
① 勤務先の所轄税務署名を書きます。あなたの住所地の所轄税務署ではありませんので注意しましょう。
③ 勤務先の名称を書きます。名称とは、株式会社などの法人であれば会社名、個人事業者であれば屋号または事業主氏名をいいます。
④ 勤務先で書きますので、空欄のまま提出します。
⑤ 勤務先の住所を書きます。支店や営業所など本社以外の勤務である場合においては、本社の住所を書きます。
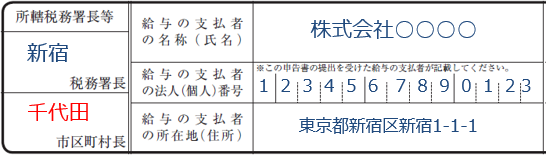
あなたの情報
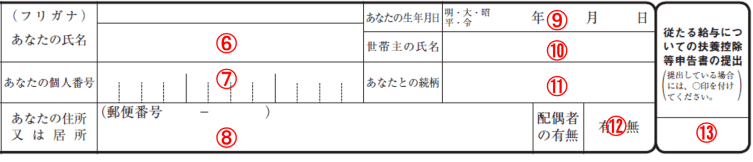
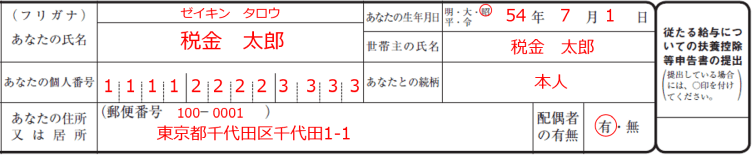
⑥ あなたの氏名とフリガナを書きます。印鑑を押す必要はありません。
⑦ あなたのマイナンバー(個人番号)を書きます。
ただし、既に勤務先にマイナンバーを知らせている場合には、書かないように指示がある場合がありますので、勤務先の指示に従うようにしてください。
⑧ あなたの住所を書きます。令和8年中に引っ越す予定が場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
⑨ あなたの誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑩ あなたの世帯の世帯主名を書きます。
⑪ ⑩に書いた世帯主との続柄を書きます。世帯主があなたである場合には本人、世帯主が配偶者である場合には夫または妻となります。
⑫ 配偶者の有無について該当する方に「○」を書きます。
配偶者を扶養しているかどうかは関係なく、法的な婚姻関係にある場合は「○」を書きます。
⑬ この欄は、勤務先が2つある人にだけ関係してきます。勤務先が1つである場合には空欄で大丈夫です。
※参考
勤務先が2つある場合、主な勤務先の方での年末調整で所得控除が控除しきれなかった場合には、もう1つの勤務先に申告書を提出することで、余った控除を受けることができます。これを提出した場合には、⑬の欄に〇を書きます。
(2)配偶者:源泉控除対象配偶者
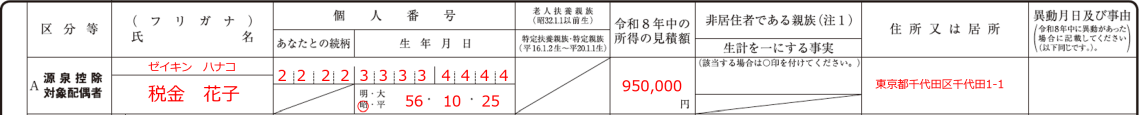
この欄には、配偶者が「源泉控除対象配偶者」に該当する場合だけ、記入します。
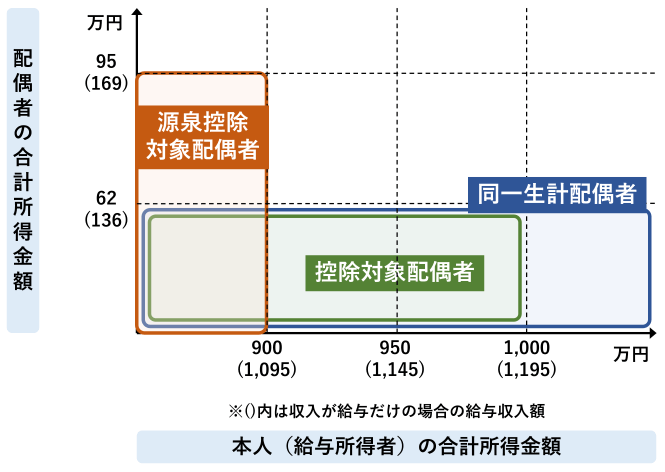
「源泉控除対象配偶者」とは、次の条件に該当する配偶者をいいます。こちらに該当する場合のみ記入します。
- 本人の合計所得金額の見積額が900万円(給与収入だけなら1095万円)以下であること、かつ、
- 配偶者の合計所得金額の見積額が95万円(給与収入だけなら169万円)以下であること
ややこしいので、図を掲載しておきます。下図の、茶色で囲った部分です。

① 源泉控除対象配偶者である配偶者の氏名とフリガナを書きます。
② 配偶者のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
④ 配偶者の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑦ 配偶者の令和8年(2026年)分の所得の見積額を書きます。
収入金額ではなく所得金額であることに注意しましょう。すべての所得を合計した金額を記入します。収入が給与だけである場合の所得金額は、給与収入から74万円を差し引いた金額です。仮に、給与収入が169万円であれば所得金額は、95万円ということになります。
⑧ 配偶者が日本以外の国に住んでいる場合には、「○」を書きます。
⑩ 配偶者の住所を書きます。令和8年中に引っ越し予定がある場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
⑪ 令和8年(2026年)中に異動があった場合に記入します。異動がなければ、空欄でOKです。
(3)親族:源泉控除対象親族
源泉控除対象親族とは
この欄には、親族が「源泉控除対象親族」に該当する場合だけ、記入します。
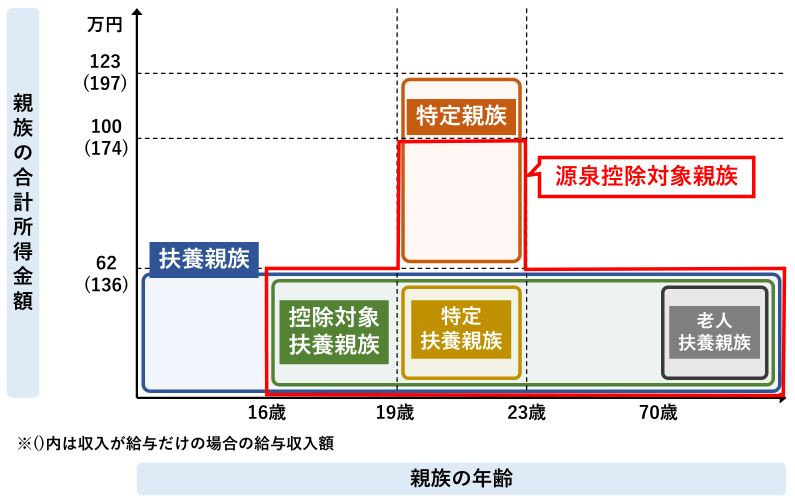
「源泉対象扶養親族」とは、令和8年分(2026年分)から、新たに登場したもので、次の条件に該当する親族(子ども、親など)をいいます。
- 配偶者以外。
- 給与所得者と生計を共にしている。
- 合計所得金額の見積額が100万円(給与収入だけなら174万円)以下である。
- 誕生日が平成23年1月1日以前(16歳以上)である。
- 青色事業専従者として給与が支払われていないこと、および、白色事業専従者でないこと。
非常にややこしいため、図を掲載します。図中、赤く囲った部分です。
16歳未満の子どもは控除対象扶養親族ではありませんので、ここには記入しません。
「特定扶養親族」と「特定親族」は別なので要注意!
大学生の年齢にあたる19歳以上23歳未満の親族(子ども)については、所得62万円(年収136万円)を超えた場合でも、所得123万円(年収197万円)以下であれば、「特定親族」に該当し、「特定親族特別控除」を受けられます。
従来からある「特定扶養親族」と、新たにできた「特定親族」は、まったく別物ですので、間違えないようにご注意ください。間違えると、最悪の場合、控除をまったく受けられなくなる可能性もあります。
なお、「特定親族」に該当する場合は、この欄だけではなく、別紙「特定親族特別控除申告書」にも記入が必要です。
非常にややこしいため、違いを記載しておきます。
(もはや、混乱させるために作ったとしか思えない、ネーミングですね・・・)
| 対象の家族 | 親族の年齢 | 対象の控除 | 年収条件 (所得条件) |
|---|---|---|---|
| 扶養親族 | 全年齢 | (16歳未満は 控除なし) |
136万円以下 (62万円以下) |
| 控除対象扶養親族 | 16歳以上 | 扶養控除 | 136万円以下 (62万円以下) |
| 特定扶養親族 | 19歳~22歳 | 扶養控除 | 136万円以下 (62万円以下) |
| 特定親族 | 19歳~22歳 | 特定親族特別控除 | 136万円超~197万円以下 (62万円超~123万円以下) |
記入方法

① 源泉控除対象親族に該当する親族の氏名とフリガナを書きます。
② 源泉控除対象親族のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ 源泉控除対象親族とあなたとの続柄を書きます。
④ 源泉控除対象親族の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 源泉控除対象親族が70歳以上(昭和32年1月1日以前に生まれた人)である場合、次の条件に該当すれば、「同居老親等」にチェックを入れます。該当しない場合には、「その他」にチェックを入れます。
- その親族が、あなたか配偶者の両親、祖父母である。
- 同居(※)をしている。
※病気療養のために入院している場合には同居として認められますが、老人ホームへ入所している場合には同居とは認められません。
ただし、別居であっても仕送りをしている場合などは控除対象扶養親族とすることができます。
⑥ 源泉控除対象親族が19歳以上23歳未満(平成16年1月2日から平成20年1月1日までに生まれた人で)ある場合、次のどちらかにチェックを入れます。
- 所得の見込額が62万円(給与収入136万円)以下:「特定扶養親族」
- 所得の見込額が62万円(給与収入136万円)超~123万円(給与収入197万円)以下:「特定親族」
仮に、記入した内容と変わった場合は、年明けに確定申告を行います。
⑦ 源泉控除対象親族の令和8年(2026年)分の所得の見積額を書きます。
⑧ 源泉控除対象親族が外国に住んでいる場合にチェックします。
16歳以上30歳未満、または70歳以上のときは、その欄にチェックします。
30歳以上70歳未満のときは、「留学」「障害者」「38万円以上の支払」の該当する箇所にチェックします。どれにも該当しない場合には、扶養控除、または、特定親族特別控除の対象になりません。
⑨ 仕送りをしているなどの理由により別居親族を書く場合には、令和8年(2026年)中の送金合計額を書きます。
⑩ 源泉控除対象親族の住所を書きます。令和8年中に引っ越し予定がある場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
ひとつ上の欄に書いた扶養親族と同じ場合は「同上」で大丈夫です。
⑪ 令和8年(2026年)中に異動があった場合に記入します。異動がなければ、空欄でOKです。
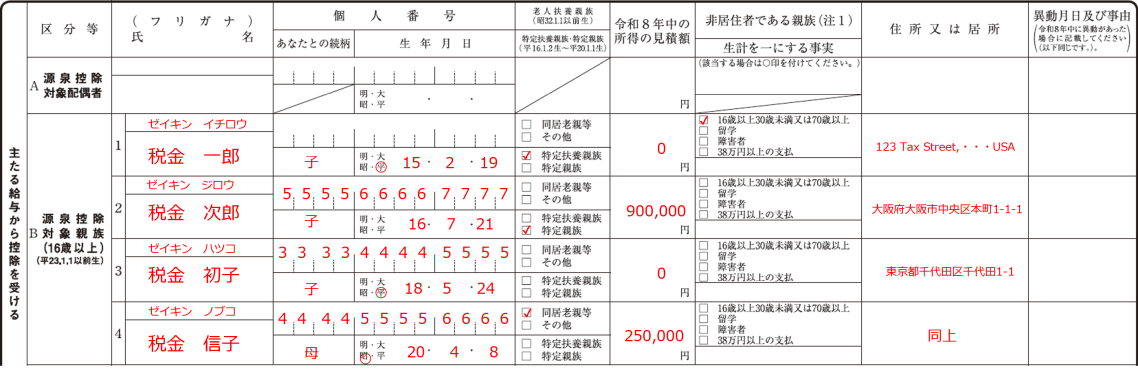
実は、民法143条を適用すると、誕生日の前日の午後12時に1歳年齢が加算されることになっています。つまり、平成20年1月1日生まれの人は、年齢を判定する令和8年12月31日時点において満19歳となります。
(4)障害者、寡婦、ひとり親、勤労学生

① あなた自身、または、同一生計配偶者と扶養親族に障害者がいる場合には、チェックを入れます。
「同一生計配偶者」とは、あなたと生計を共にしていて、年間の合計所得金額が62万円以下(給与収入136万円以下)の配偶者のことです。
② 障害者があなた本人である場合には、該当する欄にチェックマークを書きます。
特別障害者とは重度の障害がある人をいいます。
③ 障害者が同一生計配偶者である場合には、該当する欄にチェックマークを書きます。
同居特別障害者とは、同居しており障害も重度である人をいいます。
④ 障害者が扶養親族である場合には、該当する欄にチェックマークを書きます。かっこ書きにはその人数を書きます。
⑤ あなたが、寡婦、ひとり親、または、勤労学生である場合には、該当するところにチェックマークを書きます。
⑥ 障害者の人の詳しい情報を書きます。勤務先によっては障害者手帳などのコピーの提出を要求される場合があります。
- 氏名
- 障害の程度
- 手帳などの種類と交付された年月日
⑦ 令和8年(2026年)中に異動があった場合に記入します。異動がなければ、空欄でOKです。
記入例
(5)他の所得者が控除を受ける扶養親族等

この欄は、たとえば、夫婦共働きで子どもの扶養を配偶者にする場合に記入します。
ただし、年末調整の計算には直接関係ないため一般的には空欄で提出することが多いです。勤務先の指示に従ってください。
(6)16歳未満の扶養親族

ここは所得税計算には関係ありませんが、住民税計算のために記入する必要があります。
16歳未満の子どもの情報を記入します。
16歳未満の扶養親族の場合、所得税・住民税では扶養控除を受けられませんが、各種の給付金などの判定に利用されます。漏れがあると、市区町村からの独自の給付などを受けられず、損をすることもありますので、ご注意ください。
① 16歳未満(平成23年1月2日以後に生まれた人)の子どもの氏名とフリガナを書きます。
② 子どものマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ あなたとの続柄を書きます。通常、あなた自身の子どもですので、「子」と書きます。
④ 子どもの誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 子どもの住所を書きます。令和8年中に引っ越し予定がある場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
ひとつ上の欄に書いた子どもと同じ場合は「同上」で大丈夫です。
⑥ 子どもが外国に住んでいる場合には、「○」を書きます。
⑦ 子どもの令和8年(2026年)分の所得の見積額を書きます。
⑧ 令和8年(2026年)中に異動があった場合に記入します。異動がなければ、空欄でOKです。
記入例
(7)退職手当をもらった配偶者・扶養親族

配偶者や扶養親族に、令和8年に退職して退職手当をもらった人がいる場合のみ記入します。
配偶者や扶養親族が、退職金をもらったが、それ以外に収入がない場合、ここに記入しないと、住民税上の扶養にならなくなる可能性がありますので、ご注意ください。
① 退職手当をもらった配偶者や扶養親族の氏名とフリガナを書きます。
② 配偶者・扶養親族のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ あなたとの続柄を書きます。
④ 配偶者・扶養親族の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 配偶者・扶養親族の住所を書きます。令和8年中に引っ越し予定がある場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
⑥ 配偶者・扶養親族が外国に住んでいる場合には、該当する箇所にチェックを入れます。どれにも該当しない場合には、控除の対象になりません。
⑦ 配偶者・扶養親族の令和8年(2026年)分の所得の見積額を書きます。ここに記入する所得は、退職所得を除いた所得の見積額です。
⑧ 配偶者・扶養親族が障害者である場合は該当する区分にチェックを入れます。
⑨ 令和8年(2026年)中に異動があった場合に記入します。異動がなければ、空欄でOKです。
⑩ あなたが、寡婦、または、ひとり親の場合は、該当する欄をチェックします。ここだけは、配偶者・扶養家族ではなく、あなた自身の情報であることにご注意ください。

書類ダウンロード
本記事で解説した「令和8年分 給与所得者の扶養控除等(異動)申告書」は、国税庁のウェブサイトから入手することができます。

CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を10年以上担当。
税金やお金に関することが大好きで、関連記事を2000本以上、執筆・監修。
エンジニアでもあり、賞与計算ツールなど各種ツールも開発。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」