【2026年版】給与所得・配偶者(特別)控除計算ツール(年末調整の申告書用)
給与の年収から給与所得および配偶者(特別)控除を計算するツールです。[続きを読む]
年末調整の基礎控除申告書を記入するのは、10月下旬~11月にかけてです。まだ、収入金額(年収)がわかりませんが、どう記入すればよいのでしょうか?
基礎控除申告書の収入金額がわからないときの記入方法について、わかりやすく解説します。
目次
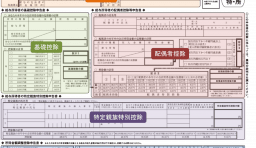
こちらが、「給与所得者の基礎控除申告書」です。
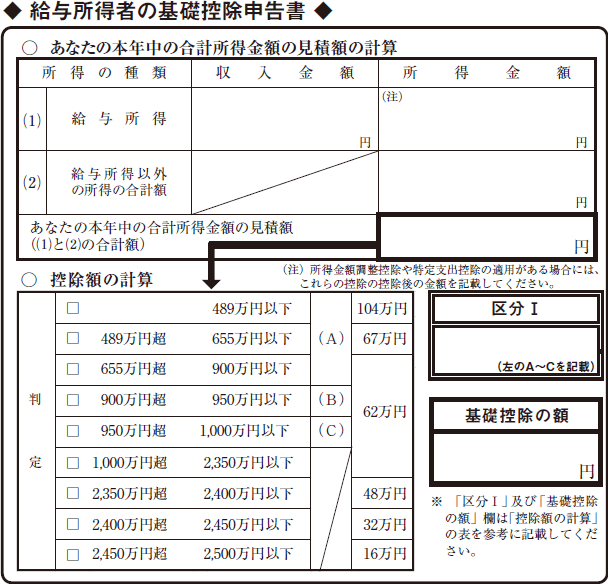
よく見ると、上のほうに「あなたの本年中の合計所得金額の見積額の計算」と記載されていますよね。
つまり、正確な金額でなく、見積額(予想する金額)を記入すれば良いのです。
もし、年収が660万円になりそうだと思ったら、このように記入します。
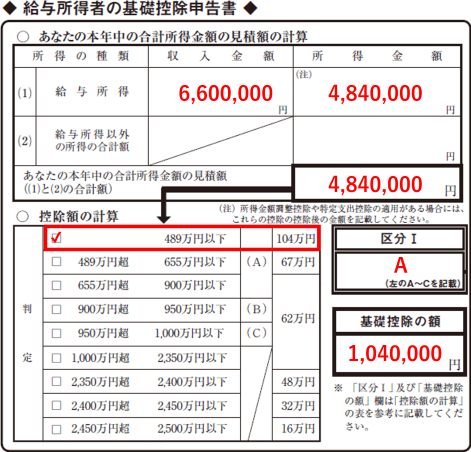
ざっくりで良いですので、収入金額は万円単位で大丈夫です。
所得金額の欄は、給与所得の金額を計算して記入します。計算方法は「給与所得の計算」ご覧ください。
自動計算ツールもありますので、ご自由にご利用ください。
収入金額は「見積額」で良いと言われても、どう見積もればいいかわからない、という人に向けて、いくつか方法を紹介します。
給与明細によってフォーマットは違いますが、こちらのように「本年累計」欄がある場合は、ここを参照します。
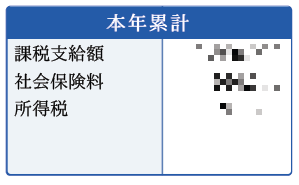
「課税支給額」とは、所得税が課税される分の支給額という意味です。通勤手当(交通費)は含まれていません。ここの金額を、12月分まで予測すれば大丈夫です。
年末調整の基礎控除申告書を記入するのは、だいたい10月下旬から11月ですから、10月分の給与明細を参照すれば、10月分までの給料が記載されています。
もし、夏の賞与(ボーナス)支給がなければ、単純に10で割って、1ヶ月当たりの金額を計算し、それに12をかければ大丈夫です。
たとえば、10月分の給与明細の課税支給額に360万円と記載されていたら、このような計算をします。
もし、夏の賞与(ボーナス)支給がされていれば、その金額を引いたうえで、10で割って、1ヶ月当たりの金額を計算し、それに12をかけます。あと、冬のボーナスもあると予想して、足します。
たとえば、10月分の給与明細の課税支給額に360万円と記載されていて、夏の賞与(ボーナス)が60万円だったら、このような計算をします。
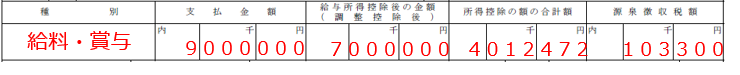
昨年から同じ会社で勤務していて、大幅な昇給や減給がなく、だいたい同じ年収が予想されるのであれば、昨年の収入金額(年収)から見積もります。
昨年の源泉徴収票の「支払金額」欄に、給与・賞与の合計額が記載されていますので、ここを参照して、収入金額とします。
10月分までの給料は支給されていたら、あと足りないのは、11月分・12月分の給与と、冬の賞与(ボーナス)です。
11月分・12月分の給与は、10月分と同じとして見積もります。
冬の賞与(ボーナス)は、難しいところですが、もし、今年の夏の賞与(ボーナス)や、昨年に冬の賞与(ボーナス)が支給されていたら、その金額を参考にします。
細かい計算は苦手、という方は、とっておきの手段として、10月分までの金額をとりあえず記入しておく方法もあります。しかも、適当に、万円単位で大丈夫です。
そんなのでいいの?と思うかもしれませんが、どんな方法をとるにしても、結局、正確ではないのですから、明らかに変な金額でない限りは大丈夫です。
収入金額の見積額は、あくまでも見積額です。誰も正確な金額はわかりませんので、間違っていても、大丈夫です。
最終的に、12月分の最後の給料が支給された時点で、会社のほうで計算して、修正します。
最後の支払が賞与(ボーナス)の場合は、その賞与(ボーナス)が支給された時点で、会社が修正します。
給与所得の欄のすぐ下に「給与所得以外の所得の合計額」という欄がありますね。
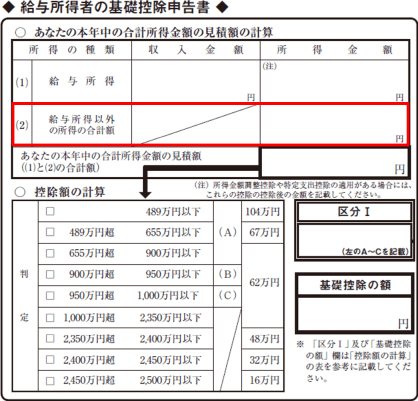
こちらは、副業の収入(所得)や、公的年金の収入(所得)、自宅や株式の売却収入などを記入します(特定口座「源泉徴収あり」の場合は、記入不要です)。
これらの金額も、基礎控除申告書を記入する時点では、確定しておらず、金額が正確にわかりませんので、見積額で記入します。
年金であれば、「公的年金等の源泉徴収票」や「年金振込通知書」などに記載されていますので、それを参考にすればよいでしょう。
自宅の売却であれば、購入する際にかかった費用と、売却する際にかかった費用を引いたうえで、所得を計算するのですが、厳密に計算するのは確定申告のときですので、年末調整の時点では、非常にざっくりと見積もれば大丈夫です。
株式の売却であれば、いくらの利益かわかるはずですので、それを記入します。
掛け持ちで、複数の会社で働いている人は、年末調整はどこかの一つの会社でしかできません。
通常は、メインの本業の会社で、年末調整を行います。その年末調整をする会社から支給された給料・賞与の分だけ合計して、収入金額に記入します。
それ以外の、副業をしている会社から支給された給与の金額は、足して記入はしません。他の会社の分は年末調整ではできませんので、翌年に確定申告をします。
ただし、以前に勤めていた会社をすでに退職していて、年末までに、その会社から給与をもらう予定がない場合には、その給与を合算して年末調整をすることもできます。

見積額(予想する金額)を記入します。
申告書にも「あなたの本年中の合計所得金額の見積額の計算」と書かれており、正確な金額でなくても大丈夫です。
収入金額は、万円単位のざっくりした金額で構いません。例えば、年収が660万円になりそうなら、660万円と記入します。
所得金額の欄は、給与所得の金額を計算して記入します。自動計算ツールもあります。
主な方法は次のとおりです。
「課税支給額」を参照します。これは所得税が課税される分の支給額で、通勤手当(交通費)は含まれていません。
夏の賞与がなければ、10月分までの金額を10で割って1か月分を出し、12をかけます(例:360万円÷10×12=432万円)。
夏の賞与がある場合は、賞与を引いたうえで同様に計算し、夏と冬の賞与を足します(例:(360万円-60万円)÷10×12=360万円。夏と冬の賞与60万円ずつを足して、合計480万円)。
昨年と同じ会社で、年収が同程度なら、「支払金額」欄の金額を使います。
冬の賞与は、今年の夏や昨年の冬の賞与を参考にします。
万円単位で大丈夫です。明らかに変な金額でなければ問題ありません。
間違っていても大丈夫です。誰も正確な金額はわからないためです。
最終的に、12月分の最後の給料が支給された時点で、会社のほうで計算して修正します。
最後の支払いが賞与(ボーナス)の場合は、その賞与が支給された時点で、会社が修正します。
年末調整を行う勤務先(通常はメインの本業の会社)から支給された、給料・賞与だけを合計して記入します。
副業をしている会社から支給された給与は、足して記入しません。他の会社の分は、翌年に確定申告をします。
ただし、すでに退職していて、年末までにその会社から給与をもらう予定がない場合は、その給与を合算して年末調整をすることもできます。
「給与所得以外の所得の合計額」の欄に、見積額で記入します。
副業の収入(所得)、公的年金の収入(所得)、自宅や株式の売却収入などが対象です。
年金は、「公的年金等の源泉徴収票」や「年金振込通知書」を参考にします。株式の売却は、いくらの利益かを記入します。
自宅の売却は、厳密な計算は確定申告のときに行うため、年末調整の時点では、非常にざっくりとした見積もりで大丈夫です。
特定口座の「源泉徴収あり」の場合は、記入不要です。