年末調整を間違えた時の訂正・修正の仕方を徹底解説
年末調整の書類を書き間違えた時、書類の提出後に内容の誤りに気付いた時、どうやって訂正・修正すればいいのか具体的お伝え…[続きを読む]
この記事では、年末調整書類に記入する自分や家族の収入について、計算のルールなどをわかりやすく解説します。
目次
年末調整の書類には、今年1年の収入を記入する欄があります。配偶者や扶養親族がいる場合は、自分自身の収入だけでなく、家族の収入の記入も必要です。
年末調整では、通常、次の3つの書類を勤務先に提出しますが、収入や所得の記載が必要なのはこのうち①と②の書類です
また、配偶者控除や扶養控除の対象になるかどうかを判断するうえでも収入や所得の計算が必要になります。
たとえば、ご自身の所得が1,000万円以下であれば、配偶者の収入に応じて、次のどちらかの控除が受けられますが、ここでも年間の収入がいくらになるのかを計算する必要があります。
| 配偶者の所得 (給与収入) |
受けられる控除 |
|---|---|
| 所得:62万円以下 (給与収入136万円以下) |
配偶者控除 |
| 所得:62万円超133万円以下 (給与収入136万円超207万円以下) |
配偶者特別控除 |
年末調整書類には1年間の収入・所得の合計を記入します。
令和8年の年末調整では、令和8年1月から12月までの間の収入(所得)、給料で言えば、1/1から12/31までの間に支払われる給与や賞与を合計して記入します。
ですが、年末調整は通常10月から11月頃に行われるため、12月の給与・賞与の正確な金額についてはまだ分からないという人が多いでしょう。
このように、「年内に支給予定だけどまだ金額が分からない給与・賞与」の金額は、見積もり額でかまいません。
給与については、例えば、10月や11月の給与明細を参考に12月の収入を見積もって計算するなど、おおよその金額で問題ありません。
給与所得以外の所得や配偶者、扶養親族の所得についても同様に、年内に得る所得の見積額を計算することになります。
なお、12月分の給与であっても支払日が翌年1月という場合は今年の年末調整では収入に含めません。あくまで、今年のうちに得る収入が今年の年末調整の対象という事になります。
ただし、12月に支払われるべき給与にもかかわらず、未払の給与は、年末調整の対象に含まれます。
年末調整時に12月の収入が分からない時は、見積もりの金額で計算する旨をお伝えしました。
では、見積もりで記入した金額が、後になってみたら実際の12月の収入と大きくずれていた場合はどうすればよいでしょうか。
会社員の給与は毎月そう変動するわけではありませんから、見積額で計算しても大きなずれが発生することは少ないとは思いますし、多少のずれがある分には問題ありません。
対応が必要になるのは、主に各種控除の所得判定に変更がある場合です。
例えば、配偶者の所得が133万円以下に収まると見積もっていたのに、実際には年末の収入が思ったよりも多かった……という場合、配偶者特別控除を受けられなくなりますので、この場合は年末調整書類の再提出か、間に合わなければ確定申告で申請を修正する必要があります。
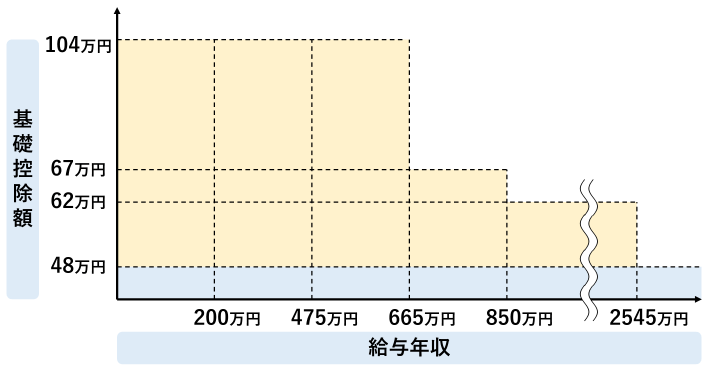
2026年も、年収に応じて基礎控除額が変わります。年収665万円、850万円が境目となります。
2026年最後の給料が支払われるのは、たいていの会社では、12月20日から12月25日にかけてですが、すでに年末年始休暇ギリギリです。
それから従業員に修正のうえ再提出を依頼しても、年内は間に合いません。年明けも三連休などあって営業日が少なく、1月31日の税務署への提出期限までは、かなりタイトなスケジュールです。
そこで、最後の給料が支給された時点で、会社側で、年収と基礎控除額の修正を行います。ただ、年末調整書類は、本人が自身で記入することが前提ですので、修正案を提示され確認だけして提出することになるかもしれません。
年末調整で提出する3つの書類のうち、収入や所得の記載が必要なのは、次の2つです。
①給与所得者の扶養控除等(異動)申告書
配偶者(源泉控除対象配偶者)や、控除対象扶養親族の所得を記入します。
②給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書
自分の収入・所得を記入します。
見積額で記入します。
年末調整は通常10月〜11月頃に行われるため、12月の給与・賞与の正確な金額は分からない人が多く、おおよその金額で問題ありません。
給与については、10月や11月の給与明細を参考に、12月の収入を見積もって計算します。
給与所得以外の所得や、配偶者・扶養親族の所得についても同様に、年内に得る所得を見積額で計算します。
含めません。12月分の給与であっても、決められた支払日が翌年1月の場合は、今年の年末調整の収入には含めません。
あくまで、今年のうちに得る収入が、今年の年末調整の対象になります。
ただし、12月に支払われるべきにもかかわらず、未払の給与は、年末調整の対象に含まれます。
多少のずれであれば、問題ありません。
対応が必要になるのは、主に各種控除の所得判定が変わる場合です。
例えば、配偶者の所得が133万円以下に収まると見積もっていたのに、実際には年末の収入が思ったより多く、133万円を超えた場合は、配偶者特別控除を受けられなくなります。
この場合は、年末調整書類の再提出が必要です。間に合わなければ、確定申告で修正します。
会社が行ってくれます。
2026年最後の給料は、たいていの会社で12月20日〜25日に支払われますが、すでに年末年始休暇ギリギリです。それから従業員に修正のうえ再提出を依頼しても、年内には間に合いません。1月31日の税務署への提出期限までも、かなりタイトなスケジュールです。
そこで、最後の給料が支給された時点で、会社側で年収と基礎控除額の修正を行います。
年末調整書類は本人が記入するのが前提のため、修正案を提示され、確認だけして提出することになるかもしれません。
なお、2026年は、年収665万円と850万円が、基礎控除額が変わる境目です。