【令和8年分】年金収入がある場合の年末調整|基礎控除申告書の記入例
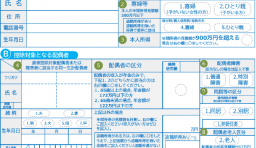
年金と給与の両方をもらっている人の年末調整。基礎控除申告書の「給与所得以外の所得の合計額」に記入する公的年金等に係る…[続きを読む]
会社員・公務員なら年末調整、個人事業主・自営業なら確定申告を行いますが、年金受給者の場合は、どちらを行うのでしょうか?
この記事では、年金受給者は、年末調整と確定申告のどちらが必要なのか? ケースごとに解説していきます。
目次
年金受給者の方(年金生活者)は、以下の3つのパターンによって税金の手続きが変わります。
それぞれのパターンでの、年末調整と確定申告について、整理すると、次のようになります。
| ケース | 年末調整 | 確定申告 |
|---|---|---|
| 年金のみ | できない | 年金が400万円以下なら不要 (400万円超は必要) |
| 年金+給与 (パート含む) |
給与は勤務先で受ける | 給与所得が20万円超なら必要 20万円以下で年金400万円以下なら不要 |
| 年金+賃貸収入・ 個人年金など |
できない | その所得が20万円超なら必要 20万円以下で年金400万円以下なら不要 |
確定申告が不要な場合でも、税金の還付を受けたいときは、確定申告が必要です。
それぞれのパターンを詳しく説明していきます。
年末調整は「年末時点で会社に勤務している人」しか行うことができないため、収入が年金のみの方は年末調整はできません。
年金の税金は、年金が支払われるときに源泉徴収されています。確定申告が必要かどうかは、次の章で解説する条件で判断します。年金が400万円以下で、ほかに所得がなければ、確定申告は不要です。
年の途中まで会社勤めをしていて、年末時点で勤務先がない方は、その給与について年末調整を受けていません。給与所得が20万円を超える場合は、年金があるため、確定申告が必要です。その場合、年の途中までに生じた給与収入についても確定申告書に記載します。
年金の支給を受けながら会社に勤務していたり、アルバイトをしている方についてです。
給与は、勤務先で年末調整(10月~12月頃)を受けます。
年金は、年末調整の対象にはなりません。確定申告が必要かどうかは、給与所得が20万円を超えるかどうかで決まります。
年金の支給を受けながら会社に勤務していたりアルバイトをしている方(年金と給与所得がある場合の年末調整)は上記2つと対応が異なります。簡単に言うと以下の2つのステップが必要です。
給与所得は、給与収入から給与所得控除を引いた金額です。令和8年分では、給与収入が94万円以下なら、給与所得は20万円以下になります(給与収入-74万円)。
確定申告をする場合は、年末調整後に勤務先が発行する「源泉徴収票」が必要です。勤務先から源泉徴収票が発行されなかった場合には、担当者に請求しましょう。
また、確定申告をすると、年末調整では受けられない所得金額調整控除(最大10万円)を受けられます。
年末調整のときに、基礎控除申告書へ年金を記入する方法は、次の記事で解説しています。
年金収入以外に、例えばマンションの賃貸収入や事業による収入、株式譲渡益等が生じている方は、全ての収入についてまとめて確定申告で処理をします。
ただし、すべての収入に対する所得が20万円以下である場合は、確定申告は不要です。
年金受給者で確定申告が不要なケースについて、さらに詳しく解説します。
公的年金等の全部が源泉徴収の対象となっている場合に、以下の2つの条件をいずれも満たすときは「確定申告不要制度」に該当するため、確定申告は不要です。
一つ目の条件である「公的年金の年間収入額」は日本年金機構などから送付される「公的年金等の源泉徴収票」に記載されています。公的年金の年間収入額は源泉徴収票の「支払金額」欄に記載されている金額が、そのままあなたのその年の年金収入となります。
続いて二つ目の条件は、公的年金等に係る雑所得以外の所得金額が20万円以下であることです。給与所得、個人年金などの雑所得、配当所得、不動産所得、一時所得などの所得金額(収入ではなく所得)の合計で判断します。
給与所得には、パートやアルバイトの給与も含まれます。給与所得は、給与等の収入金額から給与所得控除を引いた金額です。
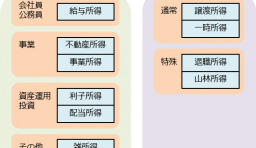
確定申告では収入の種類ごとに所得の種類が区分されています。よくあるものだと以下のように、細かく所得の種類が分けられます。
同様に所得金額の計算方法も所得ごとに異なります。所得の種類と計算方法については以下の記事で詳しく解説していますので、該当する方は参考にしてください。
令和8年分では、給与収入が74万円を超え219万円以下の場合、給与所得は「給与収入-74万円」です。給与所得が20万円以下になるのは、給与収入が94万円以下の場合です。
| 給与収入 | 給与所得 | 確定申告 |
|---|---|---|
| 80万円 | 6万円 | 不要 (年金400万円以下) |
| 94万円 | 20万円 | 不要 (年金400万円以下) |
| 100万円 | 26万円 | 必要 |
| 150万円 | 76万円 | 必要 |
給与以外にも所得がある場合は、それらの所得金額も合計して、20万円以下かどうかを判断します。
確定申告不要制度は、所得税の制度です。公的年金等以外の所得があり、その所得金額が20万円以下で所得税の確定申告が不要な場合でも、住民税の申告が必要な場合があります。詳しくは、お住まいの市区町村に確認してください。
確定申告不要制度に該当する方も、確定申告を行った方がいいケースがあります。具体的には下記に該当する方です。
ここで、「自分の税金が還付の対象になるのか、よくわからない」という人が多いかもしれません。
所得税が還付となるのは、年金やその他の収入から所得税が源泉徴収されていることが前提となります。そのうえで、還付になる可能性が高いのは以下のようなケースです。
上記に該当する方は確定申告で医療費控除や住宅借入金等特別控除、雑損控除、寄付金控除が受けられるため、所得税が還付になる可能性が高いと言えます。自分では判断できないという方は税務署に問い合わせるか、税理士に相談するなどしてみましょう。
また、株取引で譲渡損失が生じている方も確定申告をした方が得になります。上場株式の譲渡損失がある場合、確定申告で配当所得と損益通算をすることができます。また、損益通算をしても控除しきれない金額が生じた場合には、その損失を3年間繰り越すことが可能です。
令和8年度税制改正で、所得税の基礎控除が見直されました(原則、令和8年12月1日施行)。年金から多く引かれた税金は、原則として、公的年金等の支払者から還付されます。ただし、扶養親族等の所得要件の引き上げにより、新たに扶養親族等に該当する親族について扶養控除等を受ける場合などは、確定申告が必要です。
年金受給者(年金生活者)の方は確定申告に慣れていない方も多いと思いますので、必要書類や方法を知っておく必要があります。
ただし「年金収入のみ」「年金収入以外にも収入がある」「利用できる控除がある」等、必要書類や確定申告のやり方はケースバイケースで異なります。様々なケースごとに必要な情報は下記の記事で詳しく解説していますので参考にしてください。
多くの年金受給者の方が年末調整の際に疑問に思うポイントを以下にまとめました。
年金収入そのものは、年末調整の対象外です。年金の税金は、年金が支払われるときに源泉徴収されます。確定申告が必要かどうかは、2章の条件で判断します。
年金収入以外に給与収入がある方は、給与収入部分のみが年末調整の対象となります。各種控除が利用できる方は、その控除を利用するのに必要な書類を添付する必要があります。
なお、受け取った年金に関する情報そのものは年末調整書類に記載する必要はありませんが、公的年金の所得(収入ではなく、公的年金等に係る雑所得)だけ、基礎控除申告書の「給与所得以外の所得の合計額」欄に記載が必要です。
[例]給与年収200万円、年金収入130万円(雑所得20万円)、年齢65歳以上のケース
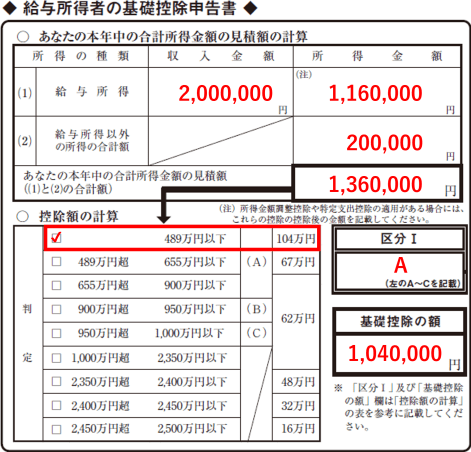
給与と年金の両方がある場合の計算や記入例は、次の記事で解説しています。
年金から天引きされた介護保険料は、年金の源泉徴収税額の計算に反映されています。
年金収入については年末調整はできないため、確定申告をする場合は、「公的年金等の源泉徴収票」に記載された社会保険料の金額を、社会保険料控除として申告します。
年金受給者の方で配偶者がいたり、孫と同居している場合など「年末調整で扶養家族に該当するのでは?」と迷うケースもあるかもしれません。繰り返しになりますが、年金収入については年末調整できません。年金から源泉徴収される税額を減らしたい場合は、「公的年金等の受給者の扶養親族等申告書」を提出すると、配偶者控除や扶養控除が源泉徴収に反映されます。
扶養親族等申告書を提出しなかった場合や、年金の源泉徴収で控除されなかった場合は、確定申告で配偶者控除や扶養控除を利用します。
なお、年金収入だけでなく給与収入もある方は、勤務先の年末調整で配偶者控除や扶養控除を利用することができます。
配偶者や孫と同一生計で、生活費を負担している方は確定申告書第一表の「配偶者控除」「扶養控除」欄に控除額を記載するとともに、確定申告書第二表に配偶者や扶養親族の情報を記載することでこれらの控除を受けることができます。
年金収入のみの方は年末調整を行うことができません。したがって年末調整での添付書類は必要ありません。
扶養控除を利用する場合は確定申告を行う必要がありますが、扶養家族が国内に居住している場合は添付書類は必要ありません。扶養家族に70歳以上の方がいる場合等も、その年齢を証明するような書類の添付は必要ないこととされています。
年金は年末調整の対象外です。年金の税金は、年金が支払われるときに源泉徴収されます。
年金が400万円以下で、年金以外の所得が20万円以下なら、確定申告は不要です。年金以外の所得には、給与所得も含まれます。
年金受給者でも、社員・パート・アルバイトなどで給与をもらっている場合は、勤務している会社で年末調整を行います。
には、確定申告が必要になります。
給与所得が20万円を超えるかどうかで決まります。令和8年分では、パートの給与収入が94万円を超えると、給与所得が20万円を超えます。この場合は、年金が400万円以下でも、確定申告が必要です。
給与収入が94万円以下で、年金が400万円以下なら、確定申告は不要です。ただし、税金の還付を受けたい場合は、確定申告をします。
年金と給与の両方がある場合の所得金額調整控除(最大10万円)は、年末調整では受けられません。受けるには、確定申告が必要です。
ただし、基礎控除申告書の合計所得金額を見積もるときは、この控除を引いた金額で計算します。詳しくは、次の記事で解説しています。
年金受給者の方の年末調整・確定申告について、重要ポイントをまとめておきます。
ご自身がどのケースに当てはまるのかを確認したうえで、賢く税金の控除を受けましょう。