特定親族特別控除とは?対象・控除額や書き方をわかりやすく解説【2026年版】
「特定親族特別控除」とは、大学生など、19歳以上22歳以下の親族の年収が197万円以下の場合に、受けられる控除です。…[続きを読む]
2025年、新たな年収の壁として「年収188万円の壁」ができました。2026年(令和8年分)からは、この壁は「年収197万円の壁」に引き上げられました。年収188万円(2026年は197万円)の壁とはなにか、超えるとどうなってしまうのか、2026年の金額で解説します。
目次
年収188万円の壁は2025年に新たに登場した「年収の壁」です。
定義でいえば、特定親族特別控除の対象になる限度の年収、ということになります。
2026年(令和8年分)からは、給与所得控除の最低額が65万円から74万円に引き上げられたため、限度の年収も188万円から197万円に上がりました。所得でいえば、どちらも123万円で変わりません。
簡単に言えば、あなたの年収を197万円以下に抑えることで、あなたを養う親族(親など)の税金負担を軽くできる可能性があるということですね。
「特定親族特別控除」は主に、大学生の子供を持つ親が利用する控除で、前述の通り、この控除を利用することで税金を安くすることが可能になります。
この控除を利用できるのは、「特定親族」がいる人。
そして特定親族とは、2026年は以下の条件を満たす人です。
子どものアルバイト収入が136万円(2024年までは103万円、2025年は123万円)を超えると、親は扶養控除が適用できなくなり、大きな負担でした。
しかし2025年からは、特定の年齢に限り、子供の年収が扶養控除の限度をこえても、扶養控除に代わって特定親族特別控除を利用できるようになり、親の税負担が軽減されるようになったのです。
ざっくりと特定親族特別控除について説明しましたが、以下の通り、いくつか注意してほしいポイントもあります。
「大学生なら年収197万円までアルバイトしてもオッケー」と思っていると、思わぬ影響があるのです。
まず、前述の通り控除の対象となる「特定親族」とは、19歳以上23歳未満を指します。このため、大学生であっても18歳の人や逆に23歳以上の人は制度の対象外となってしまうのです。
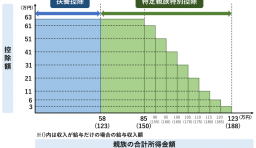
19歳以上23歳未満の場合、扶養控除の控除額は1人につき63万円(所得税)です。
一方、特定親族特別控除の控除額は、1人につき3万~63万円(所得税)となっています。
2026年は年収159万円までは、扶養控除と同額の控除が受けられますが、それを超えると徐々に控除額が下がり、親などの税金負担が重くなっていきますので注意が必要です。
2026年は、あなたの年収が197万円(所得123万円)を超えると、親御さんは扶養控除も特定親族特別控除も利用できなくなり、親御さんが負担する所得税・住民税の金額が増える結果となります。
ただし、前述の通り、特定親族特別控除の控除額は年収によって段階的に設定されています。
以下の表のとおり、2026年は年収194万円超~197万円以下の場合の控除額は、所得税・住民税ともに3万円です。
「197万円ギリギリに抑えたケース」と「197万円を超えたケース」の違いは小さく、差額は所得税・住民税を合わせても年間1万円に満たない家庭がほとんどでしょう。
| 特定親族の給与年収 ()内は合計所得金額 |
控除額 | |
|---|---|---|
| 所得税 | 住民税 | |
| 136万円超~159万円以下 (62万円超~85万円以下) |
63万円 | 45万円 |
| 159万円超~164万円以下 (85万円超~90万円以下) |
61万円 | 45万円 |
| 164万円超~169万円以下 (90万円超~95万円以下) |
51万円 | 45万円 |
| 169万円超~174万円以下 (95万円超~100万円以下) |
41万円 | 41万円 |
| 174万円超~179万円以下 (100万円超~105万円以下) |
31万円 | 31万円 |
| 179万円超~184万円以下 (105万円超~110万円以下) |
21万円 | 21万円 |
| 184万円超~189万円以下 (110万円超~115万円以下) |
11万円 | 11万円 |
| 189万円超~194万円以下 (115万円超~120万円以下) |
6万円 | 6万円 |
| 194万円超~197万円以下 (120万円超~123万円以下) |
3万円 | 3万円 |
| 197万円超~ (123万円超~) |
0円 | 0円 |
住民税の控除額は、2026年の所得に対してかかる2027年(令和9年)の支払いから、この表の年収で適用されます。
大学生で年収の調整を気にしている場合、年収197万円の壁よりも、扶養控除と同額の控除を受けられる年収159万円のラインが重要と言えそうです。
社会保険料の面では、大学生(19歳~22歳)は年収150万円までは親の扶養に入れるようになったため、150万円の壁の存在も大きいと言えるでしょう。こちらは2026年も150万円のままです。
2026年(令和8年分)からは、年収197万円の壁に変わりました。給与所得控除の最低額が65万円から74万円に引き上げられたためです。所得でいえば、どちらも123万円で変わりません。
親などが特定親族特別控除を受けられなくなります。ただし、年収194万円超~197万円以下の控除額は3万円なので、197万円を少し超えても、親の税金の増え方は年間1万円に満たない家庭がほとんどです。
年収159万円までです。年収136万円までは扶養控除、136万円を超えると特定親族特別控除になりますが、159万円までは扶養控除と同じ63万円(所得税)が控除されます。
その年の12月31日時点で19歳以上23歳未満の親族です。大学生でも18歳や23歳以上の人は対象外です。
19歳~22歳の人は、2025年10月1日から年収150万円未満まで親の社会保険の扶養に入れるようになりました。税金の年収の壁とは別の基準なので注意しましょう。