年収103万円・136万円・178万円を超えたらいくら払う? 計算方法は?【2026年最新版】
年収103万円を超えたらいくら払う?2026年(令和8年分)は所得税がかからない年収が178万円、親等の扶養に入れる…[続きを読む]

アルバイトの収入を年103万円以内に抑えるように親に言われている、あるいは子供にお願いしている人は多いでしょう。
では、子供の年収が103万円をこえたら親にはどんな影響があるのでしょうか。金額にするとどのくらい負担が増えることになるのでしょうか。2026年(令和8年分)の金額で解説します。
目次
2024年まで、パートやアルバイトの年収が103万円をこえたとき、
など大きな影響があり、「103万円の壁」という言葉が使われていました。
特に、子が親の扶養(税制上の扶養)から外れると、家計への打撃が大きいため、アルバイト収入が年間103万円を超えないよう事前に取り決めをしている親子も多かったことでしょう。
しかし、年収の壁は2025年に引き上げられ、2026年(令和8年分)はさらに以下のように引き上げられました。
このため、2026年は、子の年収が103万円をこえても、136万円以下であれば扶養控除の対象から外れることはなく、親の税負担等が増える心配はありません。
前述の通り、パートやアルバイトの年収が136万円を超えると、親等の税金上の扶養から外れます。
それによって、親はいくら払うことになるのでしょうか?
子供のアルバイトの収入が年間136万円を超えると、親は「扶養控除」を利用できなくなります。
「扶養控除」とは、家族を養っている人の税金の負担を軽くする制度です。
扶養控除では、養っている家族(扶養親族)の人数が多いほど、所得税や住民税が安くなります。
以下は、扶養親族1人につき所得から控除できる金額の一覧です。
| 扶養親族の年齢 | 扶養親族の区分 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|---|
| 0歳~16歳未満 | 年少扶養親族 | 0円 | 0円 |
| 16歳以上~19歳未満 | 一般扶養親族 | 38万円 | 33万円 |
| 19歳以上~23歳未満 | 特定扶養親族 | 63万円 | 45万円 |
| 23歳以上~70歳未満 | 一般扶養親族 | 38万円 | 33万円 |
| 70歳以上(同居) | 老人扶養親族 (同居老親等) |
58万円 | 45万円 |
| 70歳以上(その他) | 老人扶養親族 (その他) |
48万円 | 38万円 |
ご覧の通り、年齢によっても控除額が異なりますが、例えば子供が19歳から22歳の大学生であれば、子供が扶養から外れることで、所得税63万円・住民税45万円の扶養控除をうけられなくなります。
子供の年齢が16歳から18歳、あるいは23歳以上であれば、扶養から抜けることで所得税38万円・住民税33万円の扶養控除が受けられなくなり、その分だけ親の税金負担が増えてしまうことになります。
なお、扶養親族の年収条件が136万円(所得62万円)に引き上げられたのは、所得税と住民税の両方です。住民税は、2026年の所得に対してかかる2027年(令和9年)の支払いから適用されます。
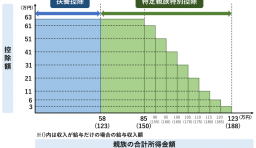
2025年から、「特定親族特別控除」が新設されました。
繰り返しになりますが、子供のアルバイト収入が136万円をこえると「扶養親族」ではなくなり、「扶養控除」も利用できなくなります。
しかし、子供が19歳~22歳の場合、2026年は年収197万円までは「特定親族」として、「特定親族特別控除」の対象となります。
扶養控除とは別の控除ですが、年収159万円までなら扶養控除と同様の控除額(所得税63万円)が適用されます。
年収159万円を超えると控除額は段階的に減少し、年収197万円を超えると0円になります。
やや余談ですが、社会保険の扶養も19歳~22歳に限って年収150万円まで条件が引き上げになりました(2025年10月1日~)。
前章では、子供のアルバイト収入が136万円を超えると親は扶養控除を利用できなくなるというお話をしました。
それでは、それによってどのくらい親の税金が増えてしまうのでしょうか。
先ほど扶養控除の控除額の表を掲載しましたが、子が扶養から外れた時、上記の控除額をそのまま親が支払うという訳ではありません。
所得税や住民税の金額は、「課税される所得」に「税率」をかけて計算します。
「課税される所得」とは、収入から経費(会社員であれば給与所得控除)を引き、さらに基礎控除や扶養控除といった所得控除を差し引いた金額です。
ですので、子供が扶養からはずれることで増える親の税金の金額は、
で計算することができます。
親が年収400万円の会社員の場合、所得税の税率が5%、住民税の税率は10%(地域による)です。
子供が18歳であれば、扶養から抜けた時に増える所得税額は以下の通り。
住民税額は以下の通り。
合計で5万2,000円、税金の負担が増えることになります。
親が年収600万円の会社員の場合、所得税の税率が10%、住民税の税率は10%(地域による)です。
子供が18歳であれば、扶養から抜けた時に増える所得税額は以下の通り。
住民税額は以下の通り。
合計で7万1,000円、税金の負担が増えることになります。
なお、実際には所得税と合わせて復興特別所得税(所得税の2.1%)もかかりますので、増える金額はこれより少し多くなります。
会社によって異なりますが、扶養家族がいる場合に家族手当がでる企業もあります。
名称は下記のように様々ですが、家族を養っている社員の給与に上乗せして支給するものです。
支給の基準は会社によって異なりますが、所得税の配偶者控除・扶養控除の対象となる家族を対象にしているところも多いです。
配偶者控除・扶養控除の対象となる家族の年収は、2024年までは103万円以下、2025年は123万円以下、2026年は136万円以下と引き上げられてきましたが、企業の家族手当の基準が同じように引き上げられるとは限りません。勤務先の規定を確認しましょう。
いずれにしても、家族手当では1人当たり月額5,000円~20,000円程度支給されることが多く、対象から外れると扶養控除同様に大きな影響があるといえます。
今回は、子供のアルバイト収入が親に与える影響について、2026年(令和8年分)の金額で解説しました。
まとめは以下の通りです。
年収136万円を超えると親は扶養控除が利用できず、特定親族特別控除を利用しても年収159万円をこえると控除額が下がってしまいますので、親子間で事前に相談しておくとよいでしょう。
増えません。2026年(令和8年分)は、子供の年収が136万円以下なら、親は扶養控除を受けられます。
「扶養控除の控除額×親の税率」の分だけ親の税金が増えます。例えば親が年収400万円の会社員で子供が18歳の場合、所得税1万9,000円と住民税3万3,000円の合計5万2,000円ほど増えます。
年収159万円までです。年収136万円を超えると扶養控除は受けられませんが、かわりに特定親族特別控除を受けられ、年収159万円までは扶養控除と同じ63万円(所得税)が控除されます。年収159万円を超えると控除額が段階的に減り、年収197万円を超えると0円になります。
はい。扶養親族の年収条件が136万円(所得62万円)に引き上げられたのは、所得税と住民税の両方です。住民税は2027年(令和9年)の支払いから適用されます。
会社によって異なります。家族手当の基準は会社が決めているため、税金の扶養の年収条件が引き上げられても、同じように引き上げられるとは限りません。勤務先の規定を確認しましょう。