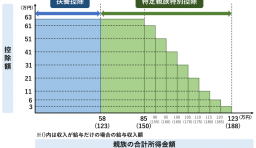
特定親族特別控除・扶養控除の早見表【2026年版】
1.特定親族特別控除の控除額の早見表 特定親族特別控除の金額の早見表です。特定親族特別控除は、令和7年分(2025年…[続きを読む]
親の扶養内で働いている場合でも、年末調整は必要なのでしょうか? また、扶養内で働くアルバイト・学生は年末調整の書類にはどのように記入すればよいのか、わかりやすく解説します。
目次
年末調整は、「所得税」という税金を精算するための手続きで、会社員だけでなく、パートやアルバイトとして働く人にも関係があります。
2026年は、給与に所得税がかかるのは年収が178万円を超えた場合です。
この基準は、2024年までは103万円でしたが、2025年に160万円に引き上げられ、さらに、2026年は178万円に引き上げられました。
ただ、2026年11月までは、改正前の所得税法が適用されているため、本来より多く税金が引かれています。2026年の最終的な年収が178万円以下であっても、2026年11月までの間に、月収が10万5,000円を超えた月がある場合には、その月の給与から所得税が源泉徴収(天引き)されています。
そのため、年末調整を受けることで、本来支払う必要のなかった所得税が還付される(お金が返ってくる)ことがあります。
また、年末調整は所得税の精算手続きと書きましたが、年末調整の申告内容をもとに会社は給与支払報告書を作成し、税務署に提出します。その情報は、市区町村に共有されます。
これによって翌年の住民税額が決まります(地域によりますが、年収119万円を超える人は翌年度の住民税がかかります)。
こうした間接的な影響もありますので、年収にかかわらず、勤務先から年末調整書類が渡されたときはきちんと記入して提出するようにしましょう。
親の扶養から出ないように、年収を調整している人も多いでしょう。
ただ、一口に「扶養」といっても、そこには税制上の扶養と社会保険の扶養があって、意味も年収の条件も異なります。
税制上の扶養の場合、親の扶養内で働くには、パートやアルバイトの年収を136万円以下に抑える必要があります。
あなたの年収が136万円を超えると、親の扶養から外れ、親御さんは「扶養控除」を利用できなくなります。
ですが、あなたが19歳以上23歳未満であれば、年収が159万円を超えない限り、親御さんは「特定親族特別控除」によって、扶養控除と同額の控除を受けられます。この場合、通常は、親の税負担が増えることはありません。
扶養控除と特定親族特別控除は別物で、申請に必要な書類も異なります。
また、あなたが「扶養親族」でなくなることで、親御さんの会社から家族手当などが支給されなくなる可能性もあります。
年収が136万円を超えている場合は必ず親御さんに伝えましょう。
なお、特定親族特別控除の控除額は、あなたの年収が159万円を超えると下がり、年収197万円を超えると控除が利用できなくなります。
年収130万円以上になると、親の健康保険の扶養から外れます。
あなたが年収を調整し、親の扶養に入っている限り、あなたは健康保険を0円で利用することができます。
しかし、親の扶養から外れると、学生の身分であっても、未成年であっても、国民健康保険料の支払いが発生します。
保険料は地域によって異なりますが、年収130万円程度であれば年間7~8万円です。
自分で支払うにしろ、親に支払ってもらうにしろ、大きな出費と言えるでしょう。
あなたが19歳以上23歳未満であれば、年収が150万円未満である限り、親の健康保険の扶養に入ることができます。
親の扶養と、年収の関係をまとめると下表のようになります。「△」は子が19歳以上23歳未満の場合のみ扶養になるという意味です。
| 年収 | 税金上 の扶養 |
社会保険 の扶養 |
親が満額の控除 | 子に所得税が かからない |
|---|---|---|---|---|
| ~130万円未満 | ○ | ○ | ○ | ○ |
| 130万円以上~ 136万円以下 |
○ | △ | ○ | ○ |
| 136万円超~ 150万円未満 |
× | △ | △ | ○ |
| 150万円以上~ 159万円以下 |
× | × | △ | ○ |
| 159万円超~ 178万円以下 |
× | × | × | ○ |
| 178万円超~ | × | × | × | × |
完全に扶養から外れずに働く場合、年収は136万円以下に抑える必要があり、この場合は所得税の支払いはありません。
それでも、前述の通り年末調整で所得税の還付を受けられるケースがありますし、次年度の住民税のためにも年末調整を受けられるなら受けておいた方がよいでしょう。
所得税は年収178万円までかかりませんが、住民税は年収119万円(東京23区など1級地の場合、地域によって異なる)を超えるとかかります。
住民税には均等割と所得割の2種類があります。このうち、所得割については、勤労学生控除を受けると、安くなるか、またはゼロになります。
住民税での勤労学生控除額は26万円ですので、年収143万円以下であれば、所得割はゼロとなります。年収143万円を超えた場合、超えた部分にだけ所得割がかかります。
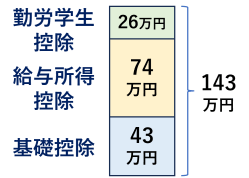
勤労学生控除の年収(所得)条件は、年収163万円(所得89万円)以下です。これを超えると、勤労学生控除を受けられなくなります。
親の扶養内で働いている場合、年末調整で申請しなくてはいけない項目は少ないといえます。
記入箇所も限られますので、下記の動画・解説記事を参考に書類を作成してみてください。
必要です。
親の扶養内(年収136万円以下)で働いていれば、所得税の支払いはありません。しかし、それでも年末調整で所得税が還付されるケースがあります。
また、住民税は年収119万円(東京23区など1級地の場合、地域によって異なる)を超えるとかかります。
年末調整を受けない場合、別途、住民税の申告が必要になることもあります。
年末調整を受けられるなら受けておいたほうがよいでしょう。
「税金の扶養」と「社会保険の扶養」で、条件が異なります。
年収136万円以下に抑える必要があります。136万円を超えると、親は「扶養控除」を利用できなくなります。
ただし、19歳以上23歳未満なら、年収159万円までは、親は「特定親族特別控除」により、扶養控除と同額の控除を受けられます。
年収130万円以上になると、親の健康保険の扶養から外れます。
ただし、19歳以上23歳未満なら、年収150万円未満まで扶養に入れます。
影響する可能性があります。
あなたが「扶養親族」でなくなることで、親が会社から家族手当などが支給されなくなる可能性があります。
年収が136万円を超えている場合は、必ず親に伝えましょう。
保険料は地域によって異なりますが、年収130万円程度であれば、年間7〜8万円です。
親の健康保険の扶養から外れると、学生であっても、未成年であっても、国民健康保険料の支払いが発生します。
自分で支払う場合も、親に支払ってもらう場合も、大きな出費といえます。
親が勤務先に、「扶養控除等(異動)申告書」を提出します。
国税庁の案内では、扶養親族に関する内容に異動があった場合は、その異動の日以後、最初に給与の支払を受ける日の前日までに、異動の内容を記載した申告書を提出するとされています。