103万円の壁に賞与・交通費を含むのか?
給料の年収が103万円を超えないように調整して働いている人も多いでしょう。103万円に賞与・交通費(通勤手当)は含ま…[続きを読む]
103万円の壁・123万円の壁・160万円の壁など、いろいろな年収の壁がありますが、2026年(令和8年分)は、123万円の壁が136万円の壁に、160万円の壁が178万円の壁に引き上げられました。それぞれの計算方法を、わかりやすく紹介します。
目次
「103万円の壁」とは、2024年まで、年収103万円を超えると、
でした。
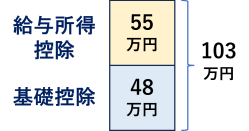
2024年までは、基礎控除がほぼ全員一律で48万円、給与所得控除の最低額が55万円でしたので、合計して103万円です。
所得税の年収の計算では、1月1日から12月31日までの給料収入を合計します。
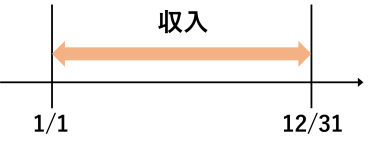
実際に支払われた給料の金額を合計します。
たとえば、月末締め翌月25日払いの会社では、12月分の給料は翌年1月に振り込まれますが、12月分の給料は含みません。
逆に、昨年12月分が今年1月に振り込まれたものは含みます。
年収の壁の計算には、交通費(通勤手当)は含みません。
ボーナス(賞与)は含みます。そのほか、残業手当、住宅手当、家族手当、皆勤手当など、給料と同等とみなされるものは含みます。
ただし、結婚祝い金・出産祝い金・病気の見舞金など、慶弔見舞金は含みません。
103万円の壁は、2025年の所得税改正で、123万円の壁と160万円の壁の2つに分かれ、2026年はさらに引き上げられました。
| 壁 | 2024年まで | 2025年 | 2026年 |
|---|---|---|---|
| 所得税がかかる壁 | 103万円 | 160万円 | 178万円 |
| 税金の扶養から外れる壁 | 103万円 | 123万円 | 136万円 |
期間や交通費の計算方法などは、どの金額でも、すべて同じです。
「136万円の壁」とは、2026年の、年収136万円を超えると、
です。2025年は「123万円の壁」でした。
2026年は、扶養に入るための所得条件が62万円、給与所得控除の最低額が74万円になったので、合計して136万円です。
2025年は、所得条件58万円+給与所得控除65万円=123万円でした。
「178万円の壁」とは、2026年の、年収178万円を超えると、
です。2025年は「160万円の壁」でした。
2026年は、基礎控除が104万円(合計所得489万円以下の場合)、給与所得控除の最低額が74万円になったので、合計して178万円です。
2025年は、基礎控除95万円+給与所得控除65万円=160万円でした。

136万円の壁・178万円の壁は、それぞれ似ているようでいて、まったく違う壁であり、計算方法も違います。
| 壁(2026年) | 壁を超えると | 計算方法 |
|---|---|---|
| 136万円の壁 | 扶養から外れる | 所得条件62万円+給与所得控除74万円 |
| 178万円の壁 | 所得税がかかる | 基礎控除104万円+給与所得控除74万円 |
136万円の壁は、扶養の所得条件62万円で計算しているのに対して、178万円の壁は、基礎控除104万円で計算しています。
扶養から外れる136万円の壁を、所得税がかかる178万円の壁と、勘違いしないようにご注意ください。
「159万円の壁」とは、主に大学生など、19歳以上~22歳以下の年齢限定の壁です。2025年は「150万円の壁」でした。年収159万円を超えると、
です。
年収136万円を超えると、扶養から外れますが、19歳以上~22歳以下の人は、年収159万円以下であれば、親は同じ金額(63万円)の特定親族特別控除を受けられます。
63万円の特定親族特別控除を受けるための所得条件が85万円、2026年の給与所得控除の最低額が74万円なので、合計して159万円です。
2025年は、所得条件85万円+給与所得控除65万円=150万円でした。
基礎控除104万円と給与所得控除の最低額74万円を合計して178万円です。年収178万円を超えると所得税がかかります。2025年は、基礎控除95万円+給与所得控除65万円=160万円でした。
扶養に入るための所得条件62万円と給与所得控除74万円を合計して136万円です。年収136万円を超えると税金の扶養から外れます。2025年は、所得条件58万円+給与所得控除65万円=123万円でした。
特定親族特別控除を満額(63万円)受けるための所得条件85万円と、給与所得控除74万円を合計して159万円です。2025年は150万円でした。
交通費(通勤手当)は含みません。ボーナス(賞与)や残業手当などの手当は含みます。1月1日から12月31日までに支払われた給料で計算します。