会社員にも、働くうえの経費が認められており、それが「給与所得控除」です。給与所得控除とは何か、計算方法などを、わかり…[続きを読む]
【独身の方向け】年末調整の書類の書き方(記入例つき)

独身の方は、年末調整の書類に記入する事項が少なく、簡単に済ませられることが多いです。
一般的な独身の方向けに、年末調整の書類の書き方を、記入例を使ってわかりやすく解説します。
目次
1.独身の方が、年末調整で記入が必要な書類
独身の方は、年末調整で以下の3つの書類を会社に提出します。
- ①給与所得者の扶養控除等(異動)申告書(令和7年分・令和8年分)
- ②給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書
- ③給与所得者の保険料控除申告書
①扶養控除等申告書
「給与所得者の扶養控除等(異動)申告書」は、扶養している配偶者や家族の情報を記入する書類で、配偶者控除や扶養控除などを受けられます。
扶養している家族がいれば、その家族の氏名・生年月日・住所などを記入します。
独身の方は、扶養している家族がいなければ、記入する内容はほとんどありません。ただし、提出は必要です。
令和8年の年末調整で必要なのは、令和8年分の扶養控除等申告書です。
ただ、令和9年の最初の給料をもらう前に令和9年分の提出も必要ですので、令和9年分の扶養控除等申告書も一緒に提出することが多いです(実際には会社の指示に従ってください)。
令和9年分については、年齢が1歳増えること以外は、令和8年分と書き方は同じですので、説明は省略します。
②基礎控除・配偶者控除・特定親族特別控除・所得金額調整控除申告書
「給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書」は、非常に長い名前がついていますが、「基礎控除」「配偶者控除」「特定親族特別控除」「所得金額調整控除」の4つが一緒になったものです。
通常の独身の方が関係するのは、「基礎控除」のみです。
子どもがいる場合など、一部の独身の方は、「所得金額調整控除」も関係してきます。
③保険料控除申告書
「給与所得者の保険料控除申告書」は、生命保険料や地震保険料を支払った場合に記入すると、控除を受けられます。
ここは、独身であるかどうかは関係なく、保険料を支払っていれば記入する書類となります。支払った保険料がなければ、記入は不要です。
本記事では、説明を省略しますので、書き方を知りたい方は、「年末調整の保険料控除申告書の書き方(記入例つき)」をご覧ください。
【動画版】最短5分で完了! 独身の年末調整の書き方解説
2.独身の方の「扶養控除等申告書」の書き方(記入例)
「給与所得者の扶養控除等(異動)申告書」はこのような書式です(図はクリックすると拡大できます)。
独身で扶養家族がいない方は、基本情報のみの記入でOKです。
独身で扶養家族がいる方は、扶養家族の箇所にも記入します。
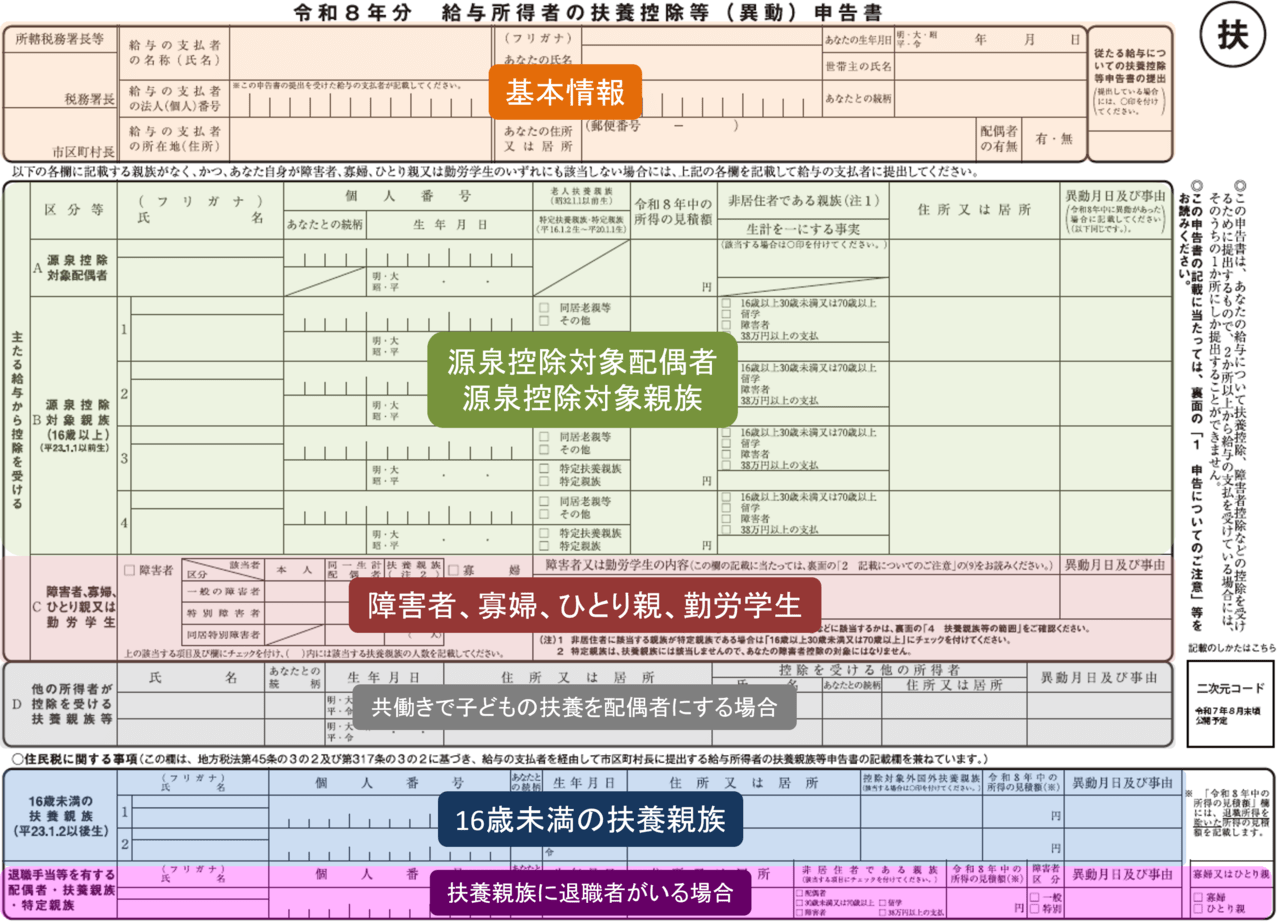
(1)基本情報:全員共通
この部分は、扶養家族がいてもいなくても、共通で記入する部分です。
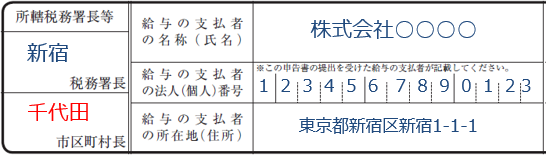
基本情報の左側の青字の部分は、会社のほうで、すでに記入済みであるか、後で記入しますので、基本的には記入不要です(会社から指示があれば記入してください)。
自分が住んでいる市区町村を記入します。
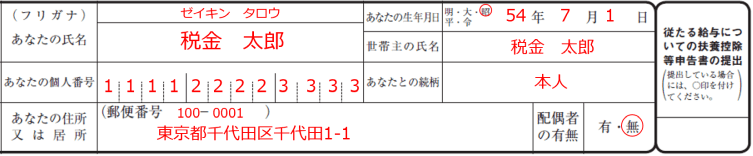
基本情報の右側の部分は、氏名・個人番号(マイナンバー)・住所・生年月日等を記入します。
個人番号(マイナンバー)は基本的には記入しますが、既に勤務先にマイナンバーを知らせている場合には、書かないように指示がある場合がありますので、勤務先の指示に従ってください。
住所は、今住んでいるところではなく、令和9年(2027年)1月1日時点の見込みの住所を記入します。
世帯主の箇所は、自分が世帯主であれば、自分の氏名を書き、「あなたとの続柄」に「本人」と記入します。
実家に住んでいるなど、世帯主が別の方であれば、世帯主の方の氏名を書き、「あなたとの続柄」には、あなたから見た関係を記入します。たとえば、父親が世帯主であれば「父」と記入します。
「配偶者の有無」欄は「無」に「○」をします。
(2)独身で16歳以上の扶養家族あり
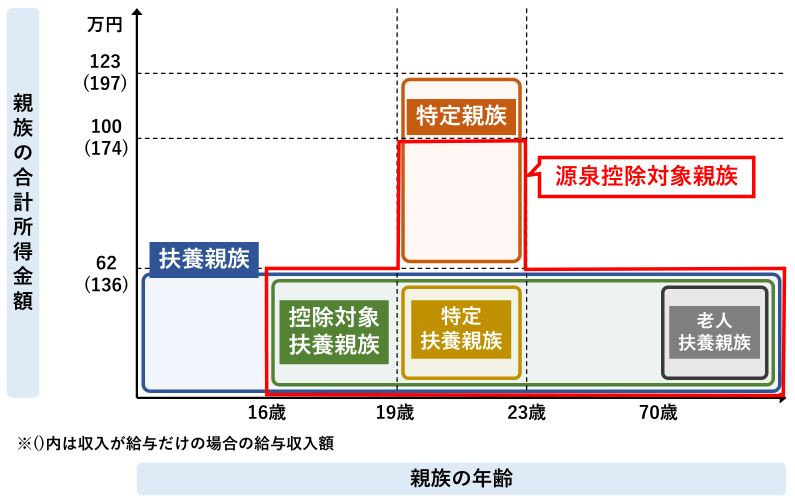
独身でも、16歳以上の扶養家族がいる場合は、「源泉控除対象親族」という箇所に記入します。
扶養控除の対象となる家族は、次の人です。
- 年齢16~18歳、23歳~:所得62万円(年収136万円)以下
- 年齢19~22歳:所得100万円(年収174万円)以下
年齢は、令和8年12月31日時点での年齢です。
該当する家族がいれば、この欄に記入します。
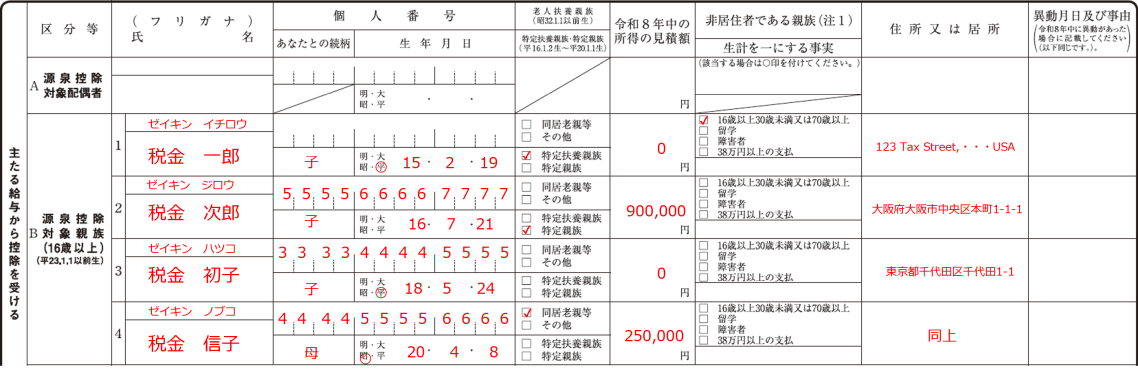
「所得の見積額」については、年収ではなく所得で記入します。
計算方法がわからない方は、所得計算ツールを利用してください。
「源泉控除対象親族」については、概念が非常に難しいため、図を掲載しておきます。下図の赤枠で囲った部分の人です。
(3)独身で16歳未満の扶養家族あり
独身の方で、令和8年12月31日時点で16歳未満の扶養親族(平成23年1月2日以降生まれ)がいる方は、その人の氏名・個人番号(マイナンバー)・住所・生年月日等を記入します(基本的な注意事項は、上記の本人の場合と同じです)。
16歳未満の扶養親族は、扶養控除の対象ではありませんが、住民税が非課税になるかどうかの判定で利用します。

(4)ひとり親・寡婦控除
シングルマザー・シングルファザーの場合は、「ひとり親控除」を受けられますので、下記の箇所の「ひとり親」にチェックを入れます。
離別または死別をした女性で、子供以外の扶養家族がいる場合には、「寡婦控除」を受けられますので、「寡婦」にチェックを入れます。
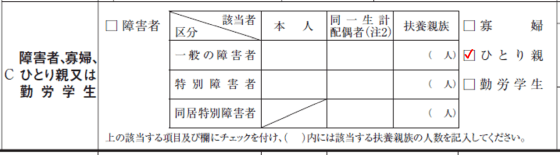
ひとり親控除・寡婦控除の詳細は、こちらをご覧ください。
ほか、本人が障害者の場合は、障害者控除を受けられます。書き方をさらに詳しく知りたい方は「年末調整の扶養控除等申告書の書き方(記入例つき)」をご覧ください。
3.独身の方の「基礎控除申告書」の書き方(記入例)
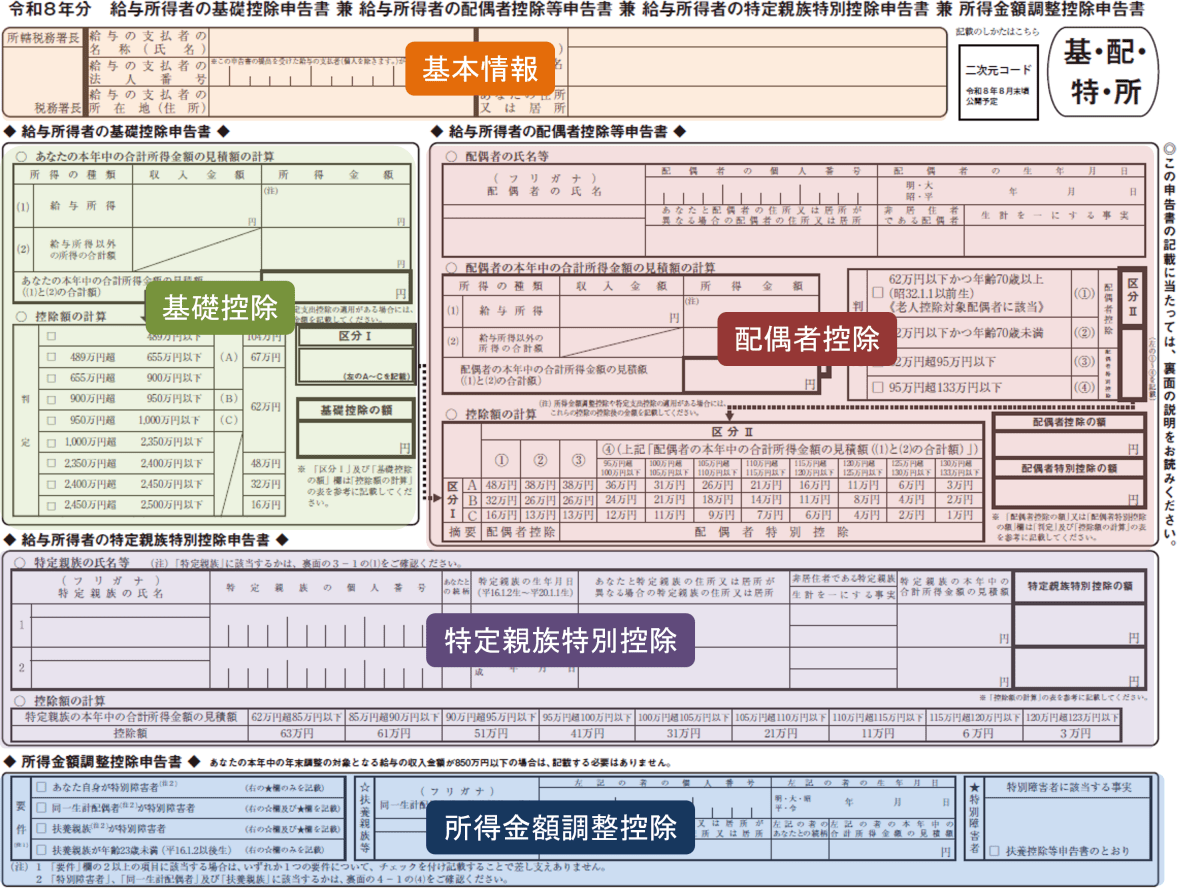
「給与所得者の基礎控除申告書(兼)給与所得者の配偶者控除等申告書(兼)給与所得者の特定親族特別控除申告書(兼)所得金額調整控除申告書」はこのような書式です(図はクリックすると拡大できます)。
一般的には、基本情報と「基礎控除申告書」のみの記入でOKです。
給与収入が850万円を超えて、かつ、23歳未満の扶養家族がいる方は、「所得金額調整控除」の箇所にも記入します。
(1)基本情報:全員共通
この部分は、共通で記入する部分です。
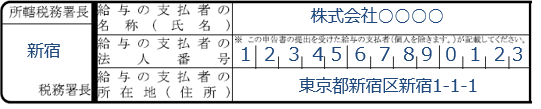
基本情報の左側の青字の部分は、会社のほうで、すでに記入済みであるか、後で記入しますので、基本的には記入不要です(会社から指示があれば記入してください)。
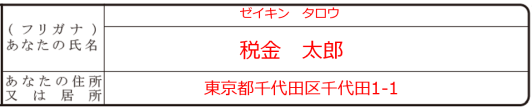
基本情報の右側の部分は、氏名・住所を記入します。
(2)基礎控除申告書
この部分も、共通で記入する部分です。
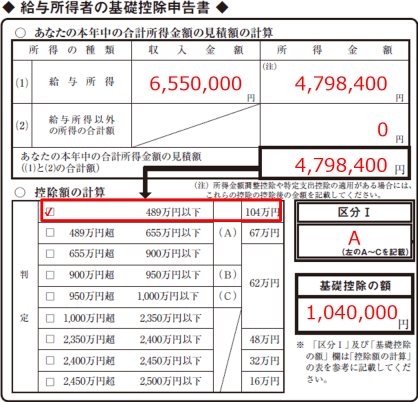
給与収入の金額は、まだ、その年が終わっておらず収入がいくらか確定していませんので、見積額を記入します。
給与所得の金額も記入します。給与所得とは、給与収入から経費(給与所得控除)を引いたものです。
| 給与の収入金額 | 給与所得の金額 |
|---|---|
| 740,999円以下 | 0円 |
| 741,000円以上~2,190,999円以下 | (A)-740,000円 |
| 2,191,000円以上~2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上~2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上~2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上~3,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×2.8-80,000円 |
| 3,600,000円以上~6,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×3.2-440,000円 |
| 6,600,000円以上~8,499,999円以下 | (A)×90%-1,100,000円 |
| 8,500,000円以上 | (A)-1,950,000円 |
給与収入以外に、副業での収入がある場合や、株や不動産による収入がある場合などには、「給与所得以外の所得」欄に、その所得の合計額も記入します。
特に他に収入がなければ、「0」と記入します。
「給与所得」と「給与所得以外の所得」の合計額を記入します。
上記で記入した金額が該当する□にチェックをします(✓マークを書きます)。
チェックした項目が(A)~(C)に該当する場合は、「区分Ⅰ」欄にその区分を記入します。
| 合計所得金額の見積額 | 基礎控除額 | 区分Ⅰ |
|---|---|---|
| 489万円以下 | 104万円 | A |
| 489万円超~655万円以下 | 67万円 | |
| 655万円超~900万円以下 | 62万円 | |
| 900万円超~950万円以下 | B | |
| 950万円超~1,000万円以下 | C | |
| 1,000万円超~2,350万円以下 | (なし) | |
| 2,350万円超~2,400万円以下 | 48万円 | |
| 2,400万円超~2,450万円以下 | 32万円 | |
| 2,450万円超~2,500万円以下 | 16万円 |
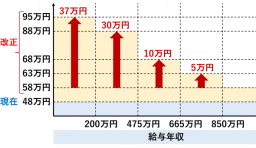
年収と基礎控除額の関係については、早見表をご覧ください。
| 給与所得・基礎控除額を計算し、区分Ⅰを表示するツールを用意していますので、ご自由にご利用ください。 |
(3)特定親族特別控除申告書
2025年から新しくできた制度です。
19歳以上23歳未満(平成16年1月2日~平成20年1月1日生まれ)で、所得62万円(年収136万円)超~所得123万円(年収197万円)の子どもがいる場合に記入します。
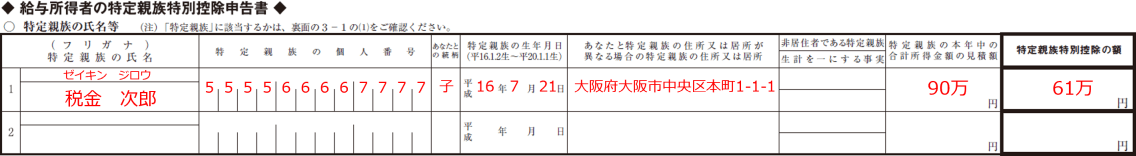
その親族の、氏名・個人番号(マイナンバー)・住所・生年月日・続柄・所得の見積額を記入します。
また、こちらの表を参照して、特定親族特別控除の額を記入します(クリックすると拡大します)。

(4)所得金額調整控除申告書
給与収入が850万円を超えて、かつ、23歳未満(平成16年1月2日以降生まれ)の子どもを扶養しているか、本人または扶養親族(親・子ども等)に障害者がいる場合に記入します。
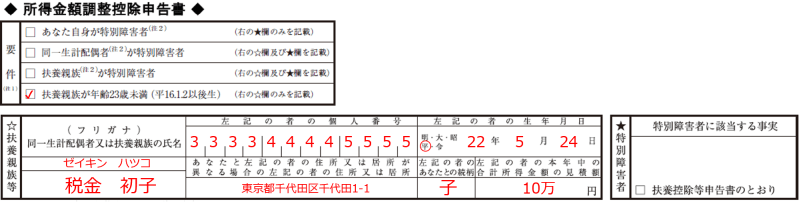
「要件」欄に該当する□にチェックをします(✓マークを書きます)。
扶養親族が23歳未満など、2,3,4行目にチェックを入れたときは、その扶養親族の、氏名・個人番号(マイナンバー)・住所・生年月日・続柄・所得の見積額を記入します。
所得金額調整控除の詳細については、こちらをご覧ください。
書き方をさらに詳しく知りたい方は「基礎控除・配偶者控除・特定親族特別控除・所得金額調整控除申告書の書き方」をご覧ください。
【動画で補足】年末調整って何?
独身の方の年末調整書類の書き方についてのFAQ
独身で扶養家族がいなければ、名前だけの記入で大丈夫ですか?
保険に入っていない場合、保険料控除申告書は必要ですか?
生命保険料や地震保険料を自分で支払っていなければ、保険料控除申告書の提出は不要です。
会社の給料から天引きされている健康保険料や厚生年金保険料は、会社が控除額を計算してくれるため、申告する必要はありません。
保険料を支払っている場合は、控除証明書を添付して提出します。
実家暮らしで世帯主が親の場合、扶養控除等申告書の世帯主の欄はどう書きますか?
世帯主の欄には、世帯主である親の氏名を書きます。
「あなたとの続柄」の欄には、あなたから見た関係を書きます。たとえば、父親が世帯主であれば「父」、母親であれば「母」と記入します。
自分が世帯主の場合は、自分の氏名を書き、続柄は「本人」と記入します。
親の扶養に入っている独身の場合も、自分の年末調整の書類を提出しますか?
はい、提出します。親の扶養に入っているかどうかにかかわらず、扶養控除等申告書は提出が必要です。
提出しないと、源泉徴収の税額が高くなる乙欄で計算されるおそれがあります。
なお、あなたを扶養している親は、親自身の書類に、あなたの情報を記入します。
独身でも、基礎控除申告書は提出が必要ですか?
はい、必要です。
年末調整で基礎控除(最大104万円)を受けるには、基礎控除申告書を勤務先に提出する必要があります。提出しないと、基礎控除が年末調整に反映されません。
提出期限は、原則として、その年最後に給料の支払を受ける日の前日までです。勤務先から指示された期限までに、忘れずに提出しましょう。

税金・ライフマネーの総合記事サイト・ZEIMOの編集部。起業経験のあるFP(ファイナンシャル・プランナー)を中心メンバーとして、税金とライフマネーに関する記事を今までに1400以上作成(2026年時点)。
プロフィール
この監修者の記事一覧