上場株式の配当金をもらったら確定申告が必要?
上場株式などの配当を受け取った場合、確定申告が必要かどうかと、どちらでも良いとき有利不利を見分けるポイントについて説…[続きを読む]
「年末調整」とは、会社員や公務員の収入を会社や地方自治体が計算し、所得税の金額を確定させる手続きです。
では、会社員や公務員が「株取引」を行っている場合、「年末調整」にその収益を含める必要があるのでしょうか?
今回は、株の収益についての年末調整手続きについて、わかりやすく紹介します。
目次
株取引などの投資で得た所得(利益)には、次のように課税されます(主なものだけ掲載)。
これらの所得(利益)については、会社に申告する必要はありません。つまり、「年末調整」に含める必要はありません。
「年末調整に含めることができない」と言ったほうが正しいです。なぜなら、会社や地方自治体が行なう「年末調整」は、「給与所得」のみが計算されるからです。
これらの所得については「確定申告」で自分で税務署に申告します。
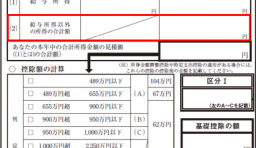
株式等の投資で得た利益(所得)は、年末調整で申告する必要はありませんが、基礎控除申告書の「給与所得以外の所得の合計額」欄に記入する必要がある場合があります。
たとえば、給与の年収が660万円で、投資で10万円の所得がある場合には、こちらのサンプル(令和8年分)のように記入します。
他の所得と合わせて合計額だけ記入します。個々の明細は必要ありません。
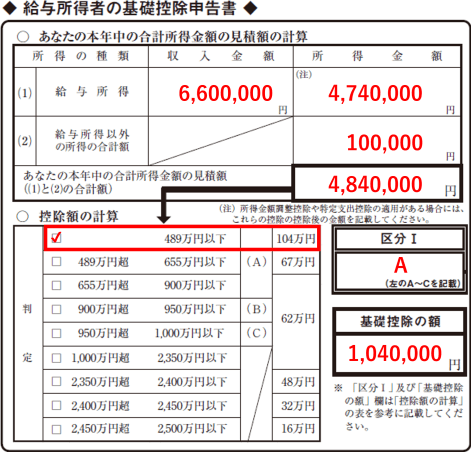
記入が必要な場合は、以下のようなケースです。
記入が不要な場合は、以下のようなケースです。
所得税改正により、令和7年分(2025年分)から、所得の合計額によって基礎控除額が細かく変わるようになりました。
そのため、株式等の利益を記入しないと正しい基礎控除額を計算できません。
実は、この部分について、2020年の所得税改正から、記入が必要だったのですが、今までは、年収2,595万円を超える人を除いて、基礎控除額は全員一律で48万円でしたので、記入しなくても影響が出なかったのです。
ところが、令和7年分からは所得の合計額に応じて金額が変わるようになり、令和8年分の基礎控除額は次のとおりです。
| 合計所得金額 | 基礎控除額(令和8年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 |
| 2,400万円超 2,450万円以下 | 32万円 |
| 2,450万円超 2,500万円以下 | 16万円 |
特に、合計所得金額489万円の前後では、基礎控除額が104万円と67万円で37万円も違います。
たとえば、給与所得が484万円の人が、株式等の利益10万円を記入すると、合計所得金額は494万円になり、基礎控除額は104万円ではなく67万円になります。
このように、境界線前後にいる場合は、記入する/しないで、基礎控除額が変わってしまいます。
記入漏れがあった場合、年末調整書類の再提出が必要になる可能性もあります。
記入するのは、10月~11月ですので、株式等の利益が確定していない場合は、見込額で記入します。
記入するのは「給与所得以外の所得の合計額」です。その中身を記入する必要はなく、また、会社に伝える必要もありません。
そのため、株式等の利益が会社にバレる可能性は低いでしょう。
ただ、小規模な会社で、上司が年末調整書類を閲覧できるような状況では、上司が気にして質問してくる可能性はあるかもしれませんね。回答する必要はありませんが、副業の所得を疑われる可能性もありますので、対応はケースバイケースでしょう。
株の利益(所得)にかかる税金は、上場株式と非上場株式で扱いが異なります。ここでは、上場株式等の課税方式を説明します。
上場株式等の売却益(譲渡所得)と配当(配当所得)では、選べる課税方式が違います。
| 所得の種類 | 課税方式 |
|---|---|
| 上場株式等の売却益(譲渡所得) | 申告分離課税のみ(特定口座(源泉徴収あり)なら確定申告不要も選べる) |
| 上場株式等の配当(配当所得) | 総合課税・申告分離課税・確定申告不要から選べる |
「申告分離課税」とは、他の所得と合算せずに分離して税金を計算する方法です。税率は一律20.315%(所得税15.315%、住民税5%)です。
一方、「総合課税」とは、給与所得や事業所得等の他の所得と合算して所得税の計算を行なう方法です。
株の売却益は、「総合課税」を選ぶことはできません。「総合課税」を選べるのは配当だけです。
上場株式等の株取引や配当がある人で、確定申告をしたくない人は、株を管理している証券会社の口座を「特定口座」にして、「源泉徴収あり」を選びます。
「特定口座(源泉徴収あり)」では、株で利益が出た場合(株の売却金額がその株の取得価額よりも多かった場合)や配当があった場合に、その利益の20.315%(所得税15.315%、住民税5%)が自動的に差し引かれ、証券会社が納税します。
そのため、その利益については「確定申告不要」を選ぶことができます。
なお、上場株式の配当は、口座の種類にかかわらず、受け取るときに20.315%が差し引かれるため、確定申告をしないことを選べます。
「特定口座(源泉徴収なし)」や「一般口座」で株を売って利益が出た場合は、税金が差し引かれていないため、原則として確定申告が必要です。この場合も、株の売却益は他の所得と合算せず、「申告分離課税」で税金を計算します。
また、確定申告をすると、次のようなことができます。
配当は、確定申告で「総合課税」を選ぶと、配当控除を受けられます。ただし、どちらの税金が安くなるかは、他の所得の金額によって異なります。
一般的には、配当を含め、各種の控除を差し引いた後の課税所得が695万円以下の場合は「総合課税」を選択するほうが、税金が安くなります。課税所得がそれより多い場合は、「申告分離課税」や「確定申告不要」のほうが有利になります。
ただし、「総合課税」を選ぶと合計所得金額が増えるため、基礎控除額や配偶者控除、国民健康保険料などに影響することがあります。
「特定口座(源泉徴収あり)」を選択している場合でも、確定申告をすることはできます。たとえば、次のような場合です。
前もって1年間の所得を予測するのは難しいので、ご自分の所得が分からない場合は、初めから「特定口座(源泉徴収あり)」を選択しておくと、手間が少なくて済みます。
「特定口座(源泉徴収なし)」や「一般口座」で株を売って利益が出た場合は、原則「確定申告が必要」になります。
しかし、これらの口座で株の取引をして利益を得ている場合でも、確定申告をしなくていいケースがあります。
詳細はこちらの記事でご確認ください。
株の取引、株の配当には「所得税」と「住民税」がかかります。税率は、課税方式によって次のとおりです。
| 課税方式 | 所得税 | 住民税 | 対象 |
|---|---|---|---|
| 申告分離課税 | 15.315% | 5% | 株の売却益、配当(選択した場合) |
| 総合課税 | 他の所得と合計した所得に応じて5~45%(+復興特別所得税) | 10% | 配当(選択した場合) |
確定申告では、株の取引による利益は「上場株式等に係る譲渡所得等」に該当し、配当は「配当所得」に該当します。総合課税の所得税の税率は、累進課税になっています。
上場株式等の証券口座を「特定口座(源泉徴収あり)」にしている場合は、株の取引の利益と配当に20.315%(所得税15.315%、住民税5%)が課税され、差し引かれた金額が証券口座に入金になります。
配当は、確定申告をすることで「総合課税」を選ぶこともできます。給与など他の所得が少ない場合は、確定申告することで、差し引かれた税金の一部の還付を受けられることがあります。
ここまでご紹介したとおり、株の取引による利益や配当には所得税及び住民税が課税されます。しかし、NISAの非課税枠を活用することで税金を非課税にすることができます。
NISA(ニーサ・Nippon Individual Savings Account)とは、個人投資家のための税制優遇制度のことです。毎年最大360万円(つみたて投資枠120万円、成長投資枠240万円)までの非課税投資額が設定されており、この非課税投資枠の中での株式の譲渡益や配当金には税金がかかりません。
非課税枠は毎年設定され、全体では合計1,800万円(うち成長投資枠は1,200万円)までの投資額の利益が非課税になります。
NISA口座の利益は非課税なので、基礎控除申告書の「給与所得以外の所得の合計額」にも含めません。
NISAでの株の運用は利益を得た時はメリットになりますが、損失が出た場合はデメリットになります。
NISAの非課税枠内で利益を得ることができた場合は、その利益は非課税になりますが、もし利益が出なかった場合はNISAの税制優遇のメリットを受けることができません。また、通常、株の取引で損失が出た場合は確定申告をすることで、他の証券口座で利益が出ているものと損益通算することができますが、NISAで株の取引をしている場合は「損益通算」することができません。
株の取引で得た利益は年末調整に含めることはできません。ただし、基礎控除申告書の「給与所得以外の所得の合計額」欄に、合計額だけ記入が必要な場合があります。
株の売却益は、他の所得と分けて税金を計算する「申告分離課税」です。上場株式等を「特定口座(源泉徴収あり)」で運用すれば、税金が差し引かれるため、確定申告をしないことを選べます。
配当は、「総合課税」「申告分離課税」「確定申告不要」から選べます。所得によっては「総合課税」で確定申告をしたほうがお得になるので、よく検討する必要があります。
配当金についても、「配当所得」という分類で課税されることがあります。こちらの記事を是非ご参照ください。
申告する必要はありません。年末調整で計算されるのは給与所得だけなので、株の譲渡益や配当金は年末調整に含めることができません。必要な場合は確定申告で自分で申告します。
株式の譲渡益や配当金、FX・暗号通貨などの所得があり、確定申告をする場合です。「給与所得以外の所得の合計額」欄に、他の所得と合わせた合計額だけを記入します。10月~11月で利益が確定していない場合は見込額で記入します。
特定口座(源泉徴収あり)を選択し、確定申告をしない場合は記入不要です。NISA口座で得た利益は非課税なので、記入しません。
合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。489万円の前後で37万円も違うため、株式等の利益を記入するかどうかで基礎控除額が変わることがあります。
記入するのは「給与所得以外の所得の合計額」だけで、中身を書く必要はないため、株の利益だとわかる可能性は低いでしょう。ただし、上司が書類を見られる小規模な会社では、質問される可能性はあります。