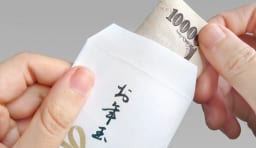
お年玉の入れ方とポチ袋の書き方|お札の三つ折り・向き・名前の書き方を解説
お年玉の正しい入れ方と、ポチ袋の書き方を解説します。お札は肖像画を上にして左から三つ折りにし、開いたときに肖像画が正…[続きを読む]
お正月が近づくと、「お年玉はいくら渡せばいいの?」と悩む方も多いと思います。
この記事では、子どもの年齢別のお年玉の相場と、孫や甥・姪に渡すときの金額の目安を解説します。
あわせて、お年玉に贈与税はかかるのか、親が預かったお年玉が「名義預金」にならないための注意点、2027年から始まるこどもNISAでのお年玉の貯め方まで、税金の視点からわかりやすくお伝えします。
目次
お年玉の金額に決まりはありませんが、年齢別の一般的な目安は次のとおりです。
| 子どもの年齢 | 相場の目安 |
|---|---|
| 未就学児(0〜6歳) | 500円〜1,000円 |
| 小学校低学年(1〜3年生) | 1,000円〜3,000円 |
| 小学校高学年(4〜6年生) | 3,000円〜5,000円 |
| 中学生 | 5,000円 |
| 高校生 | 10,000円 |
| 大学生 | 10,000円 |
株式会社インテージが全国の15〜79歳の男女5,000人に行った「2026年お年玉調査」では、1人あたりの金額で最も多かったのは、次の金額帯でした。
また、お年玉の予算の総額は平均24,039円で、2年連続でやや減っています。物価高や円安の影響を挙げた人は40.2%でした。
迷ったときは、「学年 ÷ 2 × 1,000円」という計算方法もよく使われます。たとえば小学4年生なら、4 ÷ 2 × 1,000円 = 2,000円です。
未就学児は、500円〜1,000円が目安です。まだお金の価値がよく分からない年齢なので、硬貨やお菓子、おもちゃで代用する家庭もあります。
小学生は、低学年で1,000円〜3,000円、高学年で3,000円〜5,000円が目安です。学年が上がるにつれて、少しずつ金額を増やしていくのが一般的です。
中学生は、5,000円が目安です。部活動の道具や友達との外出など、お金を使う機会が増える年齢です。
高校生は、10,000円が目安です。上の調査でも、高校生は「9,001円〜1万円」が最も多くなっています。親戚の間で「高校生までは5,000円」と決めている家庭もあります。
大学生は、10,000円が目安です。大学生になったらお年玉を渡さない、という家庭もあります。
祖父母から孫へのお年玉は、上の年齢別の相場よりやや多めになる傾向があります。小学生で5,000円、中学生以上で10,000円を渡す祖父母もいます。
ただし、孫が多い場合は、金額の差がトラブルの原因になることもあります。孫どうしで不公平にならないよう、年齢ごとに金額を決めておくと安心です。
祖父母から孫へ、まとまった金額をお年玉として渡す場合は、贈与税に注意が必要です。詳しくは「5.お年玉に贈与税はかかる?」で解説します。
甥・姪へのお年玉は、年齢別の相場どおりの金額が一般的です。
兄弟姉妹の間で、お互いの子どもにお年玉を渡し合うことが多いので、事前に金額をそろえておくとよいでしょう。子どもの人数に差がある場合も、「1人あたりの金額」をそろえておけば、気まずくなりにくいです。
お年玉を渡し始める年齢に決まりはありません。0歳から渡す家庭もあれば、お金の意味が分かる3歳ごろから渡す家庭もあります。
お年玉をいつまで渡すかにも決まりはありませんが、次のような区切りが多いです。
親戚の間で「何歳まで渡すか」を決めておくと、もらう側も渡す側も気を遣わずに済みます。
喪中でも、お年玉を渡すこと自体は問題ありません。ただし、お祝いの雰囲気を避けて、無地のポチ袋に「おこづかい」「文具代」などと書いて渡すとよいでしょう。
ポチ袋の表書きや、お札の入れ方のマナーは、こちらの記事で解説しています。
お年玉は、税金上は「贈与(あげること)」にあたります。ただし、通常のお年玉には、贈与税はかかりません。理由は2つあります。
祖父母から孫へ、数十万円などのまとまった金額をお年玉として渡すケースもあります。常識的な範囲を超える金額は、「お年玉」ではなく通常の贈与として扱われる可能性があります。
その年に孫が受け取った贈与の合計が110万円を超えると、超えた部分に贈与税がかかり、孫(受け取った人)が贈与税の申告をする必要があります。お年玉以外にも、入学祝いなどでお金を受け取っている場合は、合計して考えます。
なお、祖父母が孫の生活費や教育費を、必要なつど直接支払う場合は、贈与税はかかりません。まとめて渡す場合は注意しましょう。
贈与税がいくらになるかは、ZEIMOの計算ツールで確認できます。
子どものお年玉を、親が「預かっておく」家庭は多いと思います。このとき注意したいのが「名義預金」です。
名義預金とは、口座の名義は子どもなのに、実際には親のお金とみなされる預金のことです。
名義預金と判断されると、子ども名義の口座のお金でも、将来、親が亡くなったときに親の相続財産として相続税の対象になることがあります。
次のようなケースは、名義預金とみなされやすくなります。
お年玉は子どものお金です。親のお金とは分けて、子ども名義の口座で管理しましょう。
お年玉は、子どもがお金の使い方を学ぶよい機会です。「使う分」と「貯める分」を子どもと一緒に決めると、お金の計画を立てる練習になります。
中身が見える貯金箱や、自分で管理する財布があると、お金を大切にする気持ちも育ちます。
| 商品名 | 特徴 | |
|---|---|---|
| トイボックス 30万円貯まるBANK | 透明で中身が見える定番の貯金箱 | Amazonで見る |
| TWODAYS デジタルカウント貯金箱 | 入れた金額を自動で計算 | Amazonで見る |
| クツワ プーマ 二つ折り財布 | 小学生に人気の子ども用財布 | Amazonで見る |
すぐに使う予定のないお年玉は、子ども名義の預金口座で貯めるのが基本です。前の章のとおり、親のお金とは分けて管理しましょう。
2027年1月から、NISAの「つみたて投資枠」の年齢要件がなくなり、0〜17歳の子どもも利用できるようになります。いわゆる「こどもNISA」です。お年玉など、長く使う予定のないお金を、非課税で運用しながら教育資金などに備えられます。
こどもNISAで運用するお金も、子ども本人のものです。払い出せるのは子どものための使い道に限られ、親が自由に使えるお金ではない点に注意しましょう。
お年玉をきっかけに、子どもと一緒にお金について学ぶのもおすすめです。
| 書名 | 対象 | |
|---|---|---|
| あそんでまなぶ はじめてのおかねえほん | 未就学〜小学校低学年 | Amazonで見る |
| 10歳から知っておきたいお金の心得 | 小学校高学年〜 | Amazonで見る |
| 漫画 お金の大冒険 黄金のライオンと5つの力 | 小学校高学年〜中学生 | Amazonで見る |
遠方に住んでいて会えない場合は、スマホのアプリや電子マネーでお年玉を送る方法もあります。
小学校低学年で1,000円〜3,000円、高学年で3,000円〜5,000円が目安です。「学年 ÷ 2 × 1,000円」で計算する方法もあります。
年齢別の相場よりやや多めになる傾向があり、小学生で5,000円、中学生以上で10,000円を渡す祖父母もいます。高額になる場合は、贈与税に注意しましょう。
決まりはありませんが、「高校卒業まで」「大学卒業まで」「就職するまで」とする家庭が多いです。親戚間で、いつまで渡すかを相談しておくと安心です。
常識的な金額のお年玉には、贈与税はかかりません。ただし、高額になり、その年に受け取った贈与の合計が110万円を超えると、贈与税の申告が必要になることがあります。
お年玉は子どものお金です。親が自分の生活費などに使うと、子ども名義の口座でも「名義預金」とみなされ、将来、相続税の対象になることがあります。子ども名義の口座で、親のお金と分けて管理しましょう。