配偶者控除・配偶者特別控除の早見表【2026年版】
1.配偶者控除の控除額の早見表 配偶者控除の金額の早見表です。 納税者本人の所得(給与収入)と配偶者の年齢によって、…[続きを読む]
妻が産休・育休に入ると、収入が減ります。育休のタイミングと年収によっては、夫の扶養に入れることもあります。
妻が育休中の場合の、夫の年末調整(令和8年分)の注意点と書き方について解説します。なお、夫が育休をとり妻が働いている場合でも、基本的には同じです。
令和8年(2026年)から、配偶者控除・配偶者特別控除の年収の条件が引き上げられていますので、最新の金額で確認しましょう。
目次
通常、妻の育休中・産休中には、会社から給料が支払われません。すると、ふだん働いているときと比べて、年収が激減し、税制上、夫の扶養に入れる可能性が高くなります。
妻の年収が136万円以下(所得62万円以下)なら、夫は配偶者控除を利用できます(ただし、夫の年収1,195万円以下の場合)。
令和7年分までは「年収123万円以下(所得58万円以下)」でしたが、令和8年分から、年収136万円以下に引き上げられました。
たとえば、妻が1~3月の3ヶ月間だけ働いて、4月から、産休・育休に入った場合、月給30万円なら、30万円×3ヶ月=90万円で、年収136万円以下ですので、その年は、夫が配偶者控除を受けられます。
里帰り出産などで、出産予定日の2~3ヶ月前から休職している場合も、給料が支払われていなければ、その期間の収入はありませんので、年収136万円以下となる可能性が高まります。
なお、有給休暇を取得している期間は、「有給」ですので、年収にカウントされます。
上記の年収(所得)を超えても、妻の年収が207万円以下(所得133万円以下)なら、夫は配偶者特別控除を利用できます(ただし、夫の年収1,195万円以下の場合)。
さらに、妻の年収が169万円以下(所得95万円以下)なら、配偶者特別控除は満額の38万円となり、配偶者控除と同じ金額の控除を受けられます(夫の年収1,095万円以下の場合)。
配偶者特別控除は、厳密には「扶養に入っている」状態ではありませんが、夫の税金負担が減るという意味では、扶養に入っている状態とほぼ同じともいえます。
たとえば、妻が1~6月の半年だけ働いて、7月から、産休・育休に入った場合、月給30万円なら、30万円×6ヶ月=180万円で、年収207万円以下ですので、その年は、夫が配偶者特別控除を受けられます。
会社から給料は支払われていないけれど、育児休業給付金をもらっているので、年収になると誤解されている方はいないでしょうか?
育児休業給付金など、出産・産休・育休に関して支払われる給付金は、すべて非課税です。
次のような一時金・給付金が該当します。
これらの一時金・給付金は、産休・育休中の人の生活を支えるためのお金ですので、社会政策上、所得税・住民税は非課税とされています。
妻が育休中で、扶養に入れる場合は、次の2つの書類に記入します。
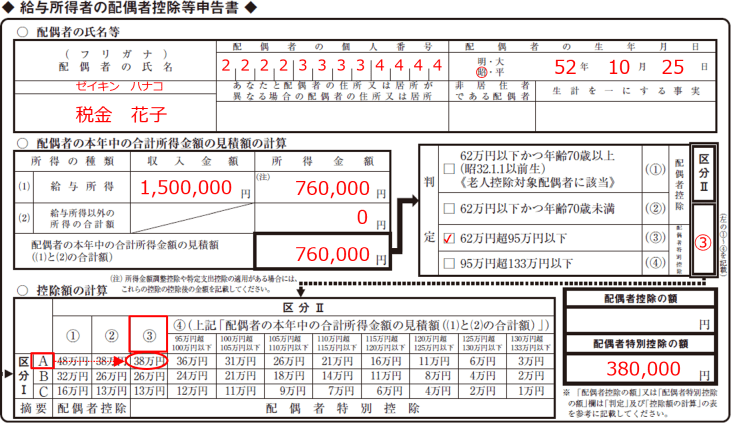
記入例をあげます。
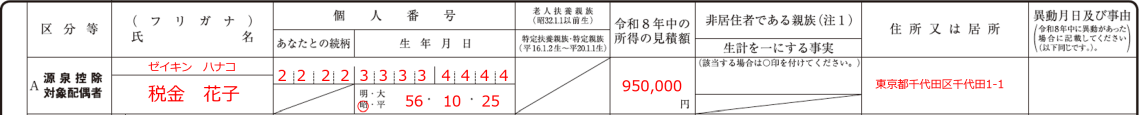
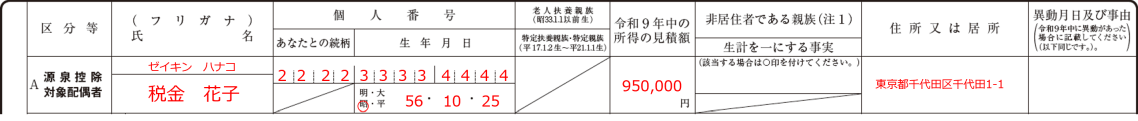
扶養控除等申告書は、令和8年分と令和9年分がありますので、それぞれ記入します。
妻の年収169万円(所得95万円)以下の場合、「A 源泉控除対象配偶者」欄に、記入します。
妻の年収207万円以下(所得133万円以下)の場合、こちらの書類の右上の欄に記入します。
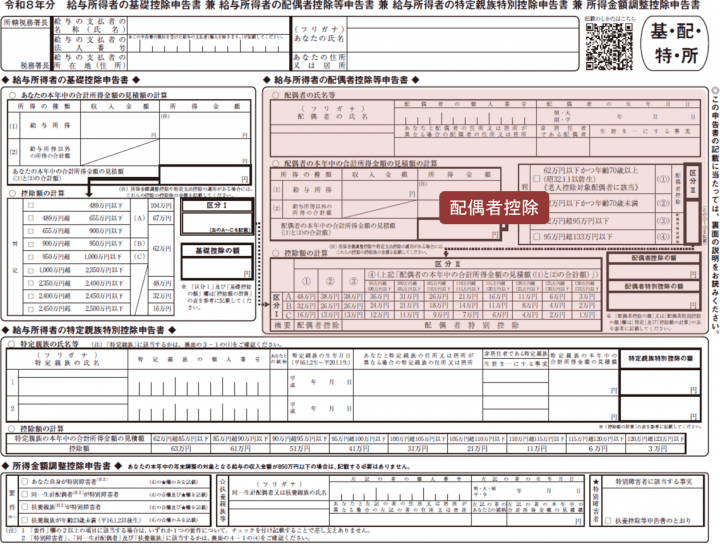
基本的には、配偶者の収入・所得金額を記入し、該当する欄の番号を記入します。配偶者控除または配偶者特別控除の金額を記入します。
さらに詳しい書き方は、こちらをご覧ください。
妻が育休中で、年収が激減した場合、妻は所得税がないか、またはあっても少ないことが多いです。すると、妻が保険料を支払っても、妻自身の所得税から控除することができません。
そこで、妻が育休中で年収が少ない場合は、妻の保険料を、夫が代わりに支払うと、夫の生命保険料控除の対象になりますので、お得です。
夫が支払ったことを明確にするために、保険料の引き落とし口座を、一時的に、夫の口座に変更しておくと良いでしょう。
なお、法律婚だけが対象です。内縁の妻や、事実婚は含まれません。
夫が、妻の保険料を支払ったら、保険料控除申告書(令和8年分)に記入します。
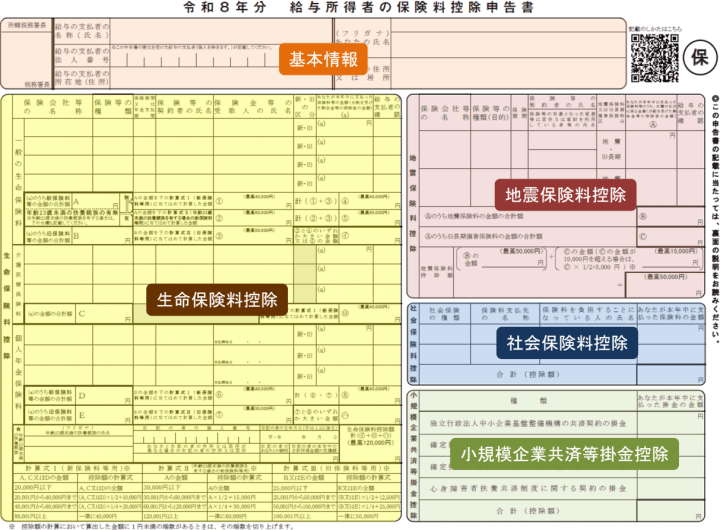
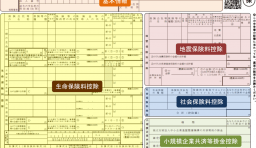
保険料控除申告書は、生命保険料控除、地震保険料控除、社会保険料控除などに分かれています。
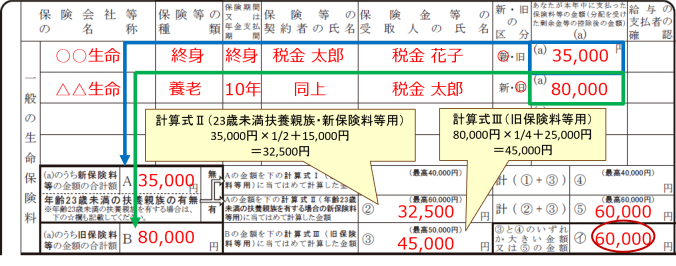
令和8年分から、年齢23歳未満の扶養親族がいる場合、一般の生命保険料控除(新契約)の上限が、4万円から6万円に引き上げられています。
生まれたばかりの子どもも、年齢23歳未満の扶養親族に含まれます。子どもが生まれた年は、保険料控除申告書の「年齢23歳未満の扶養親族」欄の記入を忘れないようにしましょう。
生命保険料控除(23歳未満の扶養親族がいる場合)は、このように記入します。
詳しい書き方は、こちらをご覧ください。
はい、変わりました。配偶者控除を受けられる妻の年収は、123万円以下から136万円以下(所得62万円以下)に引き上げられました。
また、配偶者特別控除で満額の38万円を受けられる年収は160万円以下から169万円以下に、配偶者特別控除を受けられる上限は年収207万円以下(所得133万円以下)になりました。
含まれません。育児休業給付金・出生後休業支援給付金・出産手当金・出産育児一時金は、所得税・住民税が非課税のため、配偶者控除・配偶者特別控除を判定する年収には含めません。
年収に含めるのは、会社から支払われた給与・賞与(有給休暇中の給与を含む)です。
1月から12月までに支払われる給与の合計(見込み額)で判定します。育休前と復帰後の給与を合わせて、年収136万円以下なら配偶者控除、207万円以下なら配偶者特別控除の対象です。
年末調整のあとで見込みと実際の金額が違うことが分かったら、会社に申し出て年末調整をやり直してもらうか、翌年に確定申告で修正します。
同じです。夫の年収が136万円以下(所得62万円以下)なら配偶者控除、207万円以下(所得133万円以下)なら配偶者特別控除を、妻の年末調整で受けられます。この場合、妻の年収(合計所得金額)が1,195万円以下(1,000万円以下)であることが条件です。
16歳未満の子どもは、扶養控除の対象ではありません。ただし、扶養控除等申告書の「住民税に関する事項」の16歳未満の扶養親族の欄には記入します(住民税の非課税の判定などに使われます)。
また、令和8年分から、年齢23歳未満の扶養親族がいると一般の生命保険料控除の上限が6万円になります。生まれた子どもも対象になるので、保険料控除申告書の「年齢23歳未満の扶養親族」欄に記入しましょう。