【2025年】パート主婦「年収160万円の壁」(所得税)に改正
主婦の方は、年収の壁を気にして、パート勤務をしている方が多いですが、2025年から、年収の壁が大きく変わります。 今…[続きを読む]
年末調整の扶養控除等申告書では、「源泉控除対象配偶者」という用語が登場します。長い名称で、戸惑う方も多いでしょう。
「源泉控除対象配偶者」の意味について、図解でわかりやすく解説します。
目次
「源泉控除対象配偶者」とは、次の条件に該当する配偶者のことです。
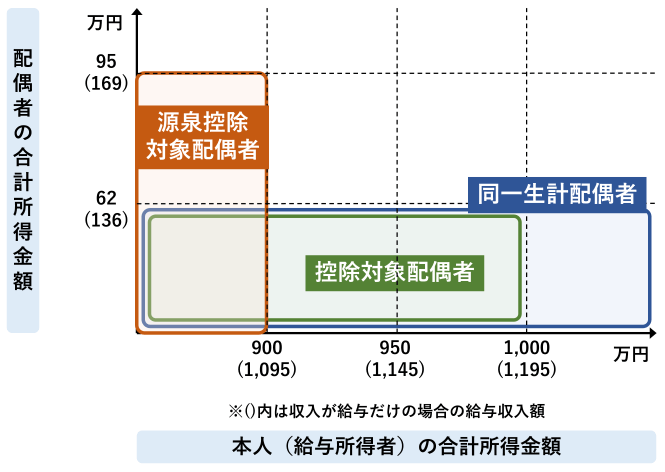
条件がいろいろありますが、通常は、「配偶者の給与年収169万円以下」かつ「本人の給与年収1,095万円以下」という部分だけ、把握しておけばよいでしょう。
少しややこしいので、図で説明しますと、下の図で、茶色で塗った部分です。
所得税改正で、2025年、年収条件がアップし、2026年は年収条件がさらに9万円アップしました。ただ、所得の金額で見ると、変わりません。
| 年 | 年収 | 所得 |
|---|---|---|
| 2026年 | 169万円以下 | 95万円以下 |
| 2025年 | 160万円以下 | 95万円以下 |
| ~2024年以前 | 150万円以下 | 95万円以下 |
「源泉控除対象配偶者」という用語は、年末調整や、入社時などの、会社に提出する「扶養控除等申告書」という書類の中だけ登場します。確定申告では登場しません。
源泉控除対象配偶者は、給料をもらって働く、会社員・公務員だけが関連するものです。
毎月、給料が支給される際に、所得税が引かれて振り込まれますが、これを「源泉徴収」といいます。
源泉徴収の金額は、次の表のように、社会保険料を引いた後の給与の金額と、扶養親族の人数によって決まっています。
(こちらは、令和7年分の源泉徴収税額表です。令和8年分以降は金額が少し違いますが、計算方法は同じです。)
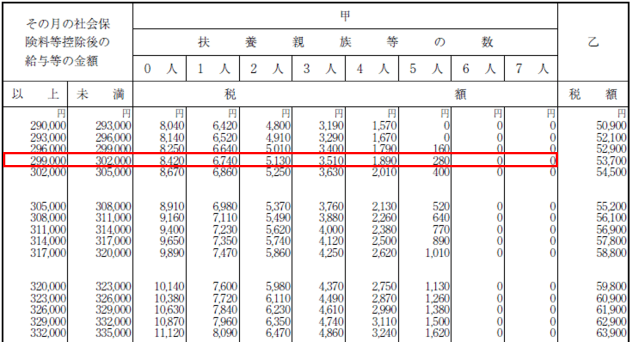
つまり、扶養親族の人数が多いほど、引かれる(源泉徴収される)所得税が少なくなります。
「源泉控除対象配偶者」に該当すると、扶養親族の1人として人数にカウントされますので、引かれる所得税が少なくなります。
非常にややこしい話ですが、源泉控除対象配偶者は、源泉徴収の際には、扶養親族の1人としてカウントされます。しかし、年収136万円(所得62万円)を超えた配偶者は、扶養に入りません。
「扶養に入る」という表現をするとき、年収169万円までOKと、よく言われますが、厳密には、「扶養に入る=扶養親族」となる条件は、年収136万円以下(所得62万円)です。この場合に、「配偶者控除」を受けられます。
配偶者の年収が136万円を超えると、扶養親族ではなくなります。そのかわり、年収207万円未満(所得133万円以下)であれば、「配偶者特別控除」を受けられます。
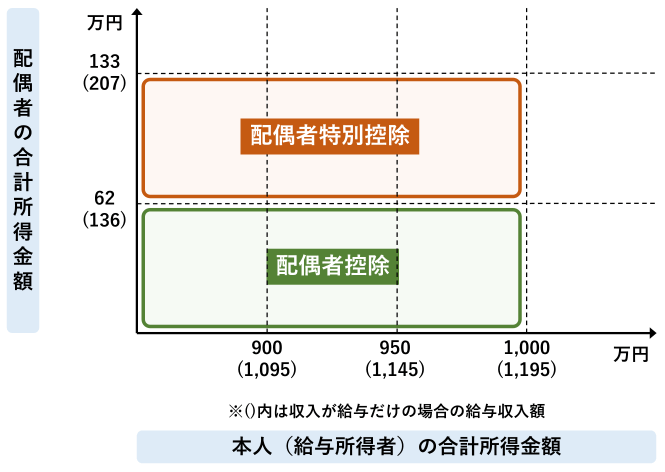
源泉控除対象配偶者は、年収(所得)によって、控除の種類が違い、扶養に入っている人と、入っていない人がいます。
| 扶養の状態 | 控除の名称 | 配偶者の年収(所得)の範囲 |
|---|---|---|
| 扶養に入っている | 配偶者控除 | 136万円(62万円)以下 |
| 扶養に入っていない | 配偶者特別控除 | 136万円(62万円)超 169万円(95万円)以下 |
源泉控除対象親族の書き方ですが、記入箇所は、「令和○年分 給与所得者の扶養控除等申告書」の、真ん中あたりの「A」欄の部分です。
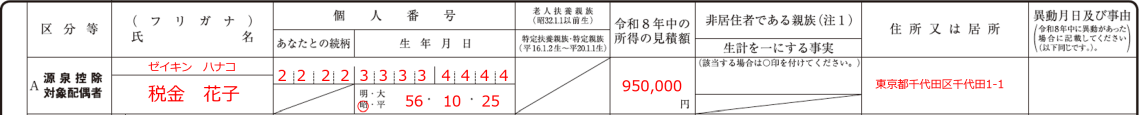
「控除対象配偶者」という用語もあります。
「控除対象配偶者」とは、次の条件に該当する配偶者のことです。
控除対象配偶者はの条件は、年収136万円(所得62万円)以下です。さきほどの図で、緑色で塗った部分です。
「控除対象」「配偶者」という名称のとおり、配偶者控除の対象になる親族です。つまり、扶養親族になります。
年収136万円以下(所得62万円)ですので、扶養に入っている人になります。
年末調整では「源泉控除対象配偶者」について記入しますが、確定申告では「控除対象配偶者」について記入します。
本人の年収が1,095万円以下、かつ配偶者の年収が169万円以下の場合が「源泉控除対象配偶者親族」、
本人の年収が1,195万円以下、かつ配偶者の年収が136万円以下の場合が「控除対象配偶者」となります。
| 名称 | 年収(所得)条件 | |
|---|---|---|
| 年末調整 | 源泉控除対象配偶者 | 本人:1,095万円以下(900万円以下) 配偶者:169万円以下(95万円以下) |
| 確定申告 | 扶養控除対象配偶者 | 本人:1,195万円以下(1,000万円以下) 配偶者:136万円以下(62万円以下) |
改正所得税法は2026年12月から施行されます。よって、年収の壁は、2026年11月までは160万円、2026年12月からは169万円です。
令和8年11月までに、配偶者の年収が160万円を超えたら、その時点から、源泉控除対象配偶者ではなくなります。
速やかに、扶養控除等申告書を修正して、会社に提出してください。
配偶者の年収が160万円を超えたことを会社に連絡すれば、手続き方法を会社が指示するはずですので、それに従ってください。
令和8年12月以降は、配偶者の年収が169万円を超えた場合に、源泉控除対象配偶者ではなくなります。
年金収入から公的年金等控除額を聞いた金額(公的年金等に係る雑所得)が、95万円以下であれば、源泉控除対象配偶者に該当します。
公的年金等控除額は、年齢によって異なります。
たとえば、65歳以上で、年金収入200万円の場合、公的年金等に係る雑所得は、
よって、95万円以下ですので、源泉控除対象配偶者です。
一方、65歳未満で、年金収入200万円の場合、公的年金等に係る雑所得は、
よって、95万円を超えていますので、源泉控除対象配偶者ではありません。