特定扶養親族と特定親族の違い|控除額、年末調整をわかりやすく解説【2026年版】
所得税の改正により、2025年の年末調整の書類から「特定扶養親族」「特定親族」という用語が登場しました。似ていますが…[続きを読む]
年末調整の扶養控除等申告書では、令和8年分から、「源泉控除対象親族」という用語が登場しました。あまり耳にしない用語であり、戸惑う方も多いでしょう。
「源泉控除対象親族」の意味、「控除対象扶養親族」との違いについて、図を使ってわかりやすく解説します。
目次
令和8年分(2026年)の扶養控除等申告書から、「源泉控除対象親族」という用語が新たに登場しました。
「源泉控除対象親族」とは、次の条件に該当する親族(子ども、親など)のことです(2026年12月時点)。
条件がたくさんありますが、通常は、「給与年収174万円以下」かつ「16歳以上」という部分だけ、把握しておけばよいでしょう。
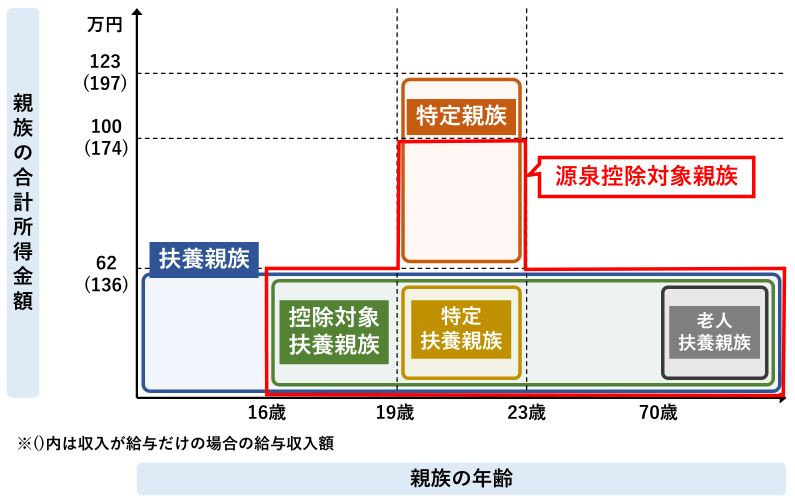
源泉控除対象親族は、年齢によって年収(所得)の範囲が違います。
| 年齢 | 年収 | 所得 |
|---|---|---|
| 16歳~18歳、23歳~ | 136万円以下 | 62万円以下 |
| 19歳~22歳 | 174万円以下 | 100万円以下 |
19歳以上~22歳以下の大学生に当たる年齢の親族(子ども)だけ、特殊な年収です。
ややこしいので、図を掲載します。下の図で、赤く囲った部分です。
「源泉控除対象親族」という用語は、年末調整や、入社時などの、会社に提出する「扶養控除等申告書」という書類の中だけ登場します。確定申告では登場しません。
源泉控除対象親族は、給料をもらって働く、会社員・公務員だけが関連するものです。
毎月、給料が支給される際に、所得税が引かれて振り込まれますが、これを「源泉徴収」といいます。
源泉徴収の金額は、次の表のように、社会保険料を引いた後の給与の金額と、扶養親族の人数によって決まっています。
(こちらは、令和7年分までの表ですが、令和8年分でも基本的な考え方は同じです。)
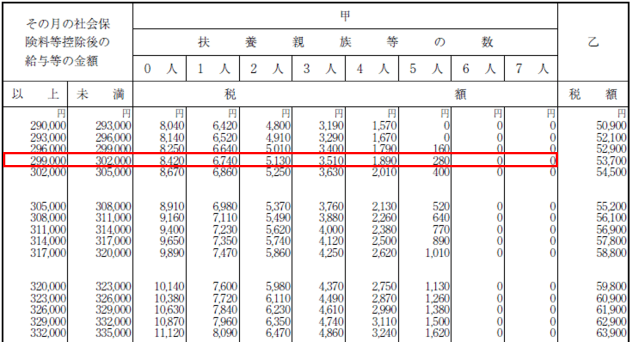
つまり、扶養親族の人数が多いほど、引かれる(源泉徴収される)所得税が少なくなります。
「源泉控除対象親族」に該当すると、扶養親族の1人として人数にカウントされますので、引かれる所得税が少なくなります。
非常にややこしい話ですが、源泉控除対象親族は、源泉徴収の際には、扶養親族の1人としてカウントされます。しかし、年収136万円(所得62万円)を超えた親族は、扶養に入りません。
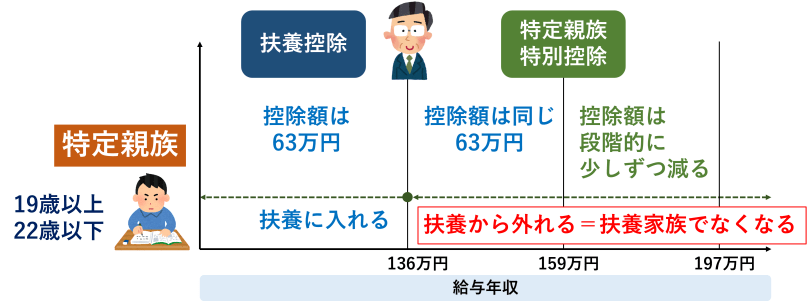
「扶養に入る」という表現をするとき、大学生(19~22歳)は年収150万円までOKと、よく言われますが、厳密には、「扶養に入る=扶養親族」となる条件は、年収136万円以下(所得62万円)です。この場合に、「扶養控除」を受けられます。
年収136万円を超えると、扶養控除の対象からは外れてしまいます(扶養親族でなくなります)。
ただし、19~22歳の年齢の親族については、年収136万円を超えても、年収197万円未満(所得123万円以下)であれば、「特定親族」と呼ばれ、特定親族特別控除を受けられます。
年収159万円(所得85万円)以下であれば、控除額は同じ63万円です。
詳しくは、次をご覧ください。
源泉控除対象親族の書き方ですが、記入箇所は、「令和8年分 給与所得者の扶養控除等申告書」の、真ん中あたりの「B」欄の部分です。
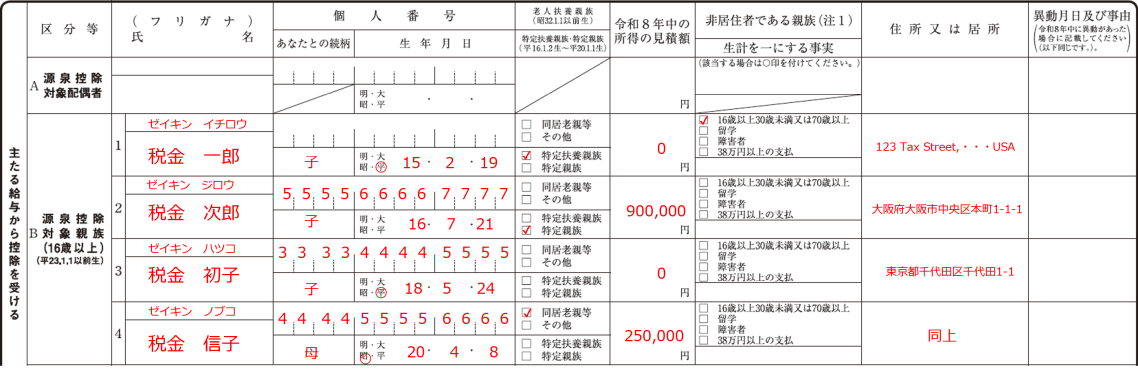
ここに、令和8年分の年収(所得)の予測が、年齢ごとに、次に該当する親族を記入します。
令和7年分(2025年)までの扶養控除等申告書では、「控除対象扶養親族」でした。
「控除対象扶養親族」とは、次の条件に該当する親族(子ども、親など)のことです。
控除対象扶養親族は、全年齢で年収条件が同じで、年収136万円(所得62万円)以下です。
こちらは、19~22歳であっても、年収136万円(所得62万円)を超えると、控除対象扶養親族には該当しません。
さきほどの図で、緑色で塗った部分です。
「控除対象」「扶養親族」という名称のとおり、扶養控除の対象になる親族です。つまり、扶養親族になります(扶養に入っている人)。
年末調整では「源泉控除対象親族」という区分で記入しますが、確定申告では「扶養控除対象親族」という区分で、扶養控除の欄に記入します。
似ているようで違いますので、記入ミスにご注意ください。
| 名称 | 年収(所得)条件 | |
|---|---|---|
| 年末調整 | 源泉控除対象親族 | 16~18歳、23歳~:136万円以下(62万円以下) 19~22歳:174万円以下(100万円以下) |
| 確定申告 | 扶養控除対象親族 | 全年齢:136万円以下(62万円以下) |
16歳未満の子どもは、源泉控除対象親族と、扶養控除対象親族のどちらにも該当しません。よって、扶養控除等申告書のB欄には記入しません。
そのかわり、扶養控除等申告書の下のほうに「16歳未満の扶養親族」という欄がありますので、ここに記入します。

源泉控除対象親族の年収(所得)条件は、年収174万円(所得100万円)以下です。
よって、年収159万円を超えた大学生(19歳以上~22歳以下)の子どもも、年収174万円(所得100万円)以下であれば対象です。中途半端な年収(所得)条件ですので、間違いにご注意ください。
改正所得税法は2026年12月から施行されます。よって、源泉控除対象親族の年収の基準は、2026年11月までは165万円、2026年12月からは174万円です。
和8年11月までに、親族の年収が165万円を超えたら、その時点から、源泉控除対象親族ではなくなります。
速やかに、扶養控除等申告書を修正して、会社に提出してください。
まずは、親族の年収が165万円を超えたことを会社に連絡すれば、手続き方法を会社が指示するはずですので、それに従ってください。
令和8年12月以降は、親族の年収が174万円を超えた場合に、源泉控除対象配偶者ではなくなります。