基礎控除申告書の収入金額がわからないとき、どう記入する?
年末調整の基礎控除申告書を記入するのは、10月下旬~11月にかけてです。まだ、収入金額(年収)がわかりませんが、どう…[続きを読む]
この記事では、年末調整書類の記入で、ボーナス・賞与の金額が分からない時にどうすればよいか解説します。
目次
年末調整で会社に提出する基礎控除申告書には、今年1年の「給与収入」と「給与所得」を記載する欄があります。
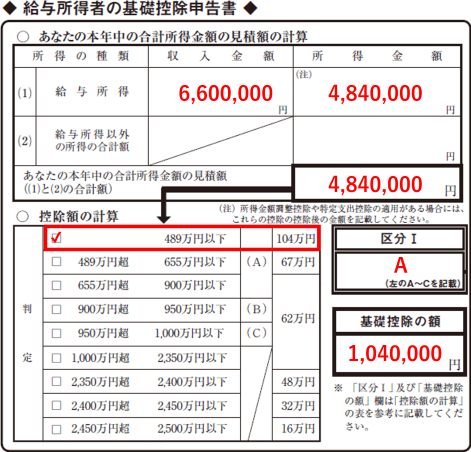
こちらの申告書の「収入金額」欄には、今年1年分の給与の合計を記載します。ここでいう「給与」には以下の全てが含まれます。
ボーナス・賞与の金額を個別に記入することはありませんが、収入金額の計算に賞与の金額も含める必要があるということですね。
基礎控除申告書に記入するのは、その年の1月1日から12月31日までに受け取るすべての給与の合計額です。
年末調整は10月、11月に行いますが、冬の賞与が出るのは12月という会社が多いでしょう。
年末調整の時点では冬の賞与の金額がわからない、支給されるかどうかも未定というケースもあります。
この場合、対応方法としては以下の2パターンが考えられます。
夏季ボーナスの金額、あるいは前年の冬季ボーナスの金額をそのまま今年の冬季ボーナスの金額と仮定して収入金額を見積もる方法です。
給与と賞与を分けて計算せず、年間の給与収入を昨年と同等と仮定して見積もる方法です。
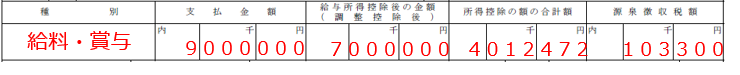
昨年の源泉徴収票の「支払金額」欄に給与・賞与の合計額が記載されていますので、ここに書いてある金額を、そのまま基礎控除申告書の「収入金額」欄に転記しましょう。
ボーナスの見積方法については先ほどお伝えした通りですが、ボーナスは毎年必ず支給されるという決まりがあるわけではありません。
中小企業では特に、会社の業績次第で支給される年と支給されない年があるケースも多いです。
前年の支給額を参考に見積をしても、そもそも支給されないとなれば収入金額に大きな誤差がでてしまいますよね。
しかし、ご自身の勤務先(年末調整を受ける勤務先)から支給されるボーナスについては、金額に誤りがあっても特に問題はありません。
年内最後の給与・ボーナス(賞与)が支給される際に、給与収入・給与所得の金額は会社の方で修正をしてくれるからです。
ただし、配偶者や扶養親族の収入については、会社のほうでは修正してくれません。年末調整後にボーナスを受け取った場合は、控除の所得要件に抵触していないか等、きちんと確認し、必要であれば年末調整書類の再提出、あるいは確定申告を行う必要があります。
配偶者や扶養親族の収入については、会社のほうでは修正してくれません。
年末調整後にボーナスを受け取った場合は、控除の所得要件に抵触していないかを確認しましょう。
必要であれば、年末調整書類の再提出、あるいは確定申告を行います。
戻ってくる場合があります。
年末調整では、その年に毎月の給与や賞与から源泉徴収された所得税の合計と、1年分の正しい税額(年税額)を比べて、過不足を精算します。
源泉徴収された合計のほうが多ければ、その差額が還付されます。足りなければ、不足額を徴収されます。
国税庁の資料では、還付が生じる場合の一つとして、「年間の賞与が比較的少なかった場合」が挙げられています。
あります。2026年は、年収によって基礎控除額が次のように変わります。
ボーナスの金額で、年収が約665.6万円や850万円をまたぐ場合は、基礎控除額が変わります。
ただし、見積額が外れても、最後の給料・ボーナスが支給された時点で、会社が年収と基礎控除額を修正してくれます。