給与所得 早見表&計算式【2026年版】
給与収入ごとに、給与所得がいくらになるか示した早見表(一覧表)と、計算式です。2026年の年末調整対応です。 (縦に…[続きを読む]
ダブルワーク(副業)で、2ヶ所以上の会社から給料をもらっている場合、基本的には、年末調整をするのは、どれか一つの会社だけで、残りは確定申告が必要です。
しかし、基礎控除申告書には、すべての会社からの給料の合計額を記入する必要がありますので、要注意です。
ダブルワーク(副業)の基礎控除申告書の書き方を、具体的つきで、わかりやすく解説します。
目次
ダブルワークをしている場合、年末調整ができるのは、いずれか一つの会社のみです。
通常、メインの会社(一番多く給料をもらっている会社)で年末調整をします。
それ以外の、サブの会社からの給料は、年末調整できませんので、翌年に自分で確定申告が必要です。
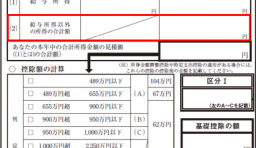
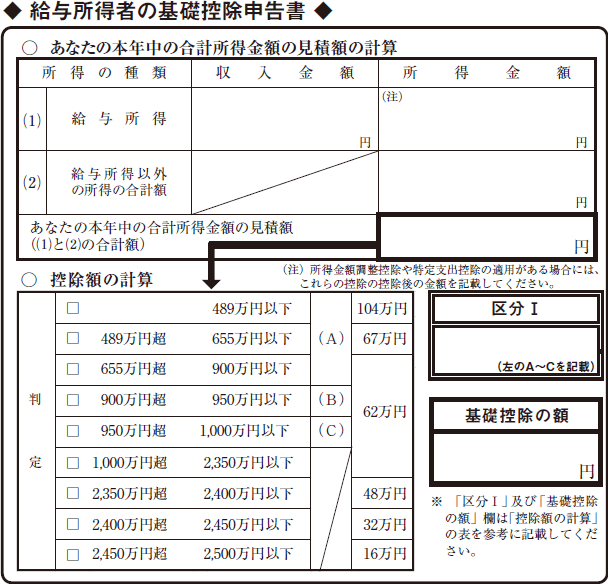
基礎控除申告書に、すべての会社からもらった給料収入の合計額だけ記入が必要です。下図の「給与所得」の欄に、合計額を記入します(あとのほうで、計算方法を詳しく解説します)。
当然、他の会社からの収入を記入すると、メインの会社からもらった給料の金額より多くなりますので、ダブルワーク(副業)をしていることは、会社に知られてしまいます。
ダブルワークをしている方は、確定申告をしますので、年末調整で記入しなくても大丈夫と思うかもしれませんが、年末調整は会社の義務と責任で行いますので、記入する必要があるのです。
ダブルワーク(副業)で給料を2ヶ所以上からもらっている場合、次の3つのステップで計算します。
すべての会社からの給料収入を合算します。
たとえば、次の場合、
両方を合算します。
「給与所得=給与収入-給与所得控除」という計算です。給与所得者の経費のようなものです。
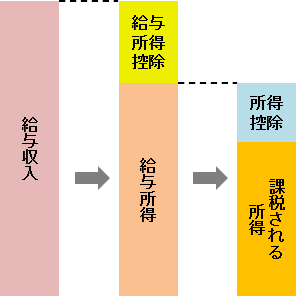
給与所得の金額は次のように計算します。
| 給与の収入金額(A) | 給与所得の金額 |
|---|---|
| 740,999円以下 | 0円 |
| 741,000円以上~2,190,999円以下 | (A)-740,000円 |
| 2,191,000円以上~2,192,999円以下 | 1,451,000円 |
| 2,193,000円以上~2,195,999円以下 | 1,453,000円 |
| 2,196,000円以上~2,199,999円以下 | 1,456,000円 |
| 2,200,000円以上~3,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×2.8-80,000円 |
| 3,600,000円以上~6,599,999円以下 | (A)÷4(千円未満切捨て)=(B) (B)×3.2-440,000円 |
| 6,600,000円以上~8,499,999円以下 | (A)×90%-1,100,000円 |
| 8,500,000円以上 | (A)-1,950,000円 |
給与年収500万円の場合、このような計算です。
給与所得以外の所得がある場合には、下図の赤枠で囲った箇所、「給与所得以外の所得の合計額」欄に記入します。
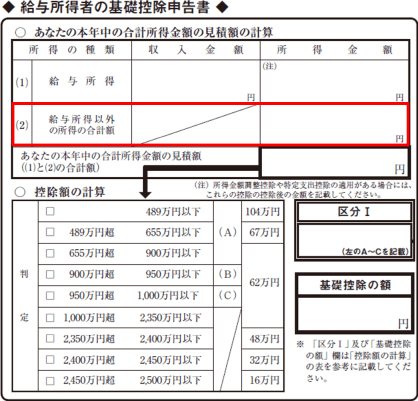
たとえば、個人事業主として、給料ではなく報酬をもらう形式の副業所得や、株式の売却収入(源泉徴収ありを除く)、FX・仮想通貨などの所得です。
なければ空欄で構いません。
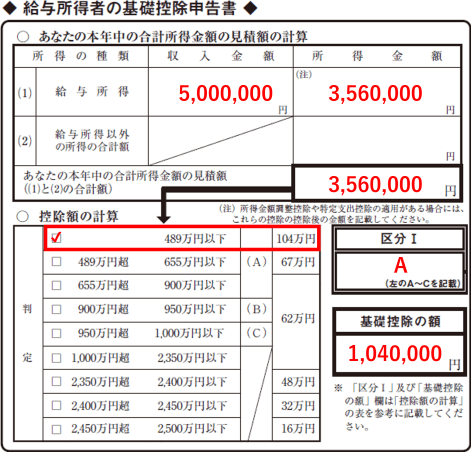
給与年収500万円の場合、基礎控除申告書はこのようになります。
合計所得金額は356万円で、489万円以下の範囲ですので、基礎控除額は104万円です。
給与収入を合計する際に、間違った方法で計算ミスをすると、基礎控除額が変わってしまいますので、要注意です。
基礎控除額が本来より多ければ、過少申告になり、あとで、会社を通して追徴課税を受ける可能性もあります。
逆に、本来より少なければ、所得税を払いすぎとなり損をします。
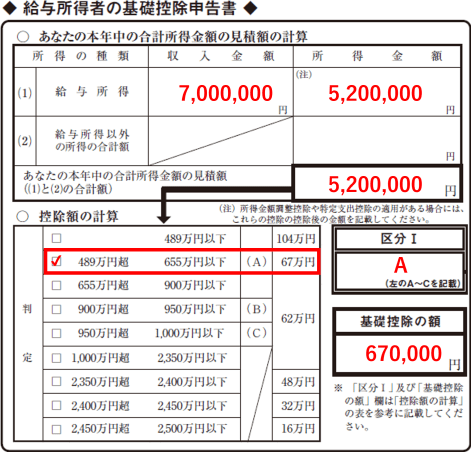
こちらの例の場合、正しい基礎控除額は次のようになります。
いくつか、計算間違いの例を紹介します。
サブ会社の給与収入200万円を、メイン会社の給与収入500万円とは別に計算してしまうケースです。
サブ会社の給与収入200万円から給与所得を計算すると126万円です。それを、「給与所得以外の所得の合計額」欄に記入して、所得合計を計算すると、482万円です。
合計所得が489万円以下の範囲となり、基礎控除額が104万円になります。
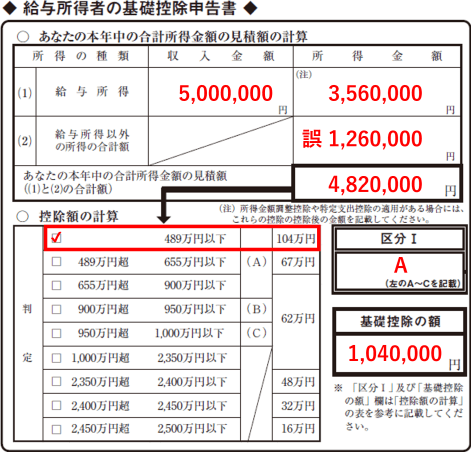
本来、基礎控除額は67万円なのに、104万円となり、過少申告になってしまいます。
会社側としては、「給与所得以外の所得の合計額」がどんな収入(所得)であるかどうかはわかりませんので、間違っていても修正のしようがありません。
上記の間違いとほぼ同様ですが、給与所得の金額126万円ではなく、給与収入200万円を「給与所得以外の所得の合計額」欄に記入してしまったケースです。
合計所得金額は556万円で、489~655万円の範囲ですので、基礎控除額は67万円です。
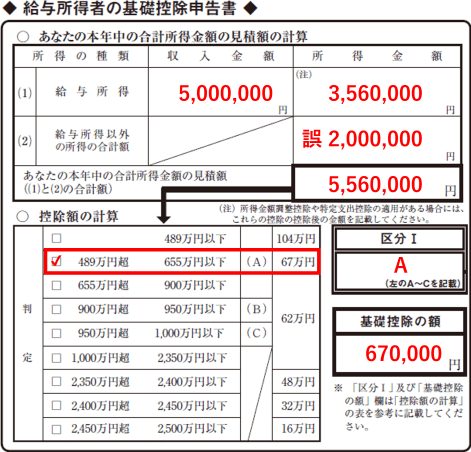
基礎控除額そのものは、偶然にも、正しい計算のときと一致しましたが、必ずしも一致するとは限りません。
本来の合計所得520万円より高くなっていますので、場合によっては、基礎控除額が少なくなり、損をしてしまいます。
ダブルワーク(副業)の方向けに、給与所得の計算ツールを用意していますので、ご自由にご利用ください。
いずれか一つの会社だけです。通常は、メインの会社(一番多く給料をもらっている会社)で年末調整をします。
サブの会社からの給料は、年末調整ができません。翌年に自分で確定申告をします。
必要です。
基礎控除申告書の「給与所得」の欄には、すべての会社からもらった給料収入の合計額を記入します。
確定申告をするから年末調整では記入しなくても大丈夫、と思うかもしれません。しかし、年末調整は会社の義務と責任で行うため、記入が必要です。
なお、サブの会社の収入を合計すると、メインの会社からもらった給料より多くなります。そのため、ダブルワークをしていることは、会社に知られます。
基礎控除申告書の「給与所得以外の所得の合計額」の欄に記入します。
個人事業主として報酬をもらう形式の副業所得や、株式の売却収入(源泉徴収ありを除く)、FX・仮想通貨などの所得が対象です。
なければ、空欄で構いません。
主たる給与(メインの会社の給与)には税額表の「甲欄」、従たる給与(サブの会社の給与)には「乙欄」を使って源泉徴収するためです。
乙欄は、扶養控除等申告書を提出していない人に使う税額表です。
なお、年末調整や確定申告で、払い過ぎた分が精算されます。
以下の場合は、確定申告が必要です。
※住民税の申告は、別途必要になる場合があります。