特定親族特別控除とは?対象・控除額や書き方をわかりやすく解説【2026年版】
「特定親族特別控除」とは、大学生など、19歳以上22歳以下の親族の年収が197万円以下の場合に、受けられる控除です。…[続きを読む]
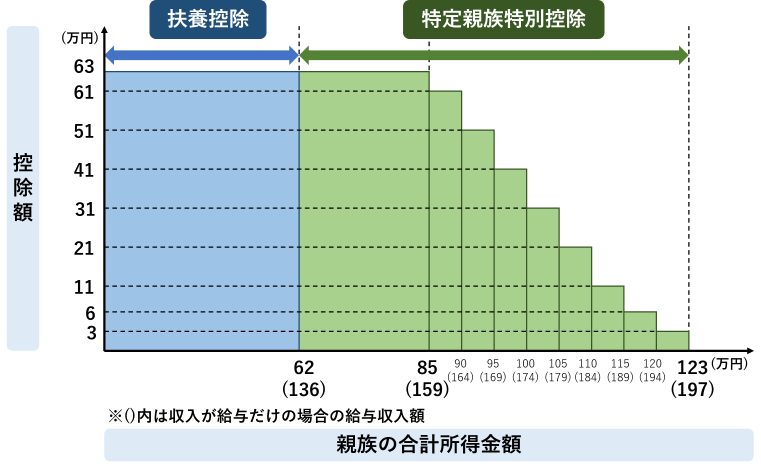
19~22歳の子供がいる人は、その子供のアルバイト年収が136万円を超えたら、「特定親族」に該当し、「特定親族特別控除」を利用できます。
「特定親族特別控除申告書」の書き方を、記入例とともに、わかりやすく解説します。
目次
「特定親族特別控除」とは、2025年の所得税改正で新設された制度で、19歳以上~22歳以下の子どもが一定の収入を得ていても、親が税金(所得税・住民税)の控除を受けられる仕組みです。
2024年までは、年収103万円を超えると扶養控除が使えず、学生が収入調整をせざるを得ない問題がありました。そこで、103万円の壁を引き上げ、さらに大学生世代(19~22歳)は、年収136万円超~197万円以下(2026年時点)まで控除が受けられるよう整備されたものです。
控除を受けるには、
以上のすべてを満たす必要があります。
特に、ポイントとなるのは、年齢の条件で、19歳以上22歳以下です。大学生でなくても、この範囲の年齢は対象です。逆に、大学生でも、18歳以下、23歳以上だと対象外です。
所得(収入)については、所得62万円超~123万円以下(給与年収136万円超~197万円以下)の範囲であることです。
この範囲以下の場合は、今までどおりの「扶養控除」になります。この範囲を超えると、控除を受けられません。
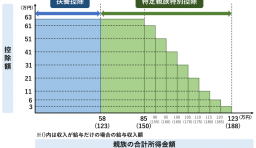
控除額は子どもの年収に応じて変動します。
年収159万円を境に減額が始まり、年収197万円に達するとゼロになります。
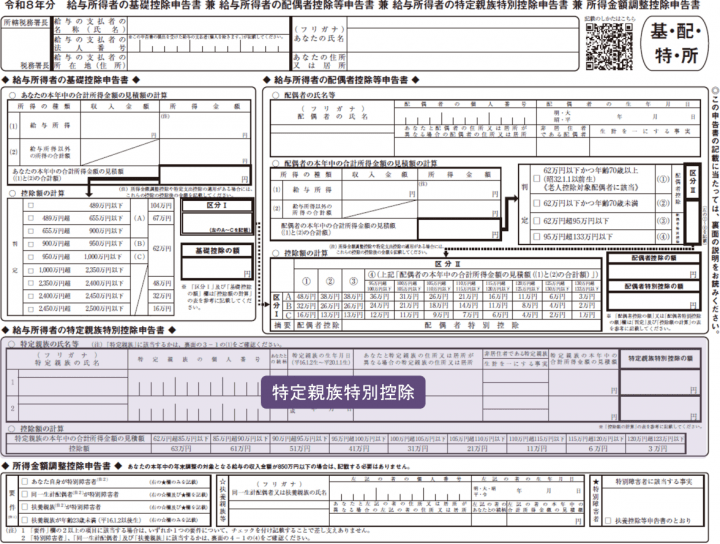
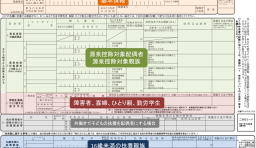
特定親族特別控除申告書は、「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(通称「基配特所(キハイトクショ)」)という書類の、真ん中から下あたりにあります。
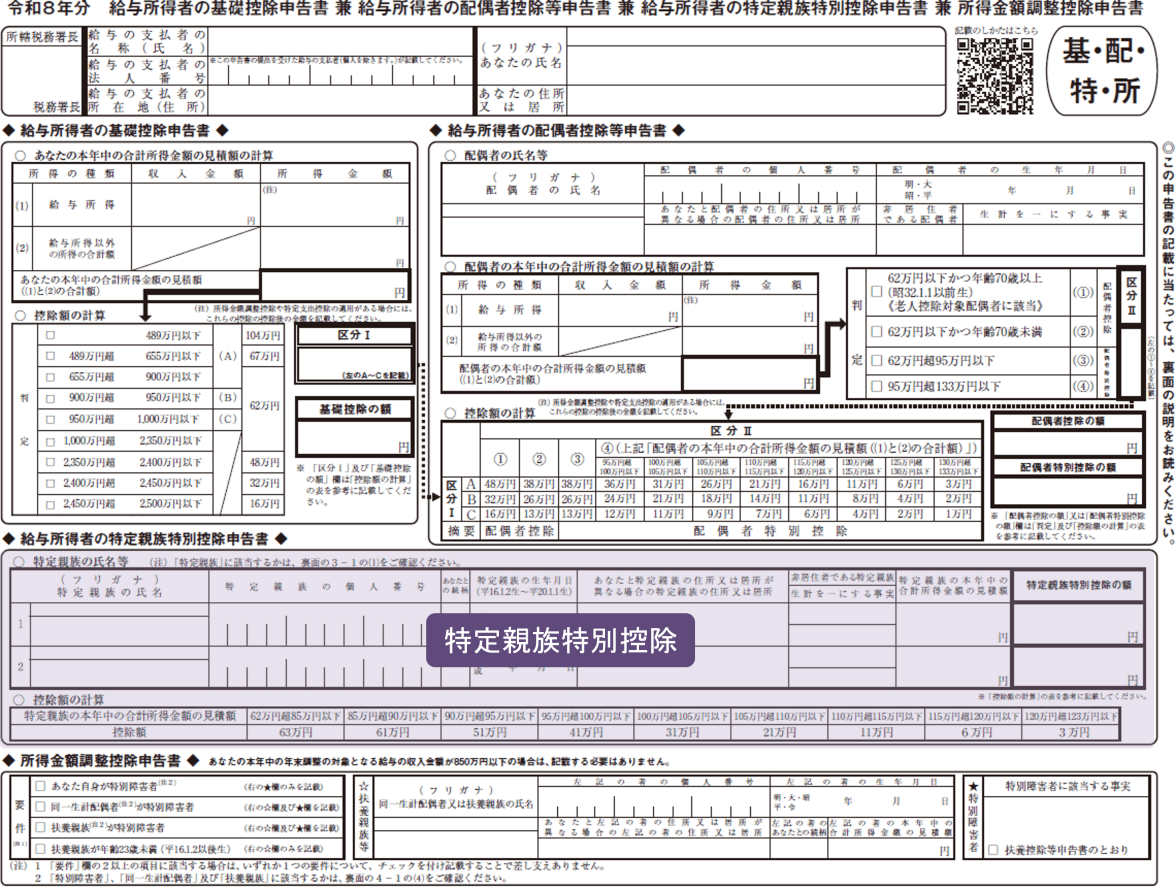
こちらの欄に記入します。
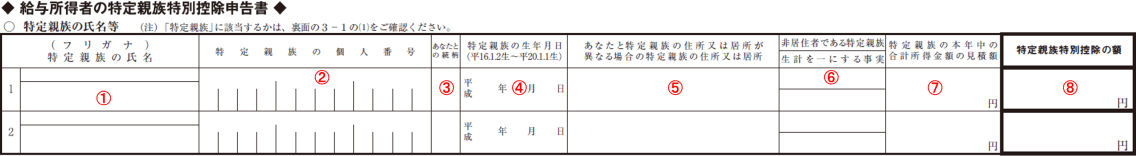
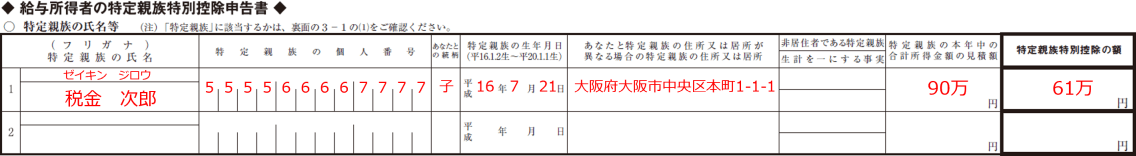
① 特定親族(19~22歳)の氏名とフリガナ(カタカナ)を記入します。
② 特定親族のマイナンバー(個人番号)を書きます。
ただし、既に勤務先にマイナンバーを知らせている場合には、書かないように指示がある場合がありますので、勤務先の指示に従ってください。
③ 特定親族のあなたとの続柄を記入します。
④ 特定親族の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ あなたと特定親族が別居している場合には、特定親族の住所を書きます。同居の場合は空欄でOKです。
⑥ 特定親族が日本以外の国に住んでいる場合には、「○」を記入します。
⑦ 特定親族の合計所得金額(見積額)を記入します。特定親族となる条件は、所得金額が62万円超~123万円以下(年収136万円超~197万円以下)の場合です。
⑧ 特定親族特別控除の額を、以下の表を参考に記入します。

特定親族の年収164万円(所得90万円)のケースの記入例です。
所得税・住民税の両方の控除額を表にしておきます。
| 特定親族の給与年収 ()内は合計所得金額 |
控除額 | |
|---|---|---|
| 所得税 | 住民税 | |
| 136万円超~159万円以下 (62万円超~85万円以下) |
63万円 | 45万円 |
| 159万円超~164万円以下 (85万円超~90万円以下) |
61万円 | 45万円 |
| 164万円超~169万円以下 (90万円超~95万円以下) |
51万円 | 45万円 |
| 169万円超~174万円以下 (95万円超~100万円以下) |
41万円 | 41万円 |
| 174万円超~179万円以下 (100万円超~105万円以下) |
31万円 | 31万円 |
| 179万円超~184万円以下 (105万円超~110万円以下) |
21万円 | 21万円 |
| 184万円超~189万円以下 (110万円超~115万円以下) |
11万円 | 11万円 |
| 189万円超~194万円以下 (115万円超~120万円以下) |
6万円 | 6万円 |
| 194万円超~197万円以下 (120万円超~123万円以下) |
3万円 | 3万円 |
| 197万円超~ (123万円超~) |
0円 | 0円 |
子供のアルバイト給与年収から、所得と特定親族特別控除の控除額を計算するツールもありますので、ご自由にご利用ください。
こちらで解説した書き方を、動画でも解説しています。
特定親族特別控除申告書への記入は以上ですが、同時に、扶養控除等申告書への記入も忘れずに行ってください。
「扶養控除等申告書」では、「源泉控除対象親族」という名称になっています。
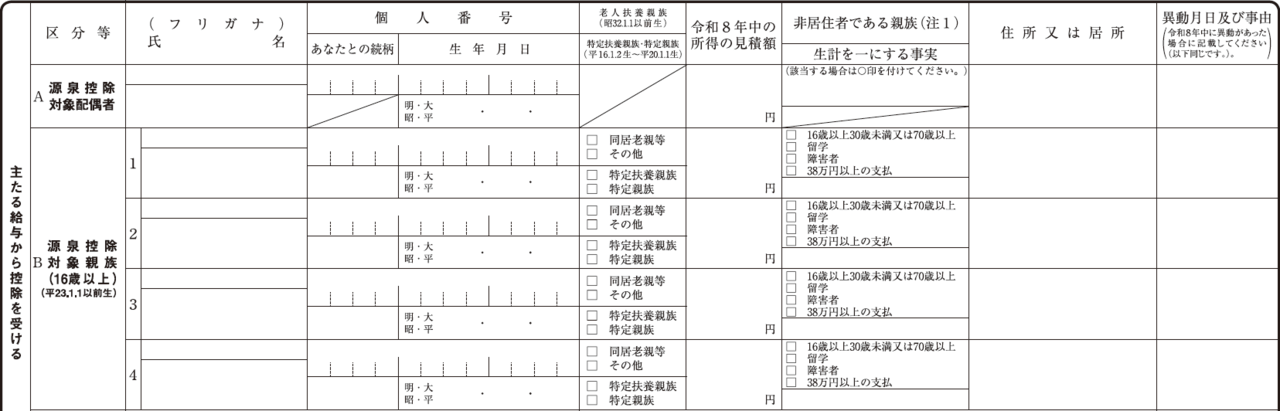
源泉控除対象親族とは、簡単にいうと、次の親族のことをいいます。
特定親族で、年収174万円(所得100万円)以下の場合に記入します。年収(所得)が中途半端な金額ですので、ご注意ください。
詳しい記入方法は、こちらを参照ください。
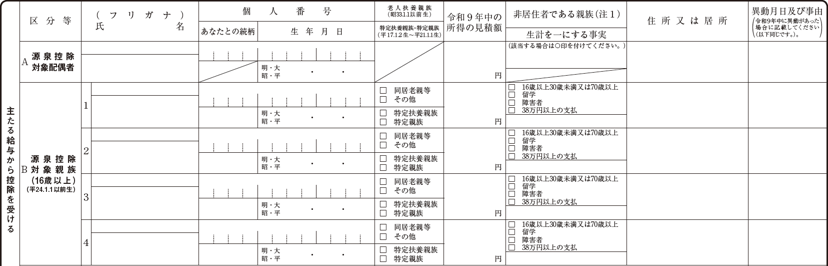
令和9年分も、令和8年分と書き方は同じです。
ただし、年齢が1歳あがることだけ注意してください。令和8年12月31日時点で22歳の子どもは、令和9年分では、特定親族から外れます。
いいえ、書く必要はありません。
子供の年収が136万円(合計所得金額62万円)以下の場合は、特定親族特別控除ではなく、通常の扶養控除の対象になります。19歳以上23歳未満の子供は、特定扶養親族として、63万円の控除を受けられます。
この場合に記入するのは、扶養控除等申告書だけです。
特定親族特別控除申告書を書くのは、子供の年収が136万円を超え、197万円以下の場合です。
子供の年収によって、両方が必要な場合と、特定親族特別控除申告書だけで済む場合があります。
子供の年収が174万円(合計所得金額100万円)以下の場合は、扶養控除等申告書の「源泉控除対象親族」の欄にも記入します。この場合は、両方を提出してください。
子供の年収が174万円を超え、197万円以下の場合は、扶養控除等申告書には記入しません。特定親族特別控除申告書だけを提出します。
同じ子供を、父と母の両方の特定親族にすることはできません。どちらか1人だけです。
どちらの控除に使うかは、家庭で決めます。一般的に、所得税の税率が高い(所得が多い)方が適用すると、節税額が大きくなることが多いです。
二重に申告しないよう、事前に夫婦で確認しておきましょう。
別居していても、対象になります。ただし、生計を一にしていることが条件です。
親が、生活費や学費を仕送りしている場合は、生計を一にしているとされます。
別居の場合は、申告書に子供の住所を記入します。同居の場合は、空欄で構いません。
年末調整の書類を記入する時点では、まだ年が終わっていませんので、アルバイト収入が確定していないと思います。
そこで、「見積額」、つまり、予想する金額で記入します。
すでに、10月分まではわかっていると思いますので、11月分と12月分を予測します。アルバイトでも、賞与・ボーナスが出る会社もありますので、もしわかっっていれば事前に予測しておきます。
年明けになって、子供の実際の年収(所得)と、記入した見積額が違った場合ですが、
となります。
こちらの表を参照します。
たとえば、見積額:年収164万円(所得90万円)、実際:年収160万円(所得86万円)の場合、どちらも控除額は61万円で同じですので、変更は不要です。
こんどは、見積額:年収164万円(所得90万円)、実際:年収166万円(所得92万円)の場合、控除額が61万円から51万円に変わりますので、修正して提出が必要です。
翌年1月に、会社から源泉徴収票が発行されるまでに修正して提出してください。
会社によっては、間に合わないと言われることもありますので、その場合は、翌年3月15日までに、自分で確定申告してください。
特定親族特別控除は、2025年から新たに登場した制度ですので、よくわかっていなくて、書き忘れる、あるいは、漏れてしまうこともあるでしょう。
もし書き忘れたら、気付いた時点で、速やかに、修正して会社に提出してください。
会社で定めた提出期限を過ぎてしまったら、自分で確定申告することになります。
特定親族特別控除の対象は、年齢が19歳以上22歳以下の場合です。大学生であるかどうかは関係ありません。
大学生であっても、早生まれの1年生のように年齢が18歳だったり、浪人・留年をしていて23歳以上だと、対象になりません。