【令和8年分】年末調整の扶養控除等申告書の書き方(記入例つき)
「給与所得者の扶養控除等(異動)申告書」は、入社時や年末調整の時期に記入する書類です。 令和8年(2026年)分の「…[続きを読む]
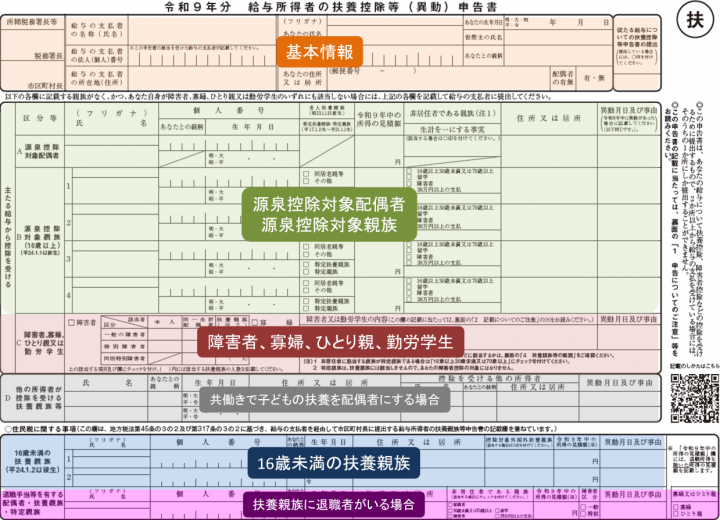
「給与所得者の扶養控除等(異動)申告書」は、入社時や年末調整の時期に記入する書類です。
令和9年(2027年)分の「給与所得者の扶養控除等(異動)申告書」の書き方を、図と記入例を利用してわかりやすく解説します。
令和8年(2026年)分については、「【令和8年分】年末調整の扶養控除等申告書の書き方(記入例つき)」をご覧ください。
目次
基本的には、給料をもらって働く人のほぼ全員が記入して提出します。
「扶養控除」という名前がついていますが、扶養家族がいない独身の人も提出します。
ただし、2か所以上で働いている場合、この申告書を提出できるのはメインの1か所の勤務先だけです。
それ以外の勤務先には提出することができません。
令和9年分の扶養控除等申告書は、以下の時に提出します。
扶養控除等申告書を提出しないと、毎月の給与支払いの際に、源泉徴収税額表の乙欄を利用して所得税が差し引かれますので、一時的に大きな金額が引かれてしまいます。
また、社員の場合、この書類を提出しないということは、その会社での仕事は副業であると言っていることになります。
心証を悪くする可能性がありますので、本業の勤務先であれば必ず記入して提出しましょう。
令和8年分の申告書と、ほぼ同じであり、記載する項目に変更点はありません。
ただし、扶養の対象となる配偶者・親族の給与年収の範囲に変更があります。
通常、令和8年(2026年)の年末調整の時期に「令和8年分」と「令和9年分」の2枚の提出を求められます。
「令和8年分」は、令和8年のうちに支払われた給与の年末調整に利用します。
一方、「令和9年分」は、令和9年になってから支払われる給与の年末調整に利用します。
令和9年分は、税制上は、令和9年1月の最初の給料日の前日までに提出すれば間に合うのですが、事務手続きが面倒なため、令和8年(2026年)の年末調整のときに、令和8年分と一緒に提出するように指示する会社が多いです。
それでは、令和9年(2027年)分の申告書の具体的な書き方を、順を追って説明していきます。
(記入例は、クリックまたはタップすると、拡大できます。)
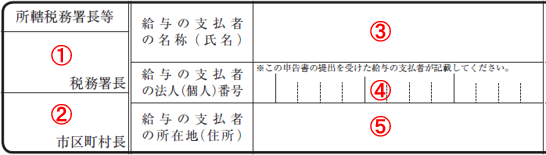
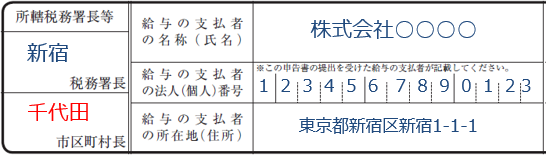
② あなたが住所を置いている市区町村名を書きます。
①③④⑤については、既に情報が印字された状態の申告書が配布される場合が多いです。
通常、会社側で記入する欄ですが、下記の内容になります。
① 勤務先の所轄税務署名を書きます。あなたの住所地の所轄税務署ではありませんので注意しましょう。
③ 勤務先の名称を書きます。名称とは、株式会社などの法人であれば会社名、個人事業者であれば屋号または事業主氏名をいいます。
④ 勤務先で書きますので、空欄のまま提出します。
⑤ 勤務先の住所を書きます。支店や営業所など本社以外の勤務である場合においては、本社の住所を書きます。
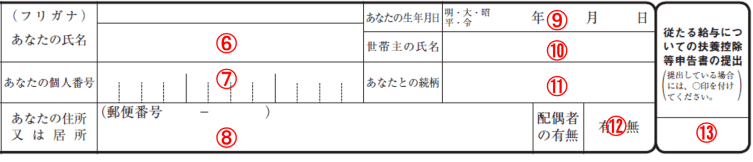
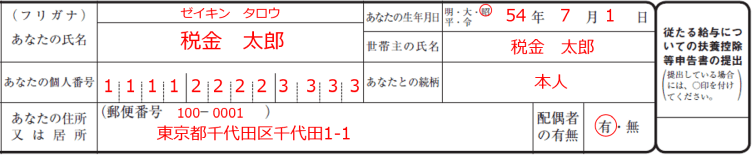
⑥ あなたの氏名とフリガナを書きます。印鑑を押す必要はありません。
⑦ あなたのマイナンバー(個人番号)を書きます。
ただし、既に勤務先にマイナンバーを知らせている場合には、書かないように指示がある場合がありますので、勤務先の指示に従うようにしてください。
⑧ あなたの住所を書きます。令和8年中に記入する場合は、今の住所ではなく、令和9年(2027年)1月1日時点の見込みの住所です。
⑨ あなたの誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑩ あなたの世帯の世帯主名を書きます。
⑪ ⑩に書いた世帯主との続柄を書きます。世帯主があなたである場合には本人、世帯主が配偶者である場合には夫または妻となります。
⑫ 配偶者の有無について該当する方に「○」を書きます。
配偶者を扶養しているかどうかは関係なく、法的な婚姻関係にある場合は「○」を書きます。
⑬ この欄は、勤務先が2つある人にだけ関係してきます。勤務先が1つである場合には空欄で大丈夫です。
※参考
勤務先が2つある場合、主な勤務先の方での年末調整で所得控除が控除しきれなかった場合には、もう1つの勤務先に申告書を提出することで、余った控除を受けることができます。これを提出した場合には、⑬の欄に〇を書きます。
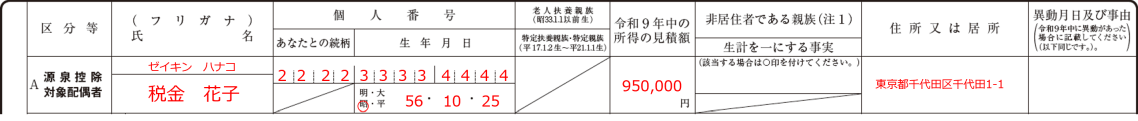
この欄には、配偶者が「源泉控除対象配偶者」に該当する場合だけ、記入します。
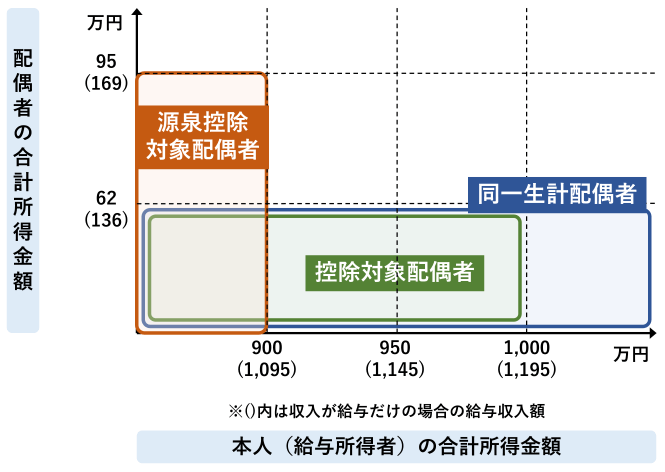
「源泉控除対象配偶者」とは、次の条件に該当する配偶者をいいます。こちらに該当する場合のみ記入します。
ややこしいので、図を掲載しておきます。下図の、茶色で囲った部分です。
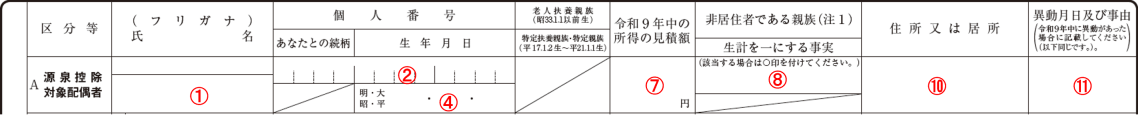
① 源泉控除対象配偶者である配偶者の氏名とフリガナを書きます。
② 配偶者のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
④ 配偶者の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑦ 配偶者の令和9年(2027年)分の所得の見積額を書きます。
収入金額ではなく所得金額であることに注意しましょう。すべての所得を合計した金額を記入します。収入が給与だけである場合の所得金額は、給与収入から74万円を差し引いた金額です。仮に、給与収入が169万円であれば所得金額は、95万円ということになります。
⑧ 配偶者が日本以外の国に住んでいる場合には、「○」を書きます。
⑩ 配偶者の住所(令和9年1月1日時点の見込みの住所)を書きます。
⑪ 令和9年(2027年)中に異動があった場合に書く欄ですので、空欄でOKです。
この欄には、親族が「源泉控除対象親族」に該当する場合だけ、記入します。
「源泉対象扶養親族」とは、次の条件に該当する親族(子ども、親など)をいいます。
非常にややこしいため、図を掲載します。図中、赤く囲った部分です。
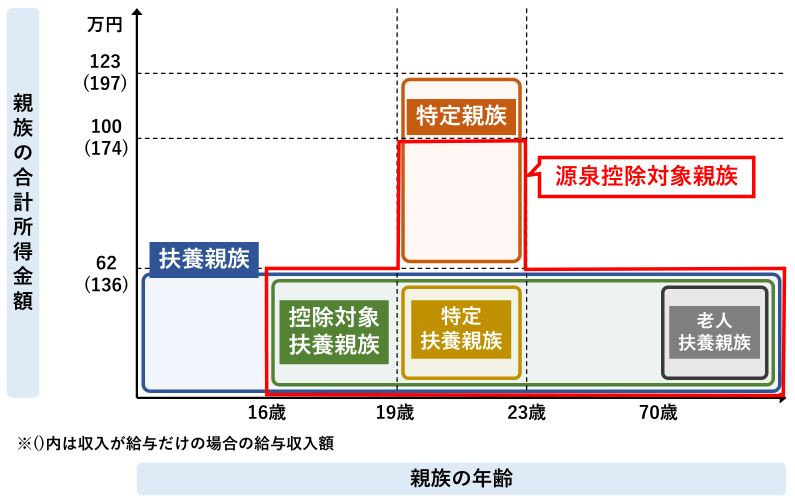
16歳未満の子どもは控除対象扶養親族ではありませんので、ここには記入しません。
大学生の年齢にあたる19歳以上23歳未満の親族(子ども)については、所得58万円(年収136万円)を超えた場合でも、所得123万円(年収197万円)以下であれば、「特定親族」に該当し、「特定親族特別控除」を受けられます。
従来からある「特定扶養親族」と、令和7年から新たにできた「特定親族」は、まったく別物ですので、間違えないようにご注意ください。間違えると、最悪の場合、控除をまったく受けられなくなる可能性もあります。
なお、「特定親族」に該当する場合は、この欄だけではなく、別紙「特定親族特別控除申告書」にも記入が必要です。
非常にややこしいため、違いを記載しておきます。
(もはや、混乱させるために作ったとしか思えない、ネーミングですね・・・)
| 対象の家族 | 親族の年齢 | 対象の控除 | 年収条件 (所得条件) |
|---|---|---|---|
| 扶養親族 | 全年齢 | (16歳未満は 控除なし) |
136万円以下 (62万円以下) |
| 控除対象扶養親族 | 16歳以上 | 扶養控除 | 136万円以下 (62万円以下) |
| 特定扶養親族 | 19歳~22歳 | 扶養控除 | 136万円以下 (62万円以下) |
| 特定親族 | 19歳~22歳 | 特定親族特別控除 | 136万円超~197万円以下 (62万円超~123万円以下) |
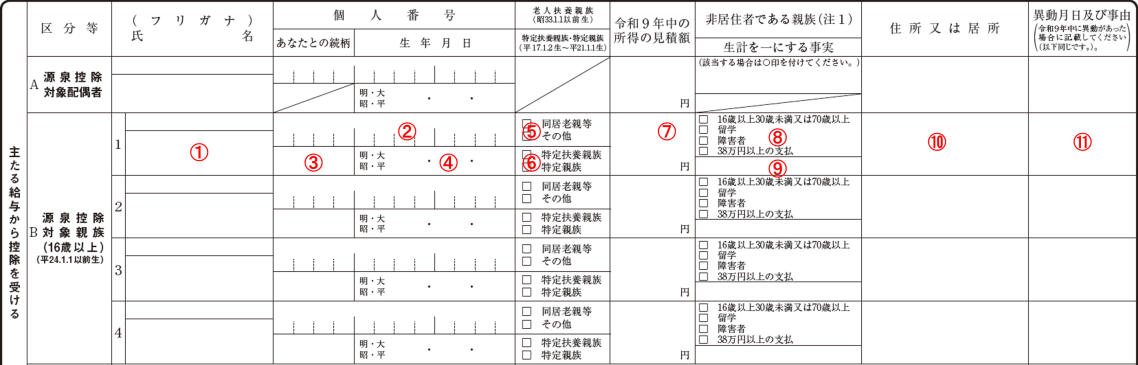
① 源泉控除対象親族に該当する親族の氏名とフリガナを書きます。
② 源泉控除対象親族のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ 源泉控除対象親族とあなたとの続柄を書きます。
④ 源泉控除対象親族の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 源泉控除対象親族が70歳以上(昭和33年1月1日以前に生まれた人)である場合、次の条件に該当すれば、「同居老親等」にチェックを入れます。該当しない場合には、「その他」にチェックを入れます。
※病気療養のために入院している場合には同居として認められますが、老人ホームへ入所している場合には同居とは認められません。
ただし、別居であっても仕送りをしていれば、源泉控除対象親族とすることができます。
⑥ 源泉控除対象親族が19歳以上23歳未満(平成17年1月2日から平成21年1月1日までに生まれた人で)ある場合、次のどちらかにチェックを入れます。
⑦ 源泉控除対象親族の令和9年(2027年)分の所得の見積額を書きます。
⑧ 源泉控除対象親族が外国に住んでいる場合にチェックします。
16歳以上30歳未満、または70歳以上のときは、その欄にチェックします。
30歳以上70歳未満のときは、「留学」「障害者」「38万円以上の支払」の該当する箇所にチェックします。どれにも該当しない場合には、扶養控除、または、特定親族特別控除の対象になりません。
⑨ 仕送りをしているなどの理由により別居親族を書く場合には、令和9年(2027年)中の送金合計額を書きます。
記入するのは令和9年(2027年)の年末調整の際になりますので、とりあえず空欄で提出します。
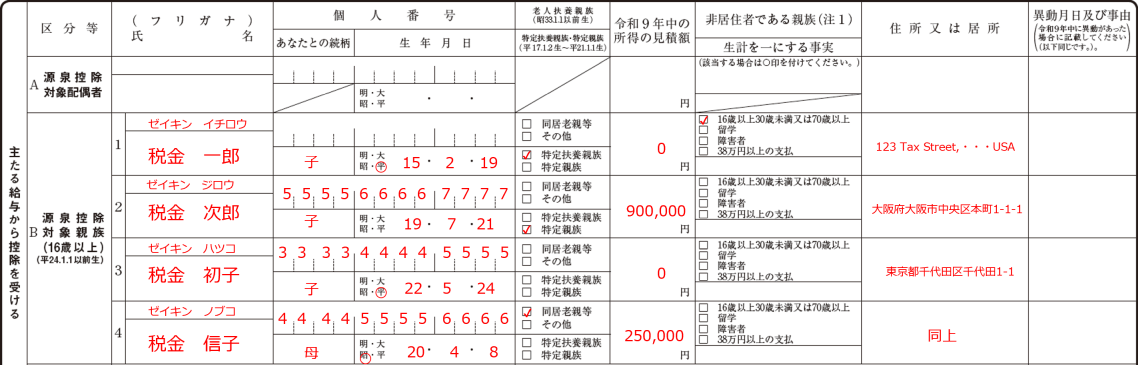
⑩ 源泉控除対象親族の住所(令和9年1月1日時点の見込みの住所)を書きます。ひとつ上の欄に書いた扶養親族と同じ場合は「同上」で大丈夫です。
⑪ 令和9年(2027年)中に異動があった場合に書く欄ですので、空欄でOKです。

① あなた自身、または、同一生計配偶者と扶養親族に障害者がいる場合には、チェックを入れます。
「同一生計配偶者」とは、あなたと生計を共にしていて、年間の合計所得金額が62万円以下(給与収入136万円以下)の配偶者のことです。
② 障害者があなた本人である場合には、該当する欄にチェックマークを書きます。
特別障害者とは重度の障害がある人をいいます。
③ 障害者が同一生計配偶者である場合には、該当する欄にチェックマークを書きます。
同居特別障害者とは、同居しており障害も重度である人をいいます。
④ 障害者が扶養親族である場合には、該当する欄にチェックマークを書きます。かっこ書きにはその人数を書きます。
⑤ あなたが、寡婦、ひとり親、または、勤労学生である場合には、該当するところにチェックマークを書きます。
⑥ 障害者の人の詳しい情報を書きます。勤務先によっては障害者手帳などのコピーの提出を要求される場合があります。
⑦ 令和8年(2026年)中に異動があった場合に書く欄ですので、空欄でOKです。
記入例

この欄は、たとえば、夫婦共働きで子どもの扶養を配偶者にする場合に記入します。
ただし、年末調整の計算には直接関係ないため一般的には空欄で提出することが多いです。勤務先の指示に従ってください。

ここは所得税計算には関係ありませんが、住民税計算のために記入する必要があります。
16歳未満の子どもの情報を記入します。
① 16歳未満(平成24年1月2日以後に生まれた人)の子どもの氏名とフリガナを書きます。
② 子どものマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ あなたとの続柄を書きます。通常、あなた自身の子どもですので、「子」と書きます。
④ 子どもの誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 子どもの住所(令和9年1月1日時点の見込みの住所)を書きます。ひとつ上の欄に書いた子どもと同じ場合は「同上」で大丈夫です。
⑥ 子どもが外国に住んでいる場合には、「○」を書きます。
⑦ 子どもの令和9年(2027年)分の所得の見積額を書きます。
⑧ 令和9年(2027年)中に異動があった場合に書く欄ですので、空欄でOKです。
記入例

配偶者や扶養親族に、令和9年に退職して退職手当等(退職金)をもらう予定の人がいる場合のみ記入します。
① 退職手当等(退職金)をもらう予定の配偶者や扶養親族の氏名とフリガナを書きます。
② 配偶者・扶養親族のマイナンバー(個人番号)を書きます。
ただし、書くかどうかは勤務先の指示に従ってください。
③ あなたとの続柄を書きます。
④ 配偶者・扶養親族の誕生日を書きます。西暦ではなく和暦ですので注意しましょう。
⑤ 配偶者・扶養親族の住所(令和9年1月1日時点の見込みの住所)を書きます。
⑥ 配偶者・扶養親族が外国に住んでいる場合には、該当する箇所にチェックを入れます。どれにも該当しない場合には、控除の対象になりません。
⑦ 配偶者・扶養親族の令和9年(2027年)分の所得の見積額を書きます。ここに記入する所得は、退職所得を除いた所得の見積額です。
⑧ 配偶者・扶養親族が障害者である場合は該当する区分にチェックを入れます。
⑨ 令和9年(2027年)中に異動があった場合に書く欄ですので、空欄でOKです。
⑩ あなたが、寡婦、または、ひとり親の場合は、該当する欄をチェックします。ここだけは、配偶者・扶養家族ではなく、あなた自身の情報であることにご注意ください。

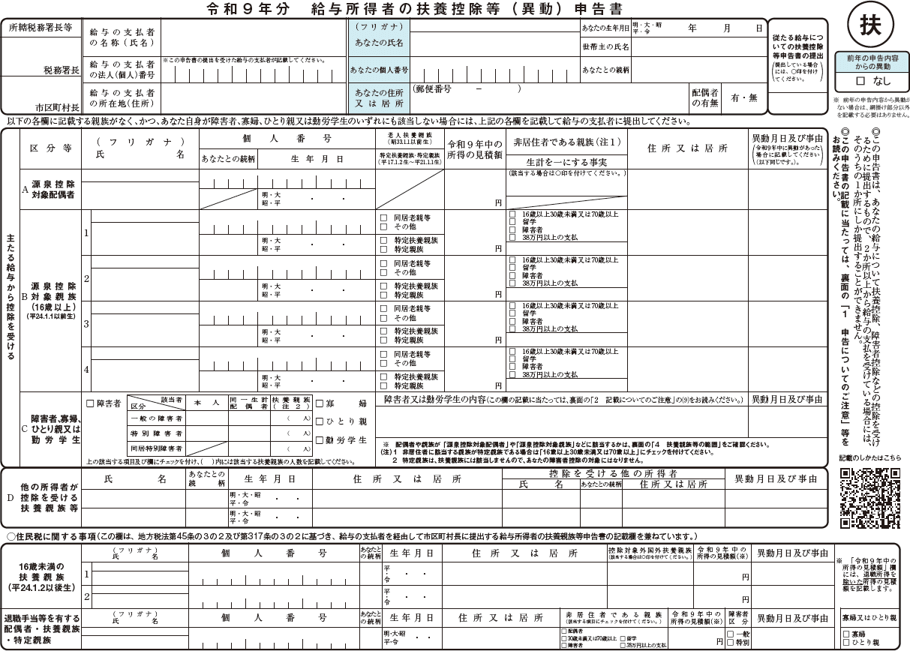
前年(令和8年)の記入内容から変更がない人は、簡易版を提出することができます。
ここでいう「記入内容」とは、次のような内容であり、配偶者控除や扶養控除など、控除が関連する項目についてです。
簡易版のフォーマットは下図のようなものです。
氏名・マイナンバー・住所を記入し、「前年の申告内容からの異動」欄の「なし」にチェックを入れるだけです。
簡易な扶養控除等申告書の詳細な書き方については、以下をご覧ください。
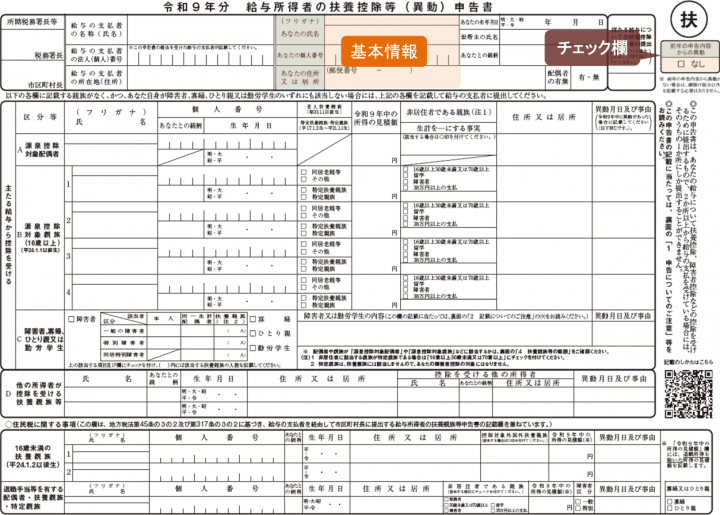
本記事で解説した「令和9年分 給与所得者の扶養控除等(異動)申告書」は、国税庁のウェブサイトから入手することができます。