【図解】10種類の所得と計算方法
所得税では、利益のことを「所得」と呼び、所得には10種類あります。それぞれ、どんな種類の所得があって、どのように計算…[続きを読む]
年末調整や確定申告で、「合計所得金額」という用語が登場します。
何のことかよくわからず、適当に書類を記入している人もいるかもしれませんが、実は、とても重要なものです。
これ次第で、配偶者控除や基礎控除などが減額されたり、受けられなくなったりします。間違って記載すると、税金が不足している状態になりかねません。
また、自宅を売却したり、株式や仮想通貨で利益が出た場合、合計所得金額に影響を及ぼし、控除が受けられなくなることもあります。
所得税・住民税の「合計所得金額」について、事例と図を使いながら、わかりやすく解説します。
目次
「合計所得金額」とは、文字通り、すべての所得を合計した金額です。
「所得」とは、収入から経費を引いたもので、簡単にいうと、「利益」のようなものです。
「所得」には10種類あります。代表的なところでは、給与が支給されたら「給与所得」、年金が支給されたら「雑所得」、株式や不動産を売却して利益を得たら「譲渡所得」となります。
個人事業主の人は「事業所得」、不動産の大家さんは「不動産所得」、副業の人は「雑所得」となります。
これらの所得を全部合計したものが「合計所得金額」です。
合計所得金額に含まれる所得の範囲は、かなり幅広いです。列挙します。
「総合課税」とは、すべての所得を総合して、税金が課税されることです。
不動産所得、事業所得、給与所得、雑所得などは、すべての所得を合計します。そして、超過累進税率により所得税を計算します。つまり、所得が多いほど税率が高くなります。
「申告分離課税」とは、他の所得とは分離して、税金が課税されることです。
たとえば、上場株式の売却益は、一律で、所得税15.315%、住民税5%が課税されます。
自宅の売却益は、一律で、長期保有(5年超)のものは、所得税30.63%、住民税9%が課税され、短期保有(5年以下)のものは、所得税15.315%、住民税5%が課税されます。
ここで、非常に重要なポイントは、申告分離課税の所得も合計所得金額に含まれる、ということです。
これによって、控除を受けられないケースが生じてきますので、別途、具体例で解説します。
以下のものは、合計所得金額に含まれません。
「源泉分離課税」とは、支払われる際に、自動的に税金が差し引かれるものです。
代表的なものは、預貯金の利子で、所得税・住民税が引かれたうえで、残りが入金されます。
源泉徴収選択口座を選択している上場株式等の配当等も、所得税・住民税が引かれたうえで、残りが入金されます。
ここも、ややこしいですので、別途、具体例で解説します。
年末調整や確定申告で、「合計所得金額」を記入する理由は、合計所得金額が一定の金額を超えると、一部の控除が減額されるか、または、受けられなくなるからです。
納税者本人の合計所得金額が関係するものと、対象となる扶養家族の合計所得金額が関係するものがあります。
納税者本人の合計所得金額が関係するものとして、代表的なものは、「基礎控除」です。
基礎控除額は、合計所得金額によって、金額が変わります(下図)。
合計所得金額が2,350万円を超えると、控除額が段階的に減額されます。そして、合計所得金額が2,500万円を超えると、まったく控除を受けられなくなります。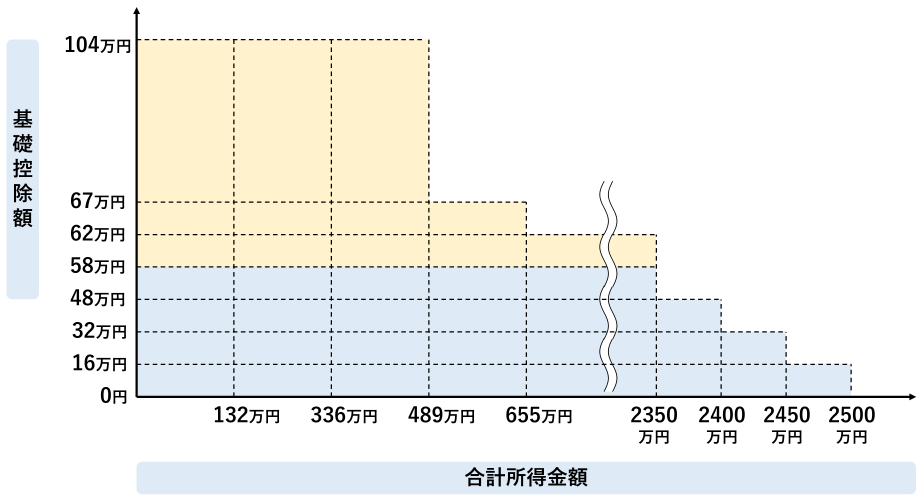
「配偶者控除」「配偶者特別控除」も、納税者本人の合計所得金額が関係するものです。
控除を受ける本人の合計所得金額が900万円を超えると、控除額が減額されます。そして、合計所得金額が1,000万円を超えると、まったく控除を受けられなくなります。
参考までに、配偶者控除の金額を、表で掲載しておきます。
| 納税者本人の合計所得金額 ()内は給与年収 |
控除額 | |
|---|---|---|
| 70歳未満 | 70歳以上 | |
| 900万円以下 (1,095万円以下) |
38万円 | 48万円 |
| 900万円超950万円以下 (1,095万円超1,145万円以下) |
26万円 | 32万円 |
| 950万円超1,000万円以下 (1,145万円超1,195万円以下) |
13万円 | 16万円 |
寡婦控除、ひとり親控除は、本人の合計所得金額が500万円以下という条件があります。
勤労学生控除は、本人の合計所得金額が89万円以下という条件があります。
よく「年収の壁」と呼ばれますが、所得税・住民税の税制上の扶養になるためには、対象となる扶養家族の合計所得金額の条件があります。
配偶者控除または扶養控除は、対象となる配偶者または親族の合計所得金額が62万円以下です。
配偶者特別控除は、配偶者の合計所得金額が133万円以下、特定親族特別控除は、親族の合計所得金額が123万円以下です。
自宅を売却したり、株式や仮想通貨で利益が出た場合、その所得が、合計所得金額に加算されますので、控除を受けられなくなることがあります。
いくつかの代表的なケースを、具体例で解説していきます。
控除が受けられないケースとして、もっともあるのが、自宅を売却して利益が出たときです。
たとえば、給与年収895万円、所得700万円の人が、都市部で数十年前から所有していた自宅を売却して、3,000万円の利益が発生したとします。昨今は、不動産価格が高騰していますので、ずっと前に購入した物件であれば、多額の利益が発生することがよくあります。
この場合、合計所得金額は、以下の計算となります。
すると、配偶者控除・配偶者特別控除の条件である合計所得金額1,000万円を超えているので、配偶者控除・配偶者特別控除を受けられません。
また、基礎控除の条件である合計所得金額2,500万円を超えているので、基礎控除も受けられません。
自宅を売却したことで、毎年受けている控除がまったく受けられなくなってしまうのです。
ここで、少し税金について勉強した人は、自宅を売却したときは、「3,000万円の特別控除」があるから大丈夫では?と思うかもしれません。確かに、3,000万円の特別控除を適用すれば、所得は0になります。
残念ながら、合計所得金額は、3,000万円の特別控除を適用する前の金額で計算します。
自宅を売却した年は、いろいろな控除を受けられなくなる覚悟をしたほうが良いでしょう。
控除が受けられないケースとして、次によくあるのが、退職金をもらったときです。
たとえば、上記と同じ所得700万円で、勤続年数25年の人が、会社を退職して、2,000万円の退職金をもらったとします。退職所得の金額は、425万円となります。
この場合、合計所得金額は、以下の計算となります。
すると、配偶者控除・配偶者特別控除の条件である合計所得金額1,000万円を超えているので、配偶者控除・配偶者特別控除を受けられません。ただ、基礎控除は受けられます。
退職金にかかる税金(所得税・住民税)は、会社が計算して、差し引いて支給されますので、自分自身で申告・納税する必要はありません。そのため、気づきにくいのですが、合計所得金額には加算されますので、医療費控除などで確定申告をする際には、注意しましょう。
ここで、一つ注意点ですが、住民税では退職所得は合計所得金額に含めません。そのため、退職所得を除いた所得で合計所得金額を計算します。
つまり、上記の例では、住民税の合計所得金額は700万円となり、配偶者控除・配偶者特別控除を受けることができます。
年末調整・確定申告の際に、退職金に関する項目がありますが、これは、住民税の計算で必要になるものですので、漏れなく記入するようにしましょう(下図は、年末調整の扶養控除等申告書)。

次のケースは、上場株式を売却して申告分離課税を選択したときです。
たとえば、無収入である16歳の子どもが、以前に、祖父から贈与された上場株式を売却して200万円の利益が出たとします。
源泉徴収選択口座を選択していれば、自動的に税金(合計20.315%)が徴収されます。この利益は、確定申告が不要であり、合計所得金額にも含まれませんので、所得は0円です。そのため、親は、この子どもについて扶養控除を受けることができます。
ところが、その子どもは、同じ年に、別の口座でも上場株式を売却して50万円の損失が発生したとします。この場合、確定申告をして、申告分離課税を選択すれば、200万円の利益と50万円の損失を通算して、利益を150万円に減らすことができ、税金も安くなります。
ただ、合計所得金額は、以下の計算となります。
すると、扶養控除の条件である合計所得金額62万円を超えているので、親は扶養控除を受けられません。
上場株式の損失を放置したままにして親が扶養控除を受けるのと、上場株式を損益通算したうえで親が扶養控除を受けられないのと、どちらが有利かを計算するようにしましょう。
それほど多くは登場しないので、最後にもってきましたが、「合計所得金額」と「総所得金額等」の違いについて説明します。
「総所得金額等」とは、「合計所得金額」に対して、「損失の繰越控除」を適用した後の金額です。
「総所得金額等」は、国税庁のホームページや説明資料で使用されている用語ですが、参考までに、所得税法では、「総所得金額、退職所得金額及び山林所得金額の合計額」と記載されています。
「損失の繰越控除」とは、自営業者の事業や、株式の譲渡で、損失が発生して、その年分の所得税からは控除できないとき、翌年以降に繰り越して控除できる制度のことです。
たとえば、上場株式を売却して100万円の損失が発生したとします。この損失は、給与所得から控除することはできません。そのかわり、「上場株式等に係る譲渡損失」として、確定申告をすることで、翌年以降3年間にわたって繰り越すことができます。
もし、翌年に上場株式を売却して100万円の利益が出たら、繰り越した損失100万円と相殺して、利益0とすることができます。
繰り越すことができる損失は、決まっており、次の内容です(個々の説明は省略します)。
計算の順番は、次のようになります。
前年に損失が発生している場合には、「合計所得金額>総所得金額等」という関係になりますので、総所得金額等のほうが低い金額になります。
「総所得金額等」が条件となる控除についても、納税者本人の総所得金額等が関係するものと、対象となる扶養家族の総所得金額等が関係するものがあります。
納税者本人の総所得金額等が関係するものは、以下の内容です。
対象となる扶養家族の総所得金額等が関係するものは、以下の2つです。
ひとり親控除については、同一生計の子の「所得62万円以下」が条件ですが、ここは、正確には、合計所得金額ではなく、総所得金額等となります。
ただ、税理士でない限り、ここを厳密に計算するケースはほとんどないでしょう。
合計所得金額と総所得金額等が条件となる控除を一覧表にしておきます。
| 控除区分 | 合計所得金額 | 総所得金額等 |
|---|---|---|
| 基礎控除 | 本人:2,500万円以下 | ― |
| 配偶者控除 | 本人:1,000万円以下 配偶者:62万円以下 |
― |
| 配偶者特別控除 | 本人:1,000万円以下 配偶者:133万円以下 |
― |
| 扶養控除 | 親族:62万円以下 | ― |
| 特定親族特別控除 | 親族:123万円以下 | ― |
| 障害者控除 | 配偶者・親族:62万円以下 | ― |
| 寡婦控除 | 本人:500万円以下 | ― |
| ひとり親控除 | 本人:500万円以下 | 子:62万円以下 |
| 勤労学生控除 | 本人:89万円以下 | ― |
| 医療費控除 | ― | 10万円または総所得金額等の5%が 足切限度額 |
| 寄付金控除 | ― | 総所得金額等の40%が限度額 |
| 雑損控除 | ― | 原則、総所得金額等の10%が 足切限度額 |